「ベトナムの給与計算は、結局いくらかかって、どこまで外に出せるのか」——ベトナムで人を雇っている、あるいはこれから雇う会社から、こうした相談をよく受けます。社会保険の料率も個人所得税の計算も、調べれば出てくる。それでも自信が持てないのは、数値が毎年動き、契約がグロスかネットかで計算の向きが逆になり、そして多くの会社でその知識が担当者1人の頭の中にあるからです。
結論から言うと、ベトナムの給与計算の構成要素は3つしかありません。支給(基本給・手当・残業代・賞与)、本人から差し引くもの(社会保険10.5%と個人所得税)、会社が上乗せするもの(社会保険21.5%と労働組合経費2%)です。要素が固定なので、変わるのは料率・控除額・上限といった数値だけ。まず要素に分解し、次に数値を出典で確かめる。代行に出すかどうかは、その後に決める話です。
2026年は、その「数値」がまとめて動いた年でした。1月1日から地域別最低賃金が平均7.2%上がり(政令293/2025/ND-CP)、同じ日から個人所得税の税率が7段階から5段階になり、控除額が約41%引き上げられました(個人所得税法109/2025/QH15)。2025年7月には新しい社会保険法(41/2024/QH15)も施行されています。去年と同じ計算式をそのまま使い続けるのが、いちばん危ない年です。
本記事では、ベトナムの給与計算が日本と違う4つのポイント、2026年時点の法定費用の一覧、勤怠締めから申告・納付・帳票保管までの月次フロー、間違えやすい5つの論点、そして代行の3つの選択肢と費用・選び方の順に解説します。制度の数値はすべて出典と時点を添えました。なお本記事は一般的な情報提供であり、税務・法務の助言ではありません。個別の判断は必ず専門家にご確認ください。
私は人材業界の出身で、2018年からホーチミンでベトナムの開発体制づくりに携わり、約100社の相談に乗ってきました。給与まわりで受ける相談は、驚くほど2つに集中します。「10年やってきた担当者が辞める」と「ネット契約で会社の負担が想定より膨らんだ」です。この記事を読み終えるころには、自社のどの工程を誰の責任で回すのか、外に出すならどこまでかが、線を引ける状態になっているはずです。
目次
- ベトナムの給与計算が日本と違う4つのポイント
- グロス契約とネット契約
- 給与から引かれるものが日本より多い
- テト前の13か月目給与は法定ではないが、外せない慣行
- 私が受ける相談は「担当者の退職」と「グロスアップの見落とし」に集中する
- 給与から引くもの・会社が上乗せするもの【2026年時点】
- 法定費用の一覧表(雇用主負担・本人負担・ベトナム人と外国人の違い)
- 本人から差し引くもの
- 雇用主が上乗せするもの
- 最低賃金の地域区分
- 給与計算と社会保険手続きの月次フロー
- 月次スケジュールの標準例(T-10営業日からT当日まで)
- 勤怠締めでそろえるデータと、そろわないときに起きること
- 社会保険手続き
- 申告・納付と帳票保管
- 間違えやすい5つの論点
- 残業割増は平日150%・週休日200%・祝日300%、深夜はさらに30%加算
- ネット契約のグロスアップ
- 駐在員の扱い
- 算定基礎と入退社精算
- 代行の3つの選択肢と費用の考え方、選び方チェック10項目
- 選択肢の比較表(ペイロール専門業者・会計事務所・雇用代行(EOR))
- 費用の考え方
- 選び方チェック10項目
- 移管の進め方と、当社の位置づけ
- ベトナムの給与計算代行でよくある質問
- Q1. ベトナムの給与計算代行の費用はどのくらいですか?
- Q2. 給与計算だけを委託することはできますか?
- Q3. 申告と納付は代行会社がやってくれますか?
- Q4. 日本人駐在員も社会保険に加入させる必要がありますか?
- Q5. 現地法人がない場合でも、ベトナムで人を雇えますか?
- まとめ: ベトナムの給与計算は要素に分解すれば怖くない
ベトナムの給与計算が日本と違う4つのポイント——グロス/ネット、法定控除の多さ、テト前の13か月目給与、毎年変わる数値
ベトナムの給与計算を「日本より難しい」と感じる会社は多いのですが、制度そのものが複雑なわけではありません。日本の常識がそのまま通じない箇所が4つあり、そこを知らずに日本式の計算を持ち込むと、あとから差額が積み上がる。まずはその4つを押さえてください。ここを分解できれば、あとは数値を追うだけの作業になります。
グロス契約とネット契約——同じ「月3,500万VND」でも会社の負担は変わる
ベトナムでは、労働契約の給与額を「グロス(総支給)」で定めるか「ネット(手取り)」で定めるかを選べます。日本の雇用契約はほぼ総支給で書くので、ここが最初のつまずきです。
グロス契約なら、契約書の金額から社会保険の本人負担分と個人所得税を差し引いたものが手取りになります。従業員から見れば、税率や料率が変われば手取りが動く。一方ネット契約は、手取り額を先に決めるので、税率や料率が変わったときの差額は会社が吸収します。
問題は、ネット契約のときに会社が負担した所得税そのものも課税対象の経済的利益とみなされる点です。つまり税額を計算して足すだけでは足りず、逆算(グロスアップ)が必要になります。この一手間を見落とすと、想定より会社の負担が膨らむ。詳しくは後述の「間違えやすい5つの論点」で計算例を示します。
どちらが良いという話ではなく、ベトナム人の現地採用はグロス契約、日本人駐在員は本社との取り決めでネット契約、という組み合わせが実務ではよく見られます。契約書のどちらで書かれているかを、まず全員分そろえてください。
給与から引かれるものが日本より多い——社会保険3本立てと個人所得税が毎月動く
ベトナムの社会保険は、社会保険(BHXH)・健康保険(BHYT)・失業保険(BHTN)の3本立てです。日本の健康保険・厚生年金・雇用保険・労災保険という4本立てと対応関係はありますが、料率も算定基礎も別物です。
さらに、ベトナムには住民税に相当する地方税がありません。個人向けの税金は個人所得税(PIT)だけで、これを毎月の給与から源泉徴収します。日本のように年末調整で一括精算する仕組みではなく、毎月の源泉と翌年の確定申告で過不足を精算する流れです。
そして雇用主側には、社会保険料に加えてもう1つ、労働組合経費の負担があります。企業内に労働組合がなくても納付義務があるため、見落としやすい費目です。具体的な料率は次章の一覧表にまとめました。
テト前の13か月目給与は法定ではないが、外せない慣行
ベトナムではテト(旧正月)の前に「13か月目の給与」を支給する慣行があります。法的な義務ではありませんが、事実上の標準になっており、支給しない選択は人材の定着に直結します。支給額や算定方法を定めた法令はなく、就業規則または労働契約で会社ごとに決めるものです。当社もホーチミンで採用・労務を行う際は、支給の有無と算定ルールを入社時に明文化しています。
年間の人件費を見積もるときは、月額給与の12か月分ではなく13か月分に、雇用主負担と労働組合経費を乗せて考えてください。当社はホーチミンに拠点があり、テトの前後は現地が長期休暇に入ります。支給と休暇が重なるため、この時期のキャッシュフローは早めに組んでおくのが安全です。
私が受ける相談は「担当者の退職」と「グロスアップの見落とし」に集中する
私は2018年からホーチミンで約100社の相談に乗ってきましたが、給与まわりの相談は驚くほど2つに集中します。
1つ目は「10年やってきた給与担当者が辞める」というものです。Excelで運用され、計算ロジックもファイルの管理ルールもその人しか知らない。引き継ぎ資料がなく、翌月の支給が止まりかける。制度の難しさではなく、設計の問題です。
2つ目は「ネット契約で採用したら、会社の負担が想定より膨らんだ」というものです。手取り額だけを見て人件費を組み、グロスアップと雇用主負担を乗せていなかった。これも制度ではなく、分解の抜けです。
どちらも、要素に分けて数えていれば起きません。次章では、2026年時点の数値を出典付きで一覧にします。
給与から引くもの・会社が上乗せするもの【2026年時点】——社会保険21.5%、個人所得税、労働組合経費2%
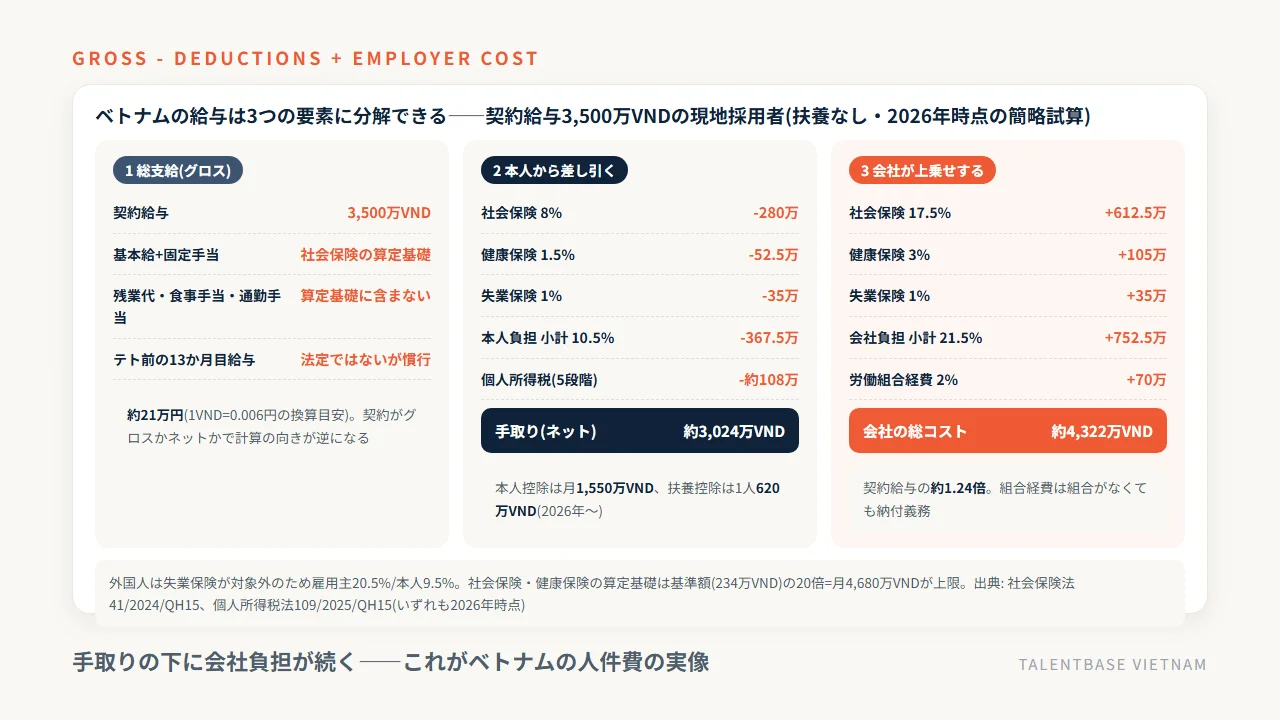
ここが本記事の中心です。給与計算の要素は、支給・本人控除・会社負担の3つしかありません。要素が固定なので、押さえるべきは料率・控除額・上限という数値だけです。以下はいずれも2026年時点の数値で、法令番号と適用日を添えました。制度は改正されますので、実際の計算では必ず最新の官報または専門家の確認を取ってください。
法定費用の一覧表(雇用主負担・本人負担・ベトナム人と外国人の違い)
費目 | 雇用主負担 | 本人負担 | 合計 | 外国人労働者への適用 |
|---|---|---|---|---|
社会保険(BHXH) | 17.5% | 8% | 25.5% | 適用あり(労働許可証+12か月以上の契約が要件) |
健康保険(BHYT) | 3% | 1.5% | 4.5% | 適用あり |
失業保険(BHTN) | 1% | 1% | 2% | 適用なし |
小計(ベトナム人) | 21.5% | 10.5% | 32% | — |
小計(外国人) | 20.5% | 9.5% | 30% | 失業保険の分だけ低い |
労働組合経費(組合活動費) | 社会保険加入給与総額の2% | 組合員は賃金の1%(組合費) | — | 雇用主の2%は組合の有無を問わず納付義務 |
出典: ジェトロ「外国人就業規制・在留許可、現地人の雇用|ベトナム」(2026年9月21日確認)、厚生労働省「2025年海外情勢報告」第2章第8節ベトナム(2026年9月21日確認)。根拠法令は社会保険法41/2024/QH15(2025年7月1日施行)、健康保険法25/2008/QH12、雇用法38/2013/QH13。
覚えておくと便利なのは、「会社が払う総額は、契約給与のおおむね1.24倍」という感覚です。21.5%と2%を足した23.5%が、契約給与に上乗せされる法定費用の目安になります(算定基礎の上限に達していない場合)。当社がオフショア開発の単価を公開しているのと同じ考え方で、内訳を先に開いてしまったほうが、発注側も社内で説明しやすくなるはずです。
本人から差し引くもの——社会保険10.5%と、2026年から5段階になった個人所得税
本人負担は、社会保険の10.5%(外国人は9.5%)と個人所得税です。個人所得税は2026年から大きく変わりました。個人所得税法109/2025/QH15により、2026年1月1日から税率が7段階から5段階になり、控除額が約41%引き上げられています(全面施行は2026年7月1日)。
課税所得(月額) | 税率(2026年〜) | 参考: 2025年までの税率 |
|---|---|---|
0〜1,000万VND | 5% | 0〜500万VNDが5% |
1,000万超〜3,000万VND | 10% | 500万超〜1,000万VNDが10% |
3,000万超〜6,000万VND | 20% | 15%と25%の区分が存在 |
6,000万超〜1億VND | 30% | 5,200万超〜8,000万VNDが30% |
1億VND超 | 35% | 8,000万VND超が35% |
控除額は、本人控除が月1,550万VND(年1億8,600万VND)、扶養控除が1人あたり月620万VND(年7,440万VND)です。2025年まではそれぞれ月1,100万VND・月440万VNDでしたので、約41%の引き上げになります。なお非居住者(暦年で183日未満の滞在など)は控除がなく、ベトナム国内源泉所得に一律20%です。
計算の順番は「総所得 − 社会保険料(本人負担) − 本人控除 − 扶養控除 = 課税所得」で、そこに累進税率を当てます。現地採用で月3,500万VND(約21万円 / 1VND=0.006円換算目安)、扶養家族なしのケースで分解すると、次のようになります。
項目 | 金額(VND) | 備考 |
|---|---|---|
総支給(グロス) | 3,500万 | 全額が社会保険の算定基礎になる前提の簡略試算 |
社会保険 本人負担 10.5% | −367.5万 | 算定基礎の上限に達していない前提 |
本人控除 | −1,550万 | 2026年の新控除額 |
課税所得 | 1,582.5万 | — |
個人所得税 | −約108万 | 1,000万×5% + 582.5万×10% |
手取り(ネット) | 約3,024万 | 約18.1万円 |
会社負担 社会保険 21.5% | +752.5万 | 給与とは別に会社が負担 |
会社負担 労働組合経費 2% | +70万 | 組合の有無を問わず |
会社の総コスト | 約4,322万 | 約25.9万円。総支給の約1.24倍 |
この表の下半分、つまり「手取りの下に会社負担が続く」という形が、ベトナムの人件費の実像です。手取り額だけで人件費を組むと、必ず不足します。
雇用主が上乗せするもの——社会保険21.5%と労働組合経費2%、算定基礎の上限と下限
雇用主負担で見落とされがちなのが労働組合経費です。労働者本人が支払う組合費(賃金の1%)とは別に、雇用主は社会保険加入給与総額の2%を上級組合に納付する義務があります。企業内に労働組合を設けていない会社でも義務は変わりません。ここを予算から落としている会社は珍しくなく、要注意です。
算定基礎にも決まりがあります。社会保険料の計算基礎は、労働契約に定める基本給と、役職手当・責任手当などの固定手当です。残業代、深夜勤務手当、出張手当、食事手当、通勤手当、住宅手当(一定条件のもの)、電話手当、慶弔見舞金などは含まれません。
社会保険と健康保険には算定基礎の上限があり、これを超える給与でも保険料は上限で頭打ちになります。高額の駐在員で実質的な負担率が10.5%を下回るのはこのためです。上限額は政府が定める基準額の改定に連動して動き、失業保険は別の考え方をとるため、高額給与者を抱える場合は委託先または税務専門家に自社の数値で確認してください。
最低賃金の地域区分——2026年1月から平均7.2%引き上げ、算定基礎の下限として効く
下限として働くのが地域別最低賃金です。政令293/2025/ND-CP(2025年11月10日公布)により、2026年1月1日から月額で25万〜35万VND、率にして7.06〜7.26%引き上げられました。以下に示す地域別の金額は、同政令が定める月額・時間額の最低賃金そのものです(出典: ベトナム政府政策ポータル掲載の政令293/2025/ND-CP本文、ジェトロ「最低賃金は2026年1月に平均7.2%引き上げの正式決定」いずれも2026年9月21日確認)。
地域 | 主な対象エリア | 月額(2026年1月〜) | 時給(2026年1月〜) | 2024年7月〜からの上げ幅 |
|---|---|---|---|---|
地域1 | ハノイ、ホーチミン市の都市部など | 531万VND(約3.2万円) | 25,500VND | +7.1% |
地域2 | ダナン、ハイフォン、ビンズオンなど | 473万VND(約2.8万円) | 22,700VND | +7.3% |
地域3 | 省都、地方都市など | 414万VND(約2.5万円) | 20,000VND | +7.3% |
地域4 | その他の地方 | 370万VND(約2.2万円) | 17,800VND | +7.2% |
最低賃金は「その金額以上を払えばよい」だけの基準ではありません。社会保険料の算定基礎の下限としても機能するため、改定のたびに給与テーブルと社会保険の算定基礎の両方を見直す必要があります。加えて、試用期間中の賃金は最低賃金の85%ではなく、契約給与の85%以上である点にも注意してください。ここを取り違えると最低賃金割れが起きます。
数値は以上です。ここまでを一覧で持っていれば、社内での人件費の説明はほぼ足ります。次は、この数値を毎月どう回すかという工程の話に移ります。
給与計算と社会保険手続きの月次フロー——勤怠締めから申告・納付・帳票保管まで
給与計算が止まる原因は、計算の難しさではありません。勤怠と人事変更のデータが期日までにそろわないこと、そして誰の承認で確定するかが決まっていないことです。だから工程を日付で切り、役割を書き出す。ここを紙に落とすだけで、担当者が代わっても月次は回ります。以下は給与支給日をTとした標準的な進め方です。
月次スケジュールの標準例(T-10営業日からT当日まで)
時期 | 作業 | 会社(発注側)の役割 | 計算する側の役割 |
|---|---|---|---|
T-10営業日 | 勤怠・変動給与データの提出 | 元データの提出、例外の承認 | 不足データと異常値の確認 |
T-7営業日 | 一次給与計算の提出 | 追加情報への回答 | 支給・控除の計算、前月差異表の作成 |
T-5営業日 | 確認・修正依頼 | 給与総額と個人別の差異を確認 | 質問への回答、承認済み修正の反映 |
T-3営業日 | 最終給与台帳・振込データの納品 | 最終承認、銀行処理の準備 | 承認済みデータと給与明細の納品 |
T当日 | 給与の支給 | 銀行送金、社内処理 | 契約範囲内の支給確認を支援 |
支給後 | 差異・追加修正の確認 | 支給実績と追加情報の共有 | 差異の記録、翌月調整項目の整理 |
出典: Wacontreが自社の「ベトナム給与計算代行」サービスの標準スケジュールとして公開しているもの(同社公式サイトで2026年9月21日に確認)を基に整理。実際の日程は支給日・拠点数・承認者・銀行処理日程によって変わります。
この表は代行に出す場合の役割分担として書かれていますが、内製でもそのまま使えます。「計算する側」を自社の担当者に読み替えれば、締切と承認者が明文化された運用手順書になります。私が相談を受けるときに最初にお願いするのも、この1枚を作ることです。
勤怠締めでそろえるデータと、そろわないときに起きること
月次でそろえるのは、勤怠(出退勤・休暇・残業・深夜勤務・欠勤・シフト)、人事・給与の変更(入退社、昇給、賞与、手当、控除、遡及修正)、保険・税務の変更(扶養家族、居住者区分、社会保険の対象情報)の3種類です。従業員マスターや銀行口座などの基礎情報は、導入時と変更時だけで足ります。
そろわないと何が起きるか。典型は、承認前のデータで一次計算を走らせ、確定後に差し替えて再計算になるパターンです。再計算は工数が二重にかかるだけでなく、修正漏れの温床になります。とくに月途中の入退社と遡及修正が重なる月は、差異表で前月と突き合わせる工程を必ず挟んでください。
社会保険手続き——加入・変更・脱退と、退職時に期限がある届出
給与計算と同じ従業員情報を使うのが社会保険の手続きです。加入(入社)、変更(給与改定・扶養の増減)、脱退(退職)の3種類があり、給与側と保険側を別々に管理すると必ず差異が出ます。月次の確認項目を1本にまとめるのが定石です。
退職時は期限のある手続きが並びます。労働法典45/2019/QH14第48条は、労働契約が終了した日から14営業日以内に双方が当事者の権利に関する全ての金員を支払うこと(一定の事由がある場合は最長30日まで延長可)、使用者が社会保険・失業保険の納付期間の確認手続きを完了し、預かっていた労働者の書類の原本を返却することを定めています(出典: ジェトロ「労働法典第45/2019/QH14号【仮訳】」2026年9月21日確認)。退職金(勤続12か月以上の場合の法定手当)の計算も、この時期に重なります。労働許可証の返却や社会保険庁への届出は別の政令・通達で期限が定められているため、外国人を雇用している場合は委託先に自社の該当期限を確認してください。
申告・納付と帳票保管——毎月20日の源泉申告と年次確定申告
税務側は、給与所得に係る源泉徴収税額の月次申告が毎月20日、年次確定申告が暦年終了の日から90日以内というのが基本線です(出典: ジェトロ「税制|ベトナム」2026年9月21日確認)。
保管面では、勤怠・給与の記録に保存義務があります。保存期間は労働監督や税務調査で確認される項目のため、委託先に自社の該当期間を確認したうえで、給与台帳・給与明細・振込データ・社会保険の月次集計とあわせて、月ごとにひとまとめで残す運用にしてください。
月次で必ず残すべき帳票は次の7つです。給与台帳、総支給から手取りまでの計算根拠を示すGross-to-Net一覧、個人別の給与明細、振込データ、社会保険・個人所得税の月次集計、前月差異表、未回答や翌月調整をまとめた確認事項一覧。この7点がそろっていれば、担当者が交代しても、代行に移管しても、同じ計算を再現できます。
間違えやすい5つの論点——残業割増、グロスアップ、駐在員、算定基礎、入退社精算
制度を知っていても事故が起きるのは、決まって同じ5か所です。いずれも「日本の常識がそのまま通じない」箇所で、しかも間違いに気づかないまま毎月累積するという性質を持っています。ここだけは自社の計算式と突き合わせて確かめてください。
残業割増は平日150%・週休日200%・祝日300%、深夜はさらに30%加算
いちばん事故が多いのが残業です。ベトナムの割増率は、平日の残業が通常賃金の150%以上、週休日の残業が200%以上、祝日・有給休暇中の残業が300%以上と定められています。さらに22時から翌6時までの深夜労働には、これらに加えて30%が加算されます。
残業の種類 | 割増率 | 深夜(22時〜6時)の加算 |
|---|---|---|
平日の残業 | 通常賃金の150%以上 | +30% |
週休日の残業 | 通常賃金の200%以上 | +30% |
祝日・有給休暇中の残業 | 通常賃金の300%以上 | +30% |
上限も定められており、1日は所定労働時間の50%まで(8時間勤務なら4時間)、1か月40時間まで、1年200時間まで(特定業種は300時間)です。加えて、残業には労働者個人の同意が必要で、労使協定があっても強制はできません。
シフト勤務のある製造業や物流では、この組み合わせを手計算やExcelでさばくのが最も事故を生みます。休日出勤と深夜が重なる月に集中的に誤差が出るので、勤怠システム側で割増区分を自動判定させるのが安全です。
ネット契約のグロスアップ——会社が負担した税額も課税対象になる
導入部で触れた論点です。ネット契約(手取り保証)では、会社が従業員の所得税を負担します。ところが、会社が負担した税額そのものが経済的利益として課税対象になるため、税額を計算して足すだけでは足りません。速算控除額を使って総支給額を逆算する、いわゆるグロスアップ計算が必要になります。
計算式は「グロス課税所得 =(ネット課税所得 − 速算控除額)÷(1 − 適用税率)」です。速算控除額は累進税率表から導く値で、2026年の5段階表に対応する公式の速算控除表は本稿の確認時点(2026年9月21日)では施行細則の公表待ちです。そのため、ネット契約の金額を詰める段階では、委託先に自社の給与水準・扶養人数を渡して試算を出してもらうのが確実です。押さえておくべきなのは、ネット契約では手取りの提示額に対して社会保険料と個人所得税が会社側に上乗せされ、税率区分が上がるほど上乗せ分も増えるという構造のほうです。
金額としては小さく見えますが、これが人数分・12か月分積み上がり、さらに雇用主負担21.5%と労働組合経費2%が乗ります。手取り額だけで年間予算を組んでいた会社が「想定と違う」と驚くのは、この構造を分解していないからです。ネット契約を結ぶ前に、必ずグロス換算した総コストで社内承認を取ってください。
駐在員の扱い——居住者判定、日本払い給与、会社負担の家賃
日本人駐在員には、現地採用にはない論点が3つあります。
1つ目は居住者判定です。暦年で183日以上の滞在、初入国から連続12か月以内に183日以上の滞在、183日以上の賃貸契約の保有、のいずれかで居住者と判定されます。居住者は全世界所得が課税対象で累進税率、非居住者はベトナム国内源泉所得に一律20%です。出張ベースで往復している段階でも、会社名義の長期賃貸があると居住者と判定される可能性があります。
2つ目は日本払い給与です。日本本社から日本の口座に支払われる給与であっても、ベトナムでの勤務に関連する分はベトナムの課税対象になります。現地法人からの支払いには源泉徴収がかかりますが、日本払い分には源泉がないため、個人での確定申告が必要です。ここは駐在員本人も見落としやすく、税務調査で指摘される代表的な項目です。
3つ目は会社負担の家賃です。現物給付として課税対象になり、課税所得へ算入する金額には通達で上限が設けられています。実際の家賃が上限を超えても、課税されるのは上限相当額までという扱いです。駐在員の住居を会社契約にしている場合は、自社の条件でいくらが課税所得になるかを委託先または税務専門家に確認してください。
算定基礎と入退社精算——何が含まれ、何が含まれないか
社会保険の算定基礎は、契約給与と固定手当であって、支給総額ではありません。残業代・深夜手当・出張手当・食事手当・通勤手当・電話手当・慶弔見舞金は含まれない、というのが基本の線引きです。ここを「支給総額×21.5%」で計算していると、過大に納付し続けることになります。逆に、固定手当を算定基礎から外していれば過少納付です。どちらも是正には遡及が発生します。
入退社精算も事故の多い箇所です。月途中の入社・退職は勤務日数に応じた按分になり、そこに社会保険の加入・脱退月の扱い、未消化有給の買取、退職金(勤続12か月以上)が重なります。扶養家族の登録漏れ・更新漏れによる個人所得税の誤りも、この時期に発覚しがちです。
自社の計算式は、この5つの論点に耐えられるでしょうか。1つでも曖昧なら、代行に出すかどうかを考える前に、まず現行の計算根拠を可視化することをお勧めします。
代行の3つの選択肢と費用の考え方、選び方チェック10項目——当社の位置づけも正直に
ここまでの工程を見て「自社で回す」と判断できるなら、それが最も安く、情報管理の面でも有利です。外に出すかどうかを分けるのは、コストではなく、属人化のリスクと法改正への追随力です。外に出すと決めた場合、選択肢は大きく3つに分かれます。どれが優れているかではなく、現地法人の有無と人数で選択肢のほうが先に絞られる、という順序で考えてください。
選択肢の比較表(ペイロール専門業者・会計事務所・雇用代行(EOR))
項目 | ペイロール専門業者(BPO) | 会計事務所 | 雇用代行(EOR) |
|---|---|---|---|
前提 | 現地法人あり | 現地法人あり | 現地法人がなくても使える |
主な守備範囲 | 勤怠集計、給与計算、給与明細、振込データ、社会保険・個人所得税の月次集計 | 上記に加えて記帳代行、法人税・付加価値税の申告、決算・監査対応 | 雇用契約の主体そのもの。給与計算・社会保険・個人所得税を含む |
雇用の主体 | 自社(顧客) | 自社(顧客) | 代行事業者 |
向く規模 | 従業員10名以上、拠点や勤務形態が複数 | 小規模で経理も薄い、または税務とまとめたい | 1〜十数名、進出の初期や試行段階 |
費用の形 | 月額基本料金+人数単価が中心 | 会計・税務顧問の料金体系に労務業務を追加 | 給与+法定費用+手数料の総額 |
弱点 | 税務判断そのものは範囲外のことが多い | 給与計算に特化した機能・体制は専門業者に劣る場合がある | 人数が増えると法人設立より割高になりうる |
申告・納付の主体 | 契約で決まる(資料作成までが多い) | 契約で決まる(申告代理まで含むことが多い) | 事業者側が担う |
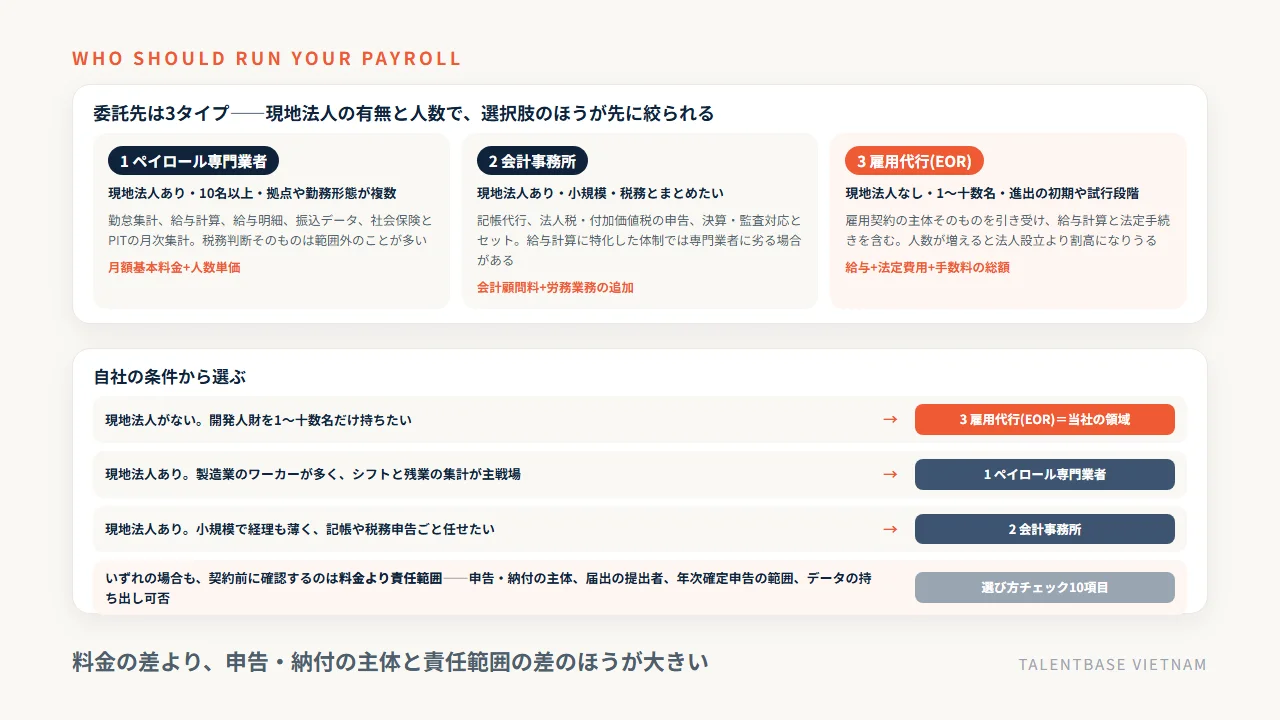
3つの区別で最も大事なのは、いちばん下の行です。「代行に出せば申告も納付も先方がやってくれる」と思い込んでいる会社が少なくありませんが、申告・納付の主体は契約で決まります。資料作成までが代行で、提出と納付は自社、という切り分けは珍しくありません。ここを確認せずに契約するのが、いちばんの失敗のもとです。
費用の考え方——基本料金+人数単価、公開されている数少ない料金例
この領域は料金非公開が主流で、相場観をつかみにくいのが実情です。その中で公開されている例として、ホーチミンのVACサイゴン税理士法人は給与計算を「10名まで150USD/月〜、1名増あたり10USD/月」と公開しています(VAT別。同事務所の会計・税務業支援はIT・コンサル業で500USD/月〜、個人所得税の確定申告は500USD/人/回〜)。1USD=150円換算の目安で、10名なら月2.25万円程度から、という水準です。
一方、給与計算専業のサービスでは、従業員数・給与項目・拠点数・外国人の有無・社会保険や個人所得税の対応範囲・既存データの状態を確認したうえでの個別見積もりが一般的です。見積もりを取るときは、次の4点を必ず分けて聞いてください。月額基本料金と、そこに含まれる人数。超過人数の単価。初期設定と過去データ移行の費用。年次確定申告・再計算・退職精算・特急対応などの追加費用です。
安く見える見積もりは、たいてい月次計算だけを指しています。年に一度の確定申告や、締切後の修正が別料金になっていないかを確かめてください。
選び方チェック10項目——申告・納付の主体と責任範囲を契約で確かめる
相談前に整理し、各社に同じ質問を投げると比較が揃います。
- 申告・納付の主体はどちらか。資料作成までか、提出・納付まで含むか
- 社会保険の加入・変更・脱退の届出は、どちらが行政機関に提出するか
- 個人所得税の年次確定申告は契約範囲か、追加見積もりか
- 日本語で相談できる窓口があるか。日本本社への報告資料を出せるか
- 月次スケジュール(締切・一次計算・承認・納品)を契約時に文書で決めるか
- 法改正があったときに、いつ・どの形で通知されるか
- 自社の給与データを、いつでも一括でエクスポートできるか(出口の確保)
- 計算誤りが生じた場合の是正手順と、責任の所在をどう定めるか
- 初期設定と過去データの移行、並行計算の期間と費用はどうなるか
- 最低契約期間、更新・解約の条件、VATの扱いはどう書かれているか
とくに7番は忘れられがちです。委託先を変えるときに自社のデータを持ち出せないと、移管そのものが人質になります。契約前に確認してください。
移管の進め方と、当社の位置づけ——向く場合と向かない場合
移管は、現状確認(従業員数・給与項目・締め日・システム・担当者)→業務設計(入力・確認・承認・納品・問い合わせの責任分担)→データ移行と並行計算→本稼働と月次改善、という4段階で進めるのが一般的です。並行計算を1〜2か月挟めるかどうかで、移管の安全度がはっきり変わります。担当者の退職が決まってから動くのではなく、決まる前に設計しておくのが理想です。
当社の位置づけも正直に書きます。当社TALENTBASE VIETNAMはベトナムオフショア開発の会社で、給与計算そのものを請け負うペイロール専門業者ではありません。当社が提供しているのは雇用代行(EOR)で、そこに給与計算と法定手続きが含まれる形です。2,000名以上のIT人財データベースから直接アサインし、契約・支払いは日本国内法人・日本法準拠、円建てで海外送金が不要なため、現地法人を持たない日本企業でもベトナムのエンジニアを1名から抱えられます。
向く場合は、現地法人がなく、対象がエンジニアなど開発人財で、1〜十数名の規模のときです。介護記録SaaS「CareViewer」では日本語対応のブリッジSE1名とフルスタックエンジニア2名の体制で、コストは従来の半分以下という結果が出ています。逆に向かない場合もはっきりしています。すでに現地法人があり、製造業のワーカーを100名規模で抱え、シフトと残業の集計が主戦場という会社には、ペイロール専門業者か会計事務所のほうが確実に合います。その場合は率直にそうお伝えします。自社に引き込むより、正しい選択肢に案内するほうが、結果として長い取引になるというのが私の考えです。
ベトナムの給与計算代行でよくある質問
給与計算と代行について、相談の場で繰り返し聞かれる質問を5つにまとめました。社内での検討資料にもお使いください。なお以下は一般的な情報であり、税務・法務の助言ではありません。
Q1. ベトナムの給与計算代行の費用はどのくらいですか?
料金非公開の事業者が多く、従業員数・給与項目・拠点数・外国人の有無・対応範囲で見積もられます。数少ない公開例として、VACサイゴン税理士法人は給与計算を10名まで150USD/月〜、1名増あたり10USD/月と公開しています(VAT別)。比較の際は、月額基本料金に含まれる人数、超過単価、初期設定・データ移行費、年次確定申告などの追加費用を分けて確認してください。
Q2. 給与計算だけを委託することはできますか?
できます。実務では部分委託が一般的で、勤怠集計は自社、計算と帳票作成は委託、社会保険の届出は自社、という組み合わせもあります。ただし給与・社会保険・個人所得税は同じ従業員情報を使うため、別々の担当で管理すると差異が出ます。工程を分けるなら、月次の確認項目は1本にまとめてください。
Q3. 申告と納付は代行会社がやってくれますか?
契約次第です。資料の作成までが代行で、行政機関への提出と納付は自社という切り分けも一般的です。社会保険の加入・変更・脱退の届出主体、個人所得税の月次申告と年次確定申告の範囲、遅延が生じた場合の責任の所在を、契約書で明記してください。
Q4. 日本人駐在員も社会保険に加入させる必要がありますか?
労働許可証を持ち、12か月以上の労働契約を結んでいる外国人は、原則として社会保険と健康保険の加入対象です(失業保険は対象外)。ただし労働許可証に「企業内転勤者」と記載された駐在員は免除されます。判定は個別性が高いので、労働許可証の記載と契約期間をもとに専門家へ確認してください。
Q5. 現地法人がない場合でも、ベトナムで人を雇えますか?
雇用代行(EOR)を使えば可能です。事業者が雇用の主体となり、給与計算と法定手続きを含めて引き受けます。当社の場合はオフショア開発の人財が対象で、1名から、最短2週間で開始、増員は約1週間、縮小・交代は1か月単位。契約と支払いは日本国内法人・日本法準拠で、円建てのため海外送金は不要。
まとめ: ベトナムの給与計算は要素に分解すれば怖くない——工程ごとに責任者を決めてから委託を考える
ベトナムの給与計算の要素は3つです。支給(基本給・手当・残業代・賞与)、本人から差し引くもの(社会保険10.5%と個人所得税)、会社が上乗せするもの(社会保険21.5%と労働組合経費2%)。要素は固定で、変わるのは数値だけです。2026年は個人所得税が5段階になり控除額が約41%上がり、地域別最低賃金も平均7.2%引き上げられました。契約給与のおおむね1.24倍が会社の総コストになる、という感覚を持っておけば、人件費の見積もりは大きく外れません。
月次は、支給日から逆算した工程表で回します。T-10営業日の勤怠締め、T-7の一次計算、T-5の確認、T-3の台帳と振込データ確定、T当日の支給、翌月20日の源泉申告。事故が起きるのは決まって5か所——残業割増(平日150%・週休日200%・祝日300%・深夜+30%)、ネット契約のグロスアップ、駐在員の居住者判定と日本払い給与、社会保険の算定基礎、入退社精算です。ここを自社の計算式と突き合わせることが、代行を検討する前の最初の一歩になります。
外に出す場合の選択肢は、ペイロール専門業者・会計事務所・雇用代行(EOR)の3つ。料金の差より、申告・納付の主体と責任範囲の差のほうが大きいので、10項目のチェックを全社に同じ形で投げてください。現地法人があり製造業のワーカーを多く抱えるなら専門業者か会計事務所が確実で、当社はその領域には向きません。当社が答えになるのは、現地法人がなく、開発人財を1〜十数名で持ちたい場合です。制度の全体像はベトナムの労働法と雇用、法人を持たずに雇う仕組みはベトナムの雇用代行(EOR)もあわせてご覧ください。現在の体制と要件をお聞かせいただければ、どの選択肢が合うかの判断と概算見積もりでお答えします。合わない案件にはその旨も率直にお伝えします。