「ベトナムに拠点を置きたいが、駐在員事務所と現地法人のどちらを選べばよいのか」——進出を検討している方から、こうした相談をよく受けます。駐在員事務所は安いと聞くが営業ができないらしい。現地法人は自由度が高いが、資本金も監査もついてくる。社内の稟議では「なぜその形態か」を説明しなければならないのに、比べるための材料が揃わない。これが実情です。
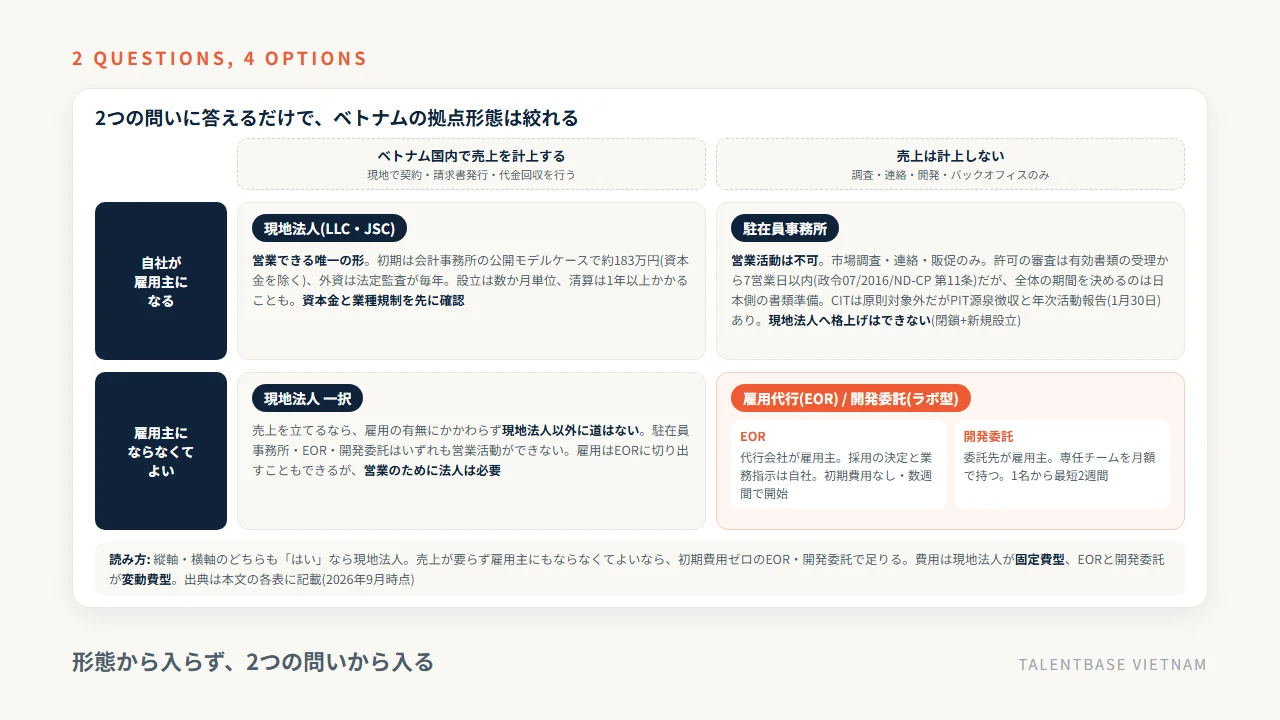
結論から言うと、ベトナムの拠点形態は2択ではありません。駐在員事務所と現地法人に、雇用代行(EOR)と開発委託(ラボ型)を加えた4択で比べてください。そして選び方は、「ベトナム国内で売上を計上するか」「自社が雇用主になる必要があるか」という2つの問いでほぼ決まります。売上を立てるなら現地法人以外に道はなく、市場を調べたいだけなら駐在員事務所、人を自社のメンバーとして雇いたいだけならEOR、開発チームが目的なら開発委託が最小コストです。
拠点の形態を間違えると、後から二重のコストと時間がかかります。駐在員事務所は現地法人へ「格上げ」できず、閉鎖手続きと新規設立を別々に行う必要があります。逆に、目的を1行で書き出してから形態を選べば、初期費用も毎年の義務も最小限に抑えられます。「拠点を持つこと」と「人を確保すること」は、別の問題です。
本記事では、4つの選択肢の全体像と最初に決める2つの問い、設立までの期間と初期費用・維持コストの比較、会計税務の義務と雇用・撤退のしやすさ、何名から法人設立が合理的かという損益分岐の考え方と目的別の選び方、よくある質問の順に解説します。数値は出典と時点を明記し、比較表はそのまま社内資料に転記できる粒度にまとめました。なお本記事は一般的な情報提供であり、法的助言・税務助言ではありません。実際の手続きは専門家にご確認ください。
私は人材業界の出身で、2018年からホーチミンでベトナムオフショア開発の体制づくりに携わり、約100社の相談に乗ってきました。相談で最も多いのは、「開発チームが欲しいだけなのに、法人設立の見積もりを取って立ち止まっている」というものです。当社が提供しているのは開発委託(ラボ型)と雇用代行(EOR)で、法人設立や駐在員事務所の設立代行は行っていません。だからこそ4つを中立に並べ、「この案件は法人が要る」とも率直に書けます。
目次
- ベトナムの拠点は4択
- 最初に決める2つの問い
- 4つの選択肢の比較表
- 駐在員事務所でできないこと
- 支店・M&Aを4択に入れない理由と、法人形態(LLC・JSC)の位置づけ
- 期間と費用で比べる
- 設立・開始までの期間
- 初期費用の比較
- 維持コストの比較
- 費用の性格が違う
- 義務と出口で比べる
- 会計・税務の義務
- 雇用の可否と人数
- 撤退のしやすさ
- 駐在員事務所は現地法人へ「格上げ」できない
- 何名から法人設立が合理的か
- 損益分岐の考え方
- 目的別の選定表
- 当社の位置づけ
- 段階的に進める
- ベトナムの駐在員事務所と法人設立の比較でよくある質問
- Q1. 駐在員事務所で少しだけ営業することはできますか?
- Q2. 駐在員事務所を現地法人に格上げできますか?
- Q3. 何名から現地法人のほうが安くなりますか?
- Q4. 開発チームが欲しいだけなら、拠点は要りませんか?
- Q5. 撤退にはどのくらいかかりますか?
- まとめ: 目的を1行で書けば、ベトナムの拠点形態は決まる
ベトナムの拠点は4択——駐在員事務所・現地法人・雇用代行(EOR)・開発委託を最初に並べる
ベトナム進出の解説記事の多くは、「駐在員事務所か、現地法人か」という2択で書かれています。しかし実務で相談を受けていると、目的に対してその2つが過剰だったり不足だったりする案件が半分近くあります。法人を作らずに人だけを確保する道も、拠点を持たずに開発チームだけを持つ道もあるからです。まずは選択肢を4つに広げ、そのうえで自社の目的に合うものを絞り込んでください。
最初に決める2つの問い——現地で売上を計上するか、自社が雇用主になるか
形態の選定は、次の2つの問いに答えるだけでほぼ決まります。
- ベトナム国内で売上を計上するか: 現地の顧客と契約し、請求書を発行し、代金を回収するか。答えが「はい」なら、選択肢は現地法人だけです。駐在員事務所も雇用代行も開発委託も、現地での営業活動はできません。
- 自社が法律上の雇用主になる必要があるか: 現地スタッフを自社の社員として雇い、評価・昇給・解雇まで自社で決めるか。答えが「はい」なら現地法人か駐在員事務所、「いいえでよい」なら雇用代行(EOR)か開発委託が候補になります。
私が相談で最も多く受けるのは、「開発チームが欲しいだけなのに、法人設立の見積もりを取って立ち止まっている」というものです。この場合、2つの問いの答えはどちらも「いいえ」で、法人も駐在員事務所も不要ということになります。目的を1行で書き出す前に形態から入るのが、遠回りのもとです。
4つの選択肢の比較表——できること、営業活動の可否、雇用、意思決定の柔軟性
選択肢 | 現地での売上計上・営業活動 | 法律上の雇用主 | 主にできること | 意思決定の柔軟性 |
|---|---|---|---|---|
現地法人(有限責任会社・株式会社) | 可。契約締結・請求書発行・代金回収ができる | 自社 | 販売・製造・サービス提供・雇用・投資 | 高い。ただし増減には登記変更や労務手続きが伴う |
駐在員事務所 | 不可。連絡・市場調査・販促に限られる | 自社(事務所スタッフ) | 市場調査、パートナー開拓、展示会出展、技術サポート | 中。活動範囲の制限を超えられない |
雇用代行(EOR) | 不可 | 代行会社。採用の決定と業務指示は自社 | 特定の人財を法人なしで現地雇用する | 高い。1名単位で開始・終了できる |
開発委託(ラボ型) | 不可 | 委託先。専任チームを自社が指揮 | 開発チームを月額で持つ。増減員が柔軟 | 最も高い。1名単位・月単位で調整できる |
出典: 活動範囲と税務上の扱いはVietBiz(ONE-VALUE、2026年7月)およびビッグビート(2026年4月)の整理、法人形態の区分はTT Collab(2026年)を参照。雇用代行と開発委託の欄は当社の提供条件に基づく記述です。
駐在員事務所でできないこと——見積書・契約・請求書・代金回収と、PE認定のリスク
駐在員事務所でつまずく企業がいちばん多いのが、ここです。ベトナムの駐在員事務所は2005年商法と政令07/2016/ND-CP(2025年6月の政令146/2025/ND-CPで許可権限が省人民委員会に移管)に基づく非営業の代表機関で、認められる活動は連絡、事業協力活動の促進、市場調査などに限られ、収益を生む活動は認められていません(出典: ジェトロ「ベトナム 外国企業の会社設立手続き・必要書類」2026年9月21日確認)。具体的には、見積書の発行、価格交渉、契約書への署名、売上代金の回収、請求書(インボイス)の発行がすべて禁止されます。銀行口座も日本本社からの送金を受ける支出用口座として運用され、他社からの入金は認められません(ビッグビート、2026年4月)。
この制限を超えて商取引を行うと、税務当局から恒久的施設(PE)と認定され、法人所得税の課税対象になるリスクがあります。過去にさかのぼって会計処理を求められる可能性もあり、要注意です。「営業活動をしないなら拠点を置く意味がない」と感じるなら、そもそも駐在員事務所は選択肢から外してください。
支店・M&Aを4択に入れない理由と、法人形態(LLC・JSC)の位置づけ
比較表に入れていない形態にも触れておきます。支店は親会社と同じ事業分野で収益活動ができますが、外国企業は本国で最低5年間の設立・運営実績が必要で、対象業種も市場開放を約束した分野に限られます(政令07/2016/ND-CP 第8条)。銀行・法律サービスなど一部業種が中心で、日本の中堅・中小企業にとって現実的な選択肢になりにくいのが実情です。M&Aは既存の許認可とチャネルを一気に得られる手段ですが、拠点形態の比較というより投資判断の話になります。
現地法人の中身については、日本の中小企業の進出では有限責任会社(LLC)が大半を占め、株式会社(JSC)は資金調達や大規模事業を想定する場合に選ばれます。法人形態の選び方と設立手続きの詳細は「ベトナム 法人設立」の記事で扱っているため、本記事では4択の比較に集中します。次章では、この4つを期間と費用という最も気になる軸で並べます。
期間と費用で比べる——設立までの日数、初期費用、毎年かかる維持コスト
稟議で必ず聞かれるのが「いつ動き出せるのか」「いくらかかるのか」の2点です。ここでは4つの選択肢を、開始までの期間、初期費用、毎年かかる維持コストの順に並べます。金額はいずれも他社の公開情報および当社の提供条件に基づく目安で、業種・地域・体制によって変動します。円換算は1USD=150円での換算目安です。
設立・開始までの期間
選択肢 | 開始までの期間 | 内訳・前提 |
|---|---|---|
現地法人 | 数か月単位(規制業種や書類不備でさらに延びる) | IRC(投資登録証明書)とERCの取得、印鑑・口座・税務登録まで含む |
駐在員事務所 | 一次統計がなく非掲載 | 日本側の書類準備(公証・認証)に3〜4週間、許可機関の審査は有効書類の受理から7営業日以内(政令07/2016/ND-CP 第11条) |
雇用代行(EOR) | 数週間 | 候補者が決まっていれば契約と雇用手続きのみ。法人設立の手続きが不要 |
開発委託(ラボ型) | 最短2週間 | 当社の場合。打ち合わせ→アサイン約1週間→候補者面談約1週間→開始 |
出典: 駐在員事務所の審査期間は政令07/2016/ND-CP 第11条(ジェトロ「ベトナム 外国企業の会社設立手続き・必要書類」2026年9月21日確認)。現地法人の期間は既存記事「ベトナム 法人設立」で検証した値。駐在員事務所の設立にかかる全体の期間は、公開された一次統計が確認できないため掲載していません。開発委託は当社の標準リードタイムです。
駐在員事務所の設立許可は、政令07/2016/ND-CP 第11条により、有効な書類を受理してから7営業日以内に発給の可否が決まります(書類に不備がある場合は受理から3営業日以内に補正を求められ、補正要求は原則1回限りです)。2025年6月の政令146/2025/ND-CPで、許可権限は省人民委員会に移管されました。ただし全体の期間を決めるのは行政の審査ではなく、日本側の書類準備です。本社の登記簿謄本と直近の監査済み財務諸表に公証・領事認証とベトナム語翻訳が必要になるため、申請の1か月前から準備を始めてください。
初期費用の比較
選択肢 | 初期費用の目安 | 資本金 | 含まれるもの |
|---|---|---|---|
現地法人 | 会計事務所の公開モデルケースで約183万円(資本金を除く) | 法定の最低資本金は一部業種を除き定めがない。事業計画に見合わない低額は審査で指摘される | 設立代行費、翻訳・公証費、行政手数料、オフィス敷金、印鑑・口座・税務登録 |
駐在員事務所 | 一次統計がなく非掲載 | 不要 | 申請手数料、翻訳・認証費、オフィス賃料の初期費用 |
雇用代行(EOR) | ほぼ発生しない | 不要 | 月額(給与+法定費用+手数料)のみ |
開発委託(ラボ型) | 発生しない | 不要 | 月額単価にすべて込み |
出典: 現地法人の初期費用は既存記事「ベトナム 法人設立」で検証した会計事務所の公開モデルケース。駐在員事務所の初期費用と、資本金の実務上の目安額は、公開された一次統計が確認できないため掲載していません。EORと開発委託は当社の提供条件です。
注意したいのは、現地法人の資本金は法定の最低額こそ一部業種を除いて定められていないものの、事業計画に見合わない低額では当局の審査で指摘を受ける点です(Leap、2026年1月)。「資本金ゼロで法人だけ作る」は通用しないと考えてください。
維持コストの比較
選択肢 | 毎年かかる主な費用 | 費用の性格 |
|---|---|---|
現地法人 | 会計税務の委託費、決算申告費、法定監査費(外資は義務)、賃料、人件費 | 人数に関係なく発生する固定費。金額は一次統計がなく非掲載 |
駐在員事務所 | 賃料、駐在員の人件費・住居費、スタッフの給与と社会保険、記帳と年次報告の実務 | 法人より軽いが、駐在員を置けば人件費が最大の費用 |
雇用代行(EOR) | 給与+会社負担の法定費用+代行手数料(各社が公開する料金は1名あたり月額199〜699USD。2026年9月21日確認) | 1名ごとに積み上がる変動費 |
開発委託(ラボ型) | 月額単価×人数。当社の公開単価は実務3年目安で1,500USD(約22.5万円)、最小構成は日本人PMフロント+2〜3人月で月額約80万円〜 | 1名ごとに積み上がる変動費 |
出典: 現地法人の維持費は既存記事「ベトナム 法人設立」で検証した会計事務所の公開値、EORの手数料は各社の公式料金ページ(Deel・Remote・Oyster・RemoFirst、2026年9月21日確認)。当社の単価は公開料金表に基づきます。
現地法人でいちばん見落とされるのが法定監査です。外資企業には年次の法定監査が義務づけられており、従業員が2名でも20名でも発生します。「小さく法人を作って様子を見る」という発想が成立しにくいのは、この固定費があるからです。
費用の性格が違う——法人は固定費型、EORと開発委託は変動費型
ここまでの表を見比べると、費用のかかり方が2種類に分かれることが分かります。現地法人と駐在員事務所は「拠点を維持するための固定費」が先に立ち、人数が増えても1人あたりの負担は薄まっていきます。雇用代行と開発委託は「1名ごとの変動費」で、少人数なら安く、人数が増えれば比例して増えます。
この性格の違いが、後述する損益分岐の正体です。どちらが安いかは金額表だけでは決まらず、「何名を何年続けるか」で入れ替わります。逆に言えば、人数と期間が読めないうちに固定費型を選ぶのが、費用面での失敗のもとです。次章では、金額に表れないもう一つの負担——会計・税務の義務と、撤退の重さを比べます。
義務と出口で比べる——会計・税務、雇用、撤退のしやすさ
費用の次に効いてくるのが、毎年の実務負担と、やめるときの重さです。ここを見ずに初期費用だけで決めると、3年目に「管理に人手を取られて本業が進まない」という状態になります。会計・税務の義務、雇用の可否、撤退のしやすさの順に並べます。以下は一般的な整理であり、個別の税務判断は税理士・会計事務所にご確認ください。
会計・税務の義務
選択肢 | 法人所得税(CIT) | 付加価値税(VAT) | 個人所得税(PIT) | 会計・報告の義務 |
|---|---|---|---|---|
現地法人 | 課税対象。標準税率20% | 申告・控除・還付の対象 | 従業員分の源泉徴収 | ベトナム会計基準での記帳、年次の法定監査(外資は義務)、決算申告 |
駐在員事務所 | 原則課税対象外。ただしPE認定を受けた場合は課税 | 原則申告不要 | 源泉徴収義務あり。居住者は累進課税 | 監査義務はないが帳簿の作成・保存義務あり。年次活動報告書を毎年1月30日までに許可証発給機関へ提出(政令07/2016/ND-CP 第32条) |
雇用代行(EOR) | 発生しない(自社は納税義務者にならない) | 発生しない | 代行会社が源泉徴収・納付を行う | 自社にベトナムでの記帳・申告義務は生じない |
開発委託(ラボ型) | 発生しない | 発生しない(日本国内取引として処理) | 発生しない | 自社は委託契約と検収の管理のみ |
出典: 年次活動報告書の提出期限・提出先は政令07/2016/ND-CP 第32条第1項(ジェトロ日本語仮訳・2026-09-21確認)、現地法人と駐在員事務所の税務比較はVietBiz(2026年7月)。外資の法定監査義務は既存記事「ベトナム 法人設立」で検証済みです。
駐在員事務所は「税金がかからないから義務も軽い」と誤解されがちですが、個人所得税の源泉徴収と年次活動報告は確実に発生します。特に事務所長が交代する際は退任者の税務確定(タックス・ファイナライゼーション)が必須で、未納や申告漏れがあると出国制限がかかる事例も報告されています(ビッグビート、2026年4月)。軽いのは税負担であって、実務負担ではありません。
雇用の可否と人数——誰が雇用主になるか、社会保険とビザ
現地法人と駐在員事務所は自社が雇用主になり、ベトナム労働法に従って雇用契約・最低賃金・社会保険の手続きを自社で行います。社会保険・健康保険・失業保険の料率は、ベトナム人スタッフで企業負担21.5%+個人負担10.5%=合計32.0%、失業保険の対象外となる外国人スタッフで合計30.0%です。保険料の算定上限は月額4,680万ドン(基準賃金の20倍、2024年7月1日以降)です(出典: ジェトロ「ベトナム 外国人就業規制・在留許可・現地人の雇用」2026年9月21日確認)。地域別最低賃金は、2026年1月1日施行の政令293/2025/ND-CPで平均7.2%引き上げられ、第1地域(ハノイ・ホーチミン市)は月額5,310,000ドンです(出典: ジェトロ ビジネス短信「最低賃金は2026年1月に平均7.2%引き上げの正式決定」2026年9月21日確認)。
日本人駐在員を置く場合は、労働許可証(ワークパーミット)の取得が原則必要です。駐在員事務所の場合も、労働許可証の有効期間は最長2年です。延長する場合は最大2年・1回限りと定められています(2019年労働法典第155条)。人数の制約はいずれの形態にもありませんが、「人数が少ないほど1人あたりの管理コストが重くなる」という現実的な制約はあります。
雇用代行(EOR)では代行会社が法律上の雇用主となり、雇用契約・社会保険・給与計算・税務を行います。自社は採用の決定と日々の業務指示を担当します。開発委託(ラボ型)では、委託先が雇用主であり、自社は専任チームに対して開発の優先順位を示す役割です。当社の場合、契約と支払いは日本国内法人・日本法準拠で、海外送金は不要です。ベトナムとの時差は2時間、祝日は2026年で年12日(労働法112条の法定は11日で、2026年からベトナム文化の日が加わります)で、2026年のテト(旧正月)休暇は2月14日から22日です。
撤退のしやすさ——清算手続きが必要な法人と、契約終了で済む形
進出の検討時にはほとんど議論されませんが、形態の差が最も大きく出るのが出口です。
選択肢 | 撤退の手続き | 期間の目安 |
|---|---|---|
現地法人 | 清算手続き。税務調査、債権債務の整理、従業員の処遇、資産の処分 | 税務調査と債権債務の整理が終わるまで完了しない |
駐在員事務所 | 商工局への閉鎖届出、税務確定、社会保険の精算、労働契約の終了、口座解約、印鑑の返却 | 法人より軽いが、税務調査があり想定以上に時間とコストがかかる場合がある |
雇用代行(EOR) | 代行会社との契約終了と、雇用契約の終了手続き | 契約の予告期間に従う |
開発委託(ラボ型) | 委託契約の終了。当社は縮小・交代を1か月単位で調整 | 予告期間のみ |
出典: 駐在員事務所・支店の事業終了の要件・必要書類・手順は政令07/2016/ND-CP 第35条〜第37条(ジェトロ日本語仮訳・2026-09-21確認)。
「入るのが軽い形は出るのも軽い」という対応関係があります。事業の不確実性が高い段階で固定費型を選ぶと、撤退の重さがそのまま意思決定の遅れになります。
駐在員事務所は現地法人へ「格上げ」できない——閉鎖と新規設立が別手続き
最後に、比較表には表れない落とし穴を1つ。駐在員事務所を現地法人に「格上げ」することはできません。事業を本格化する段階では、駐在員事務所の閉鎖手続きと現地法人の新規設立手続きを別々に行う必要があります(Leap、2026年1月)。移行に時間とコストが二重にかかるため、1〜2年以内に本格進出する可能性が高いなら、最初から小規模な現地法人を設立する判断もあります。
では、その「本格進出」はいつ、何を基準に決めればよいのでしょうか。次章では、何名から法人設立が合理的かという損益分岐の考え方と、目的別の選び方を整理します。
何名から法人設立が合理的か——損益分岐の考え方と、目的別の選び方
「何名から法人を作ったほうが安いのか」は、相談の場で必ず出る問いです。結論を先に言うと、単一の正解はありません。ただし考え方は単純で、固定費型と変動費型のコストが交わる点を探すだけです。ここでは損益分岐の考え方と、目的から逆算する選定表を示します。
損益分岐の考え方——固定費型と変動費型が交わる点
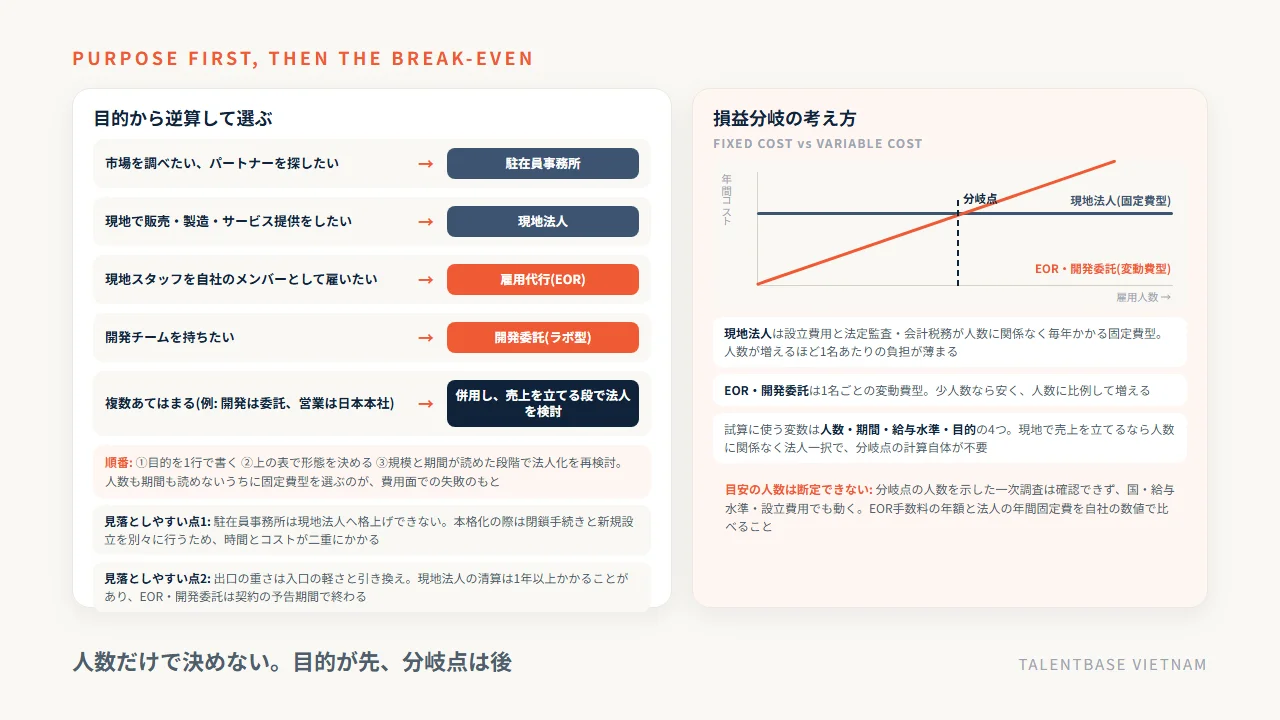
前章までに見たとおり、現地法人は設立費用と毎年の維持費という固定費が先に立ち、雇用代行(EOR)と開発委託は1名ごとの変動費です。人数が少ないうちは固定費の重い法人が割高で、人数が増えると1名あたりの固定費が薄まり、どこかで変動費を下回ります。この交点が損益分岐です。
分岐点になる人数を示した一次調査は確認できませんでした。判断の仕方はシンプルで、EOR手数料の年額(人数×月額手数料×12)が、現地法人の年間固定費(会計・税務顧問、法定監査、オフィス賃料など)を上回るかどうかを自社の数値で比べることです。給与水準・設立費用・国によって分岐点は動くため、一般的な人数の目安をそのまま当てはめないでください。ベトナムは設立費用も給与水準もASEANの中では低い側にあるため、分岐点は国によって前後に動くと考えてください。当社としてこの人数を断定することはしません。試算に使う変数は、次の4つです。
- 人数: 同一国で何名を雇うか。1名あたりの変動費に効く
- 期間: 何年続けるか。設立費用を何年で按分するかに効く
- 給与水準: 職種と経験年数。法定費用の絶対額が変わる
- 目的: 現地で売上を立てるか。立てるなら人数に関係なく法人一択
4つ目が最も重要で、売上を立てる必要があるなら損益分岐の計算そのものが不要です。人数の議論は「売上を立てない」場合にだけ意味を持ちます。
目的別の選定表——4つの目的から逆算する
目的 | 第一候補 | 理由 | 次の一手 |
|---|---|---|---|
市場を調べたい、パートナーを探したい | 駐在員事務所 | 営業は不要で、連絡・調査・展示会出展ができれば足りる。法人より初期費用が軽い | 事業化の目処が立った時点で法人を新規設立 |
現地で販売・製造・サービス提供をしたい | 現地法人 | 契約締結・請求書発行・代金回収は法人にしかできない | 資本金と業種規制を先に確認 |
現地スタッフを自社のメンバーとして雇いたい | 雇用代行(EOR) | 法人なしで雇用でき、初期費用と年次監査が不要。数名規模なら総額を抑えやすい | 人数が増えたら損益分岐を再計算 |
開発チームを持ちたい | 開発委託(ラボ型) | 雇用主にも法人にもならずに専任チームを持てる。増減が最も柔軟 | 規模と稼働が読めた段階で内製化や法人化を検討 |
上記が複数あてはまる | 併用 | 例: 開発委託でチームを回しながら、営業は日本本社が担う | 売上を立てる段になって法人を検討 |
当社の位置づけ——開発委託(ラボ型)と雇用代行(EOR)、法人設立は業務範囲外
当社が提供しているのは、表の下2行にあたる開発委託(ラボ型)と雇用代行(EOR)です。法人設立と駐在員事務所設立の代行は行っておらず、必要な案件には専門家をご紹介しています。だから4つを中立に並べられますし、「この案件は法人が要る」と率直に申し上げられます。
開発委託については、グループの人財紹介事業が持つ2,000名以上のIT人財データベース(日本語N1〜N2相当を含む)から直接アサインするため、協力会社や紹介経由の仲介マージンが発生しません。公開単価は実務3年目安のエンジニアで1,500USD(約22.5万円)、5年で2,000USD、10年目安とブリッジSEで3,000USDです。最小構成は日本人PMフロント+2〜3人月で月額約80万円〜、1名から最短2週間で開始でき、増員は約1週間、縮小・交代(リプレイスメント)は1か月単位で調整できます。契約と支払いは日本国内法人・日本法準拠で、海外送金は不要です。
品質は仕組みで担保しています。日本人PMによる設計レビュー、Gitのプルリクエストによるコードレビューの標準化、リリース前のダブルチェックの3点です。事例としては、介護記録SaaS「CareViewer」で日本語ブリッジSE1名+フルスタック2名の体制を組み、従来の半分以下のコストで週次の優先順位判断を回しています。
逆に、当社が向かない案件もはっきりしています。ベトナム国内で販売や製造を行い現地で売上を立てる案件、現地スタッフを自社の社員として長期に雇い評価制度まで自社で運用したい案件は、開発委託では解決しません。前者は現地法人、後者は法人かEORです。
段階的に進める——軽い形で始めて、規模と期間が読めてから法人化する
2018年から約100社の体制づくりに関わってきて感じるのは、最初から法人を作った会社より、軽い形で1年ほど回して規模と稼働が読めてから法人化した会社のほうが、結果的に無駄が少ないということです。人数も期間も読めない段階で固定費型を選ぶと、使い切れない拠点と、毎年の監査費用だけが残ります。
進め方の順は、①目的を1行で書く、②売上を立てるなら法人、調べるだけなら駐在員事務所、雇いたいなら雇用代行、作りたいなら開発委託、③規模と期間が読めた段階で法人化を再検討、です。現在の体制と要件をお聞かせいただければ、開発委託・雇用代行の概算見積もりと、法人設立と比べた総額の考え方をあわせてお答えします。
ベトナムの駐在員事務所と法人設立の比較でよくある質問
拠点形態の相談で繰り返し聞かれる質問を5つにまとめました。社内の稟議や役員説明の想定問答にもお使いください。以下は一般的な情報提供であり、法的助言・税務助言ではありません。
Q1. 駐在員事務所で少しだけ営業することはできますか?
できません。見積書の発行、価格交渉、契約書への署名、請求書の発行、代金の回収はいずれも禁止されています。これらを行うと恒久的施設(PE)と認定され、法人所得税の課税対象になるリスクがあります。営業活動が要るなら現地法人を選んでください。
Q2. 駐在員事務所を現地法人に格上げできますか?
できません。駐在員事務所の閉鎖手続きと、現地法人の新規設立手続きを別々に行う必要があります。移行には時間とコストが二重にかかるため、1〜2年以内に本格進出する見込みが高いなら、最初から小規模な現地法人を検討する判断もあります。
Q3. 何名から現地法人のほうが安くなりますか?
EOR手数料の年額が現地法人の年間固定費を上回る人数が分岐点になります。分岐点の人数を示した一次調査は確認できないため、自社の人数・期間・職種で試算してください。現地で売上を立てる必要があるなら、人数に関係なく法人一択です。
Q4. 開発チームが欲しいだけなら、拠点は要りませんか?
要りません。開発委託(ラボ型)なら、法人設立も雇用主になることも不要です。当社の場合は1名から最短2週間で開始でき、増員は約1週間、縮小・交代は1か月単位です。契約と支払いは日本国内法人・日本法準拠で、海外送金も発生しません。
Q5. 撤退にはどのくらいかかりますか?
現地法人の清算は税務調査と債権債務の整理を伴い、これらが終わるまで手続きは完了しません。駐在員事務所の閉鎖も税務確定と社会保険の精算が必要です。一方、雇用代行と開発委託は契約の予告期間に従った終了で済みます。入口の軽さと出口の軽さは、おおむね対応関係。
まとめ: 目的を1行で書けば、ベトナムの拠点形態は決まる——売上なら法人、調査なら駐在員事務所、雇用ならEOR、開発なら委託
ベトナムの拠点形態は、駐在員事務所と現地法人の2択ではありません。雇用代行(EOR)と開発委託(ラボ型)を加えた4択で比べてください。選び方は「ベトナム国内で売上を計上するか」「自社が雇用主になる必要があるか」の2つの問いでほぼ決まります。現地で契約し請求書を発行して代金を回収するなら現地法人以外に道はなく、市場を調べたいだけなら駐在員事務所、現地スタッフを自社のメンバーとして雇いたいだけならEOR、開発チームが目的なら開発委託が最小コストです。
費用は金額表だけでは比べきれません。現地法人は初期費用(会計事務所の公開モデルケースで約183万円)と資本金に加え、外資に義務づけられた法定監査を含む固定費が毎年かかります。駐在員事務所は資本金が不要で税負担も軽い一方、個人所得税の源泉徴収と毎年1月30日までの年次活動報告、帳簿の5年保存という実務が残ります。EORと開発委託は初期費用がなく1名ごとの変動費です。この固定費型と変動費型が交わる点が損益分岐です。分岐点の人数を示した一次調査は確認できず、国・給与水準・設立費用でも動くため、EOR手数料の年額と法人の年間固定費を自社の数値で比べてください。出口も同じで、法人の清算は1年以上かかることがあり、駐在員事務所は現地法人へ格上げできません。
当社が提供しているのは開発委託(ラボ型)と雇用代行(EOR)で、法人設立や駐在員事務所設立の代行は行っていません。開発委託は2,000名以上のIT人財データベースから直接アサインし、1名から最短2週間、契約と支払いは日本国内法人・日本法準拠で海外送金も不要です。逆に、現地で売上を立てる案件や自社で長期に雇用したい案件には向かないため、その場合は法人やEORをお勧めしています。設立手続きの詳細はベトナム法人設立の流れ、進出全体の流れはベトナム進出もあわせてご覧ください。なお本記事は一般的な情報提供であり、法的助言・税務助言ではありません。個別の判断は専門家にご確認ください。現在の体制と要件をお聞かせいただければ、開発委託・雇用代行の概算見積もりと、法人設立と比べた総額の考え方でお答えします。合わない案件にはその旨も率直にお伝えします。