『ベトナムの開発会社から届いた請求書に消費税が載っていない。これは正しいのか、経理でどう処理すればいいのか』——オフショア開発を始めた会社の経理や発注担当の方から、当社にもよく届く質問です。「海外だから消費税はかからない」と聞いてはいても、根拠を説明できず、税理士に聞く前に基礎を押さえたい、という方が多いのではないでしょうか。
結論から言うと、海外の開発会社が海外で開発する典型的なオフショア開発の委託費は、消費税の「不課税取引」で、請求書に消費税がないのは正しい処理です。ただし「海外だから税金が安い」と考えるのは失敗のもとです。不課税は仕入税額控除ができず、非課税とも区分が違います。そして消費税より見落とされやすいのが源泉所得税で、純粋な開発作業の対価なら不要ですが、契約書や請求書の書き方で「著作権の譲渡対価」と読まれると20.42%の源泉徴収が必要になり、日越租税条約で10%に軽減するにも支払日の前日までの届出が要るのが実情です。
この構造を押さえておけば、税務調査で指摘される側にはなりません。消費税は内外判定の根拠と例外を知り、源泉は役務か著作権かを契約書で区分し、経理では控除不可の影響と簡易課税の選択を確認する。そして税務の手間そのものを避けたいなら、日本法人が契約と請求の窓口になる形を選ぶ、という順で考えれば、判断は難しくありません。
この記事では、①消費税が不課税になる根拠(国税庁の内外判定)と課税になる例外、不課税・非課税・免税の違い、②源泉所得税が必要になる条件と租税条約の手続き、契約書・請求書の書き方、③経理処理(仕入税額控除・課税売上割合・簡易課税・インボイス)と、海外法人直接契約と日本法人契約の税務比較・発注前のチェックリスト、の順で整理します。
私は2018年からホーチミンに住み、約100社の日系企業と付き合ってきました。当社は開発拠点をベトナムに置きながら、契約と支払いは日本法人が窓口となる国内取引で対応しており、この記事ではその違いも含めて書きます。税務の細部は国際税務に詳しい税理士に確認していただく前提で、発注者が最低限押さえるべき点を知りたい方は、このまま読み進めてください。
目次
- オフショア開発の消費税は原則「不課税」
- 結論: 海外の開発会社が海外で開発する委託費は不課税。請求書に消費税がないのは正しい
- 判定の根拠——役務の提供場所で決まる(国税庁タックスアンサーNo.6210)
- 課税になる例外
- 不課税・非課税・免税の違いと、請負・準委任・ラボ型での扱い
- 消費税より怖い源泉所得税
- 純粋な開発作業の対価なら源泉は不要
- 著作権の譲渡・使用料と認定されると20.42%
- 日越租税条約で10%に軽減
- 契約書・請求書の書き方と国外作業の証跡
- 経理・契約の実務と、日本法人と契約する場合の違い
- 経理処理——不課税仕入れは控除不可、課税売上割合、簡易課税と原則課税の選択
- インボイス制度との関係
- 海外法人直接契約と日本法人契約の比較
- 発注前のチェックリスト
- 【FAQ】オフショア開発の消費税・税務に関するよくある質問
- オフショア開発の委託費に消費税はかかりますか?
- 不課税と非課税は何が違いますか?
- 海外の開発会社への支払いに源泉徴収は必要ですか?
- 租税条約の届出はいつまでに出しますか?
- 日本法人が窓口のオフショア会社と契約すると消費税はどうなりますか?
- まとめ: オフショア開発の消費税は不課税が原則
オフショア開発の消費税は原則「不課税」——内外判定の根拠と、課税になる例外
まず消費税の結論と根拠を押さえます。判断の出発点は、その取引が消費税法上の「国内取引」か「国外取引」かという内外判定です。海外の開発会社が海外で開発するオフショア開発は国外取引にあたり、消費税は課税されません。ただし例外があり、不課税と非課税の違いも経理処理に影響します。
結論: 海外の開発会社が海外で開発する委託費は不課税。請求書に消費税がないのは正しい
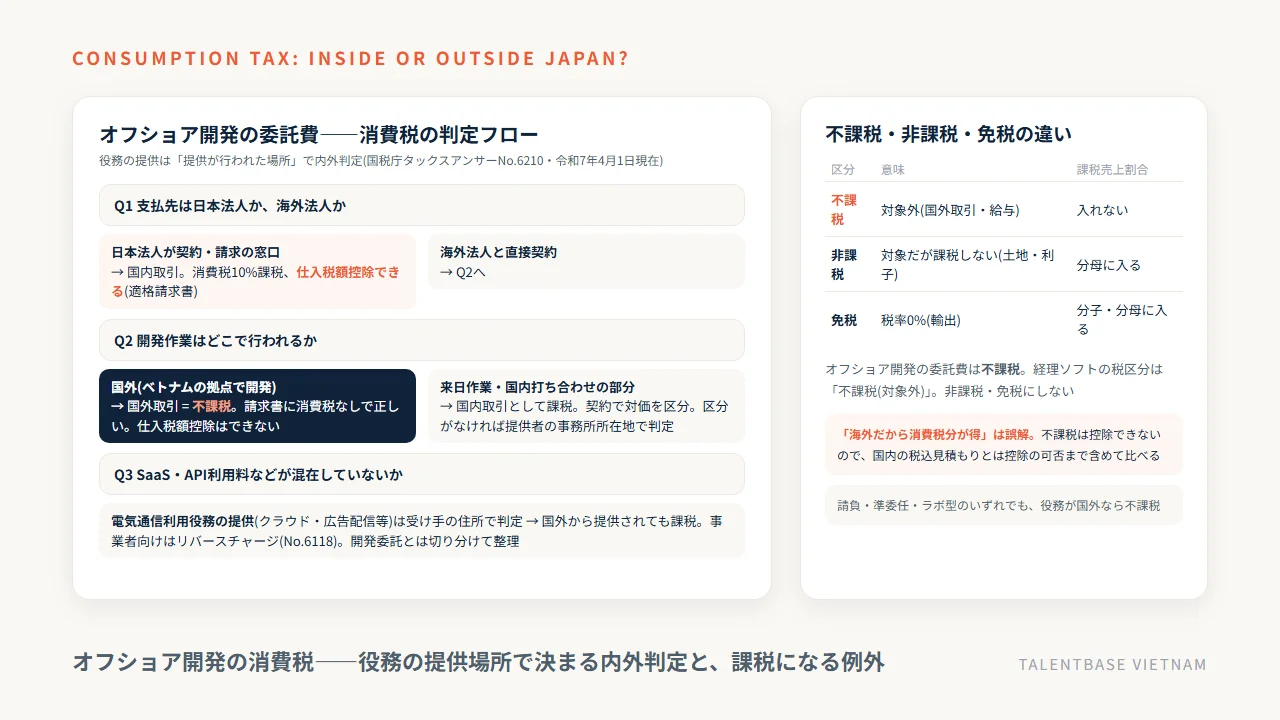
消費税が課税されるのは「国内において事業者が事業として対価を得て行う資産の譲渡等(役務の提供を含む)」です。ベトナムやフィリピンの開発会社が、現地の拠点でプログラミングやテストを行う典型的なオフショア開発は、役務の提供場所が国外なので国外取引となり、消費税の課税対象外(不課税取引)です。海外法人からのUSD建て請求書に消費税が載っていないのは、この理由で正しい処理です。
ただし「海外だから消費税分が得」と考えるのは失敗のもとです。不課税の仕入れは仕入税額控除の対象外で、国内の課税仕入れのように支払った消費税を差し引けません。詳しくは第3章で扱います。
判定の根拠——役務の提供場所で決まる(国税庁タックスアンサーNo.6210)
国税庁のタックスアンサーNo.6210(令和7年4月1日現在法令等)では、役務の提供は原則として「その役務の提供が行われた場所」で国内取引かどうかを判定すると定めています。国内と国外にまたがる役務の場合は、契約で対価が合理的に区分されていればその区分に従い、区分されていなければ「役務の提供を行う者の事務所等の所在地」で判定します。
取引の形 | 役務の提供場所 | 判定 | 消費税 |
|---|---|---|---|
海外の開発会社が現地で開発(請負・準委任・ラボ型) | 国外 | 国外取引 | 不課税 |
海外のエンジニアが来日して国内で作業する部分 | 国内 | 国内取引 | 課税 |
国内外にまたがり、契約で対価を区分している | 区分に従う | それぞれ判定 | 国内部分のみ課税 |
国内外にまたがり、対価を区分していない | 提供者の事務所所在地 | 海外法人なら国外取引 | 不課税 |
日本法人が窓口となり国内で契約・請求する | 国内 | 国内取引 | 課税(仕入税額控除可) |
契約書と請求書に「作業場所」と「業務内容」を書いておくと、この判定を説明しやすくなります。
課税になる例外——来日作業・国内部分・電気通信利用役務(リバースチャージ)
例外は3つです。第1に、海外のエンジニアが日本に常駐・来日して作業する部分は国内取引として課税されます。ラボ型でも、エンジニアが日本国内で作業する契約なら扱いが変わるため、作業場所を契約で明確にしてください。第2に、国内での打ち合わせやコンサルティングを海外の会社が国内で提供する部分も同様です。
第3に、電子書籍・音楽・広告の配信やクラウドサービスなど、インターネットを介して行われる「電気通信利用役務の提供」は、提供する側の場所ではなく「役務の提供を受ける者の住所等」で内外判定され、国外から提供されても国内取引として課税されます(国税庁No.6118)。事業者向けのものは、受け取った国内事業者が申告・納税するリバースチャージ方式です。一般的なソフトウェアの開発委託はこれに該当しませんが、開発と一緒にSaaS利用料やAPI利用料が請求される場合は、その部分だけ別の論点として切り分けてください。
不課税・非課税・免税の違いと、請負・準委任・ラボ型での扱い
区分 | 意味 | 例 | 課税売上割合の計算 |
|---|---|---|---|
不課税(課税対象外) | そもそも消費税の対象にならない | 国外取引、給与、寄付 | 分母にも分子にも入れない |
非課税 | 対象だが政策的に課税しない | 土地の譲渡、利子、社会保険診療 | 分母に入れる(割合を下げる) |
免税(輸出免税) | 対象だが税率0% | 輸出取引 | 分子・分母に入れる |
オフショア開発の委託費は「不課税」で、非課税とは経理上の区分が違います。契約形態については、請負(成果物の完成)・準委任(業務の遂行)・ラボ型(専属チームの月額)のいずれでも、役務が国外で提供されていれば不課税です。契約類型の違いそのものは準委任と請負の違いで解説しています。消費税の結論はここまでで出ますが、オフショア開発の税務で本当に見落とされやすいのは、次の源泉所得税です。
消費税より怖い源泉所得税——「役務の提供」か「著作権の譲渡」かで20.42%が変わる
『海外への支払いだから源泉徴収は関係ない』——この思い込みで、後から税務調査で指摘を受ける例が実際にあります。海外法人への支払いでも、その内容が日本の税法上の「国内源泉所得」に当たれば、支払う側に源泉徴収義務が生じます。オフショア開発で問題になるのは、ソフトウェアが著作物であるため、委託費が「開発作業の対価」ではなく「著作権の譲渡・使用料」と認定される場合です。
純粋な開発作業の対価なら源泉は不要
発注者が仕様書を作り、海外の開発会社がその仕様に基づいて国外でコーディング・テストを行う——この純粋な開発委託は「国外で行われる役務提供の対価」であり、源泉徴収は原則不要です。役務提供の対価が国内源泉所得になるのは、役務が国内で行われた場合に限られるためです。ラボ型で専属チームがベトナムで作業する形も同じ整理になります。
支払いの性質 | 源泉徴収 | 税率(国内法) | 典型例 |
|---|---|---|---|
国外で行われる開発作業(役務)の対価 | 不要 | — | 仕様書に基づくコーディング・テスト・実装 |
著作権の使用料・譲渡の対価 | 必要 | 20.42% | 既存ソフトのライセンス、著作権譲渡対価と読める契約 |
役務と著作権の対価が渾然一体 | 全額が使用料と認定されるリスク | 20.42% | 契約書・請求書で区分していない |
国内で行われる役務(来日作業等)の対価 | 必要になる場合あり | 20.42% | 海外法人のエンジニアが国内で作業 |
著作権の譲渡・使用料と認定されると20.42%——裁決例と所得税法161条
所得税法第161条は、著作権の使用料またはその譲渡による対価を国内源泉所得と定めています。完成したソフトウェアの著作権が海外の開発会社から日本企業に移転する取引と認定されれば、その対価は源泉徴収の対象で、国内法の税率は20.42%です。国税不服審判所の裁決には、開発委託費として支払った金額が著作権の譲渡対価に当たると判断され、源泉徴収漏れを指摘された事例があります。
問題になりやすいのは、役務提供と著作権譲渡の対価が契約上も実態上も区分できないケースです。「成果物の著作権は発注者に帰属する」と書くこと自体は一般的ですが、著作権の譲渡に独立した対価を設定したり、請求書に「Copyright Transfer Fee」「License Fee」「Royalty」と書いたりすると、支払いの性質が使用料と読まれます。契約書の一文で20%が変わる、というのがこの論点の実情です。
日越租税条約で10%に軽減——届出書は支払日の前日まで、インドは別扱い
著作権の対価と整理される場合でも、日本とベトナムの間には租税条約があり、使用料に対する源泉税率は10%に軽減されます(フィリピン・中国なども同程度)。軽減を受けるには、支払いを受ける海外法人が「租税条約に関する届出書」を、支払者の納税地の所轄税務署長に支払日の前日までに提出する必要があります。間に合わなかった場合は、いったん20.42%で源泉徴収し、後日「租税条約に関する源泉徴収税額の還付請求書」で差額の還付を受けます。
なお、委託先がインド法人の場合は扱いが違います。日印租税条約は「技術上の役務に対する料金」を使用料に含めるため、純粋な役務提供でも源泉徴収が必要になり、届出をすれば10%、しなければ20.42%です。ベトナムと同じ感覚で「役務だから不要」と決め打ちしないでください。
契約書・請求書の書き方と国外作業の証跡
源泉不要と整理するために、契約書・請求書・証跡の3点をそろえます。
- 契約書: 委託料は「国外で行われる開発業務の対価」であると明記し、成果物の権利帰属は開発委託に付随する成果物の取扱いとして定める。著作権の譲渡やライセンスに独立した対価を設定しない。既存ソフトウェアやノウハウの使用許諾を目的とする契約ではないことを書く。作業場所(国外)も明記する
- 請求書・見積書・検収書: 「Software development service fee」「System development outsourcing fee」のように、契約書と表現をそろえる。「Royalty」「License Fee」「Copyright Transfer Fee」「Know-how Fee」は避ける
- 証跡: 仕様書、作業報告書、チケット管理やGitのコミット履歴、チャットのやり取り、納品書・検収書、海外開発会社の所在地と作業体制の資料。国外で作業していることを説明できる形で残す
もう1つ注意点があります。開発会社が保有する独自ライブラリやテンプレートを使わせる実態がある場合、その部分は使用料性が問題になります。一般的な開発ツールやオープンソースの利用は該当しませんが、独自資産の利用許諾があるなら対価を区分し、源泉と租税条約の適用を検討してください。契約書は税務のためだけに書くものではありませんが、支払いの性質を誤解されない書き方をしておくことが、後の追徴を防ぐ最も確実な方法です。
経理・契約の実務と、日本法人と契約する場合の違い——仕入税額控除・簡易課税・インボイス、当社の例
消費税と源泉の結論が出たら、次は経理処理と契約の形です。この章では、不課税仕入れが消費税の計算に与える影響、インボイス制度との関係、そして海外法人と直接契約する場合と日本法人が窓口の会社と契約する場合の違いを、当社の例を含めて同じ土台で比べます。最後に発注前のチェックリストをまとめます。
経理処理——不課税仕入れは控除不可、課税売上割合、簡易課税と原則課税の選択
項目 | 海外の開発会社への委託費(不課税仕入れ)の扱い |
|---|---|
仕入税額控除 | 対象外。支払った金額に消費税が含まれないため控除するものがない |
課税売上割合 | 影響なし(不課税は分母・分子のどちらにも入らない)。非課税とは違う |
納税額への影響 | 国内の課税仕入れが相対的に減るため、原則課税では仕入税額控除の総額が縮む |
簡易課税との比較 | オフショア比率が高い会社は、簡易課税のほうが納税額を抑えられる場合がある。みなし仕入率は消費税法施行令で事業区分ごとに定められているため、自社がどの事業区分に当たるかを顧問税理士に確認したうえで、原則課税との試算を比較する |
経理ソフトの税区分 | 「不課税(対象外)」。「非課税」「免税」にしない |
つまり、海外法人直接契約の見積もりが税抜で安く見えても、控除できない分を含めて国内の税込見積もりと比べる必要があります。税抜単価×控除の可否で実質差を出すのが、同じ土台で比べる型です。
インボイス制度との関係——国外取引は対象外、国内の付随費用は対象
2023年10月に始まったインボイス制度(適格請求書等保存方式)は、国内の課税取引の仕入税額控除の要件です。典型的なオフショア開発の委託費は国外取引(不課税)なので、インボイスの要否以前に消費税の対象外で、海外法人から適格請求書をもらう必要はありません。一方、翻訳費、仲介手数料、国内での打ち合わせに関するコンサルティング費など、国内の事業者に払う付随費用は課税取引で、控除には適格請求書の保存が必要です。「海外関連の支出=全部不課税」とまとめずに、支払先ごとに区分してください。
海外法人直接契約と日本法人契約の比較——消費税・源泉・送金・為替(当社の例)
オフショア開発会社には、海外法人と直接契約する形と、日本法人が契約・請求の窓口になる形があります。税務と手間の違いは次のとおりです。
項目 | 海外法人と直接契約 | 日本法人が窓口の契約(当社の例) |
|---|---|---|
消費税 | 不課税(請求書に消費税なし) | 国内取引として課税(税込の適格請求書) |
仕入税額控除 | できない | 通常の課税仕入れとして控除できる |
源泉所得税 | 役務か著作権かの判断・契約書の整備・租税条約の届出が必要 | 論点が発生しない(国内法人への支払い) |
支払い | USD建ての海外送金。送金手数料・為替差損益・着金確認 | 円建ての国内振込 |
契約 | 英文契約・準拠法の交渉・作業場所と著作権条項のレビュー | 日本語契約・日本法準拠 |
経理の手間 | 不課税区分、証跡の保管、税務調査での説明 | 国内取引と同じ |
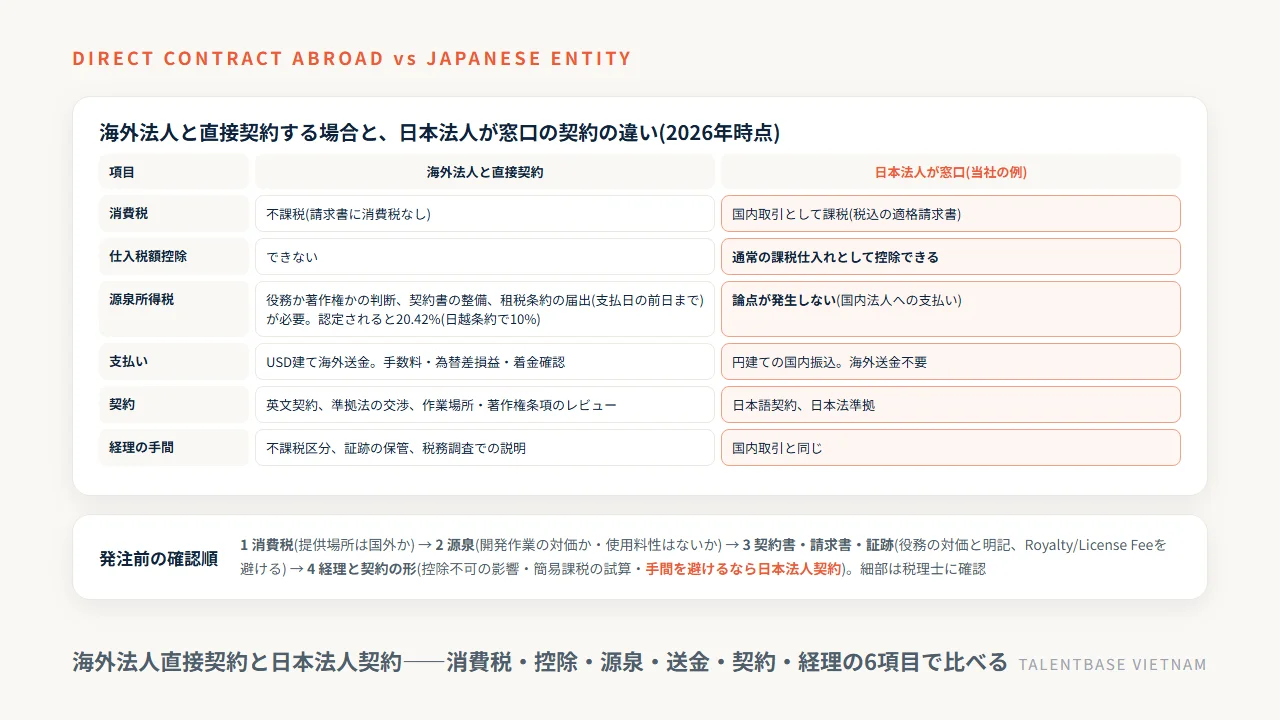
当社(TALENTBASE VIETNAM)は開発拠点をホーチミンに置いていますが、契約と支払いは日本法人の株式会社TALENTBASE JAPANが窓口となり、日本法を準拠法とする契約で、原則として国内取引として対応しています。海外送金は不要で、経理は円建ての適格請求書を通常の課税仕入れとして処理するだけです。単価は実務3年目安のエンジニアで1,500USD(約22.5万円、1USD=150円換算目安)を公開していますが、円建ての契約では為替の扱いも見積もり時に確認できます。私が約100社と付き合ってきた中で、経理と法務の手間を理由に国内契約を選ぶ会社は少なくありません。
どちらが有利かは、会社の課税方式・取引規模・法務体制で変わります。「消費税がない分安い」と「控除できて手間がない」を、控除の可否・源泉・送金手数料・為替・契約レビューの工数まで含めて比べてください。単価の内訳と同じで、含まれているものをそろえてから比べるのが失敗しない読み方です。
発注前のチェックリスト——消費税→源泉→契約書→経理の順
- 消費税: 役務の提供場所は国外か。来日作業・国内打ち合わせ・SaaS利用料が混在していないか
- 源泉: 支払いは開発作業の対価か。既存ソフト・独自ライブラリの利用許諾が含まれないか。使用料性が残るなら租税条約の届出を支払前に
- 契約書・請求書: 役務の対価であること、成果物の権利帰属、作業場所を明記。「Royalty」「License Fee」の表現を避け、書類間で表現をそろえる
- 経理: 税区分は不課税、証跡を保管、簡易課税と原則課税を試算。国内の付随費用は適格請求書を保存
- 契約の形: 税務の手間を避けたいなら、日本法人が窓口の契約を候補に入れる
細部は国際税務に詳しい税理士に確認してください。オフショア開発の税務で本当に大事なのは、税率の数字ではなく、支払いの性質を契約と書類で一貫させておくこと。
【FAQ】オフショア開発の消費税・税務に関するよくある質問
オフショア開発の消費税と税務について、当社によく寄せられる質問をまとめました。個別の税務判断は国際税務に詳しい税理士にご確認ください。契約形態や体制の相談は、現在の体制と要件をお聞かせいただければ無料でお答えします。
オフショア開発の委託費に消費税はかかりますか?
海外の開発会社が海外で開発する典型的な形なら、役務の提供場所が国外のため不課税(課税対象外)です。エンジニアの来日作業や国内の打ち合わせ部分、SaaS利用料などの電気通信利用役務は別扱いになります。
不課税と非課税は何が違いますか?
不課税はそもそも消費税の対象外で、課税売上割合の分母・分子のどちらにも入りません。非課税は対象だが課税しない取引で、分母に入って割合を下げます。どちらも仕入税額控除はできません。
海外の開発会社への支払いに源泉徴収は必要ですか?
仕様書に基づく国外での開発作業の対価なら原則不要です。著作権の譲渡・使用料と認定されると20.42%の源泉徴収が必要になるため、契約書と請求書で「開発業務の対価」であることを明確にしてください。
租税条約の届出はいつまでに出しますか?
支払日の前日までに、海外法人が「租税条約に関する届出書」を支払者の所轄税務署長に提出します。日越租税条約なら使用料の源泉税率は10%です。間に合わなければ20.42%で徴収し、還付請求書で差額を取り戻します。
日本法人が窓口のオフショア会社と契約すると消費税はどうなりますか?
国内取引として消費税がかかり、適格請求書で通常どおり仕入税額控除ができます。源泉徴収や海外送金の論点は発生しません。当社は契約・支払いを日本法人が窓口とする国内取引で対応する形。
まとめ: オフショア開発の消費税は不課税が原則——控除不可と源泉を押さえ、契約書を整え、手間を避けるなら日本法人契約
海外の開発会社が海外で開発する典型的なオフショア開発の委託費は、役務の提供場所が国外のため消費税の不課税取引で、請求書に消費税がないのは正しい処理です(国税庁タックスアンサーNo.6210)。ただし不課税は仕入税額控除ができず、非課税とも区分が違い、来日作業・国内の打ち合わせ・SaaS利用料などは別扱いになります。消費税より見落とされやすいのが源泉所得税で、仕様書に基づく国外での開発作業の対価なら不要ですが、契約書や請求書の書き方で著作権の譲渡・使用料と認定されると20.42%、日越租税条約で10%に軽減するにも支払日の前日までの届出が要ります。海外法人と直接契約するなら、契約書・請求書の表現と国外作業の証跡をそろえ、税区分は不課税、簡易課税と原則課税を試算する。日本法人が窓口の契約なら国内取引として通常の課税仕入れになり、源泉と海外送金の論点は発生しません。
行動に移すなら、次の順で確認してください。
- 消費税: 役務の提供場所は国外か。来日作業・国内打ち合わせ・SaaS利用料が混在していないか
- 源泉: 支払いは開発作業の対価か。既存ソフトや独自ライブラリの利用許諾が含まれないか。使用料性が残るなら租税条約の届出を支払前に
- 契約書・請求書・証跡: 「開発業務の対価」であること、成果物の権利帰属、作業場所を明記し、書類間で表現をそろえる
- 経理と契約の形: 控除不可の影響と簡易課税を試算し、税務の手間を避けたいなら日本法人が窓口の契約を候補に入れる。細部は国際税務に詳しい税理士に確認する
当社は開発拠点をホーチミンに置きながら、契約と支払いは日本法人の株式会社TALENTBASE JAPANが窓口となる国内取引で対応しています。海外送金も英文契約も不要で、経理は円建ての適格請求書を通常どおり処理するだけです。実務3年目安のエンジニアを1,500USD(約22.5万円)で公開しており、日本人PM付きの体制を最短2週間で組めます。現在の体制と要件をお聞かせください。税務の手間まで含めて、国内外注と同じ土台に並べた概算見積もりでお答えします。