システム開発や業務の外注で契約書を前にしている担当者なら、 「準委任と請負は、結局何が違うのか」 「業務委託契約書と書いてあるが、これはどちらなのか」 「解約や印紙、直接指示の扱いで不利にならないか」 ——このような疑問をお持ちではないでしょうか。
準委任と請負の違いは、業務の遂行に対価を払うか、仕事の完成に対価を払うかにあり、この目的の違いが責任・報酬・解除・再委託・印紙税の扱いを一体で決めます。
違いの構造が分かれば、要件定義は準委任、実装は請負というように工程で使い分ける判断ができ、追加費用の膨張と払い損の両方を避ける契約設計が可能になります。
この記事では、準委任と請負のどちらで契約すべきか迷っている方に向けて、
- 目的・責任・報酬の3点で見る基本の違い
- 業務委託契約との関係と派遣・SESの位置づけ
- 解除・再委託・印紙税・指揮命令の実務論点
- システム開発での工程別・手法別の使い分け
- 契約書で確認するチェックリスト
上記について、ベトナムで請負型開発(請負契約)と月額固定のラボ型開発(準委任契約)の両方を提供し、受託側として契約工程を経験してきた当社の実務を交えながら解説しています。
自社の案件をどの契約でどう分けるべきかを判断する材料が揃いますので、ぜひ参考にしてください。
目次
- 準委任と請負の違い
- 目的——業務の遂行か、仕事の完成か
- 責任——善管注意義務か、完成責任と契約不適合責任か
- 報酬——発生の基準と支払いの時期
- 業務委託契約との関係
- 業務委託は法律上の契約類型ではない
- 委任と準委任の違い
- 労働者派遣・SESとの位置づけ
- 実務で差が出る4つの論点
- 中途解約——民法641条と651条
- 再委託の可否
- 印紙税——第2号文書と第7号文書
- 指揮命令と偽装請負
- システム開発での使い分け
- 工程別の使い分け
- 開発手法別——ウォーターフォールは請負、アジャイルは準委任
- 成果完成型準委任という選択肢
- 請負型とラボ型を組み合わせる実例
- 契約書で確認するチェックリスト
- 請負契約書で決めること
- 準委任契約書で決めること
- 海外の開発会社と契約するときの追加確認
- 【FAQ】準委任と請負の違いに関するよくある質問
- SESは請負と準委任のどちらですか?
- 準委任で成果物が完成しなかった場合、報酬は払うのですか?
- 請負契約を途中で解約するとどうなりますか?
- 業務委託契約書に印紙は必要ですか?
- 請負契約なら発注者が直接指示してもよいですか?
- まとめ: 準委任と請負は「完成形を定義できるか」で使い分ける
準委任と請負の違い——目的・責任・報酬の3点で見る
「業務委託契約書に『準委任』と書いてあるが、請負と何が違うのか」——契約書を前にした担当者の方から、当社がよく受ける質問です。
結論から言えば、違いは目的・責任・報酬の3点に集約されます。
当社は請負型開発(請負契約)と月額固定のラボ型開発(準委任契約)の両方を提供しており、契約前にこの3点を必ず説明しています。
以下は2026年度時点の一般的な整理であり、法的助言ではありません。私は法律の専門家ではありませんので、個別の契約は弁護士または貴社の法務部門に確認してください。
目的——業務の遂行か、仕事の完成か
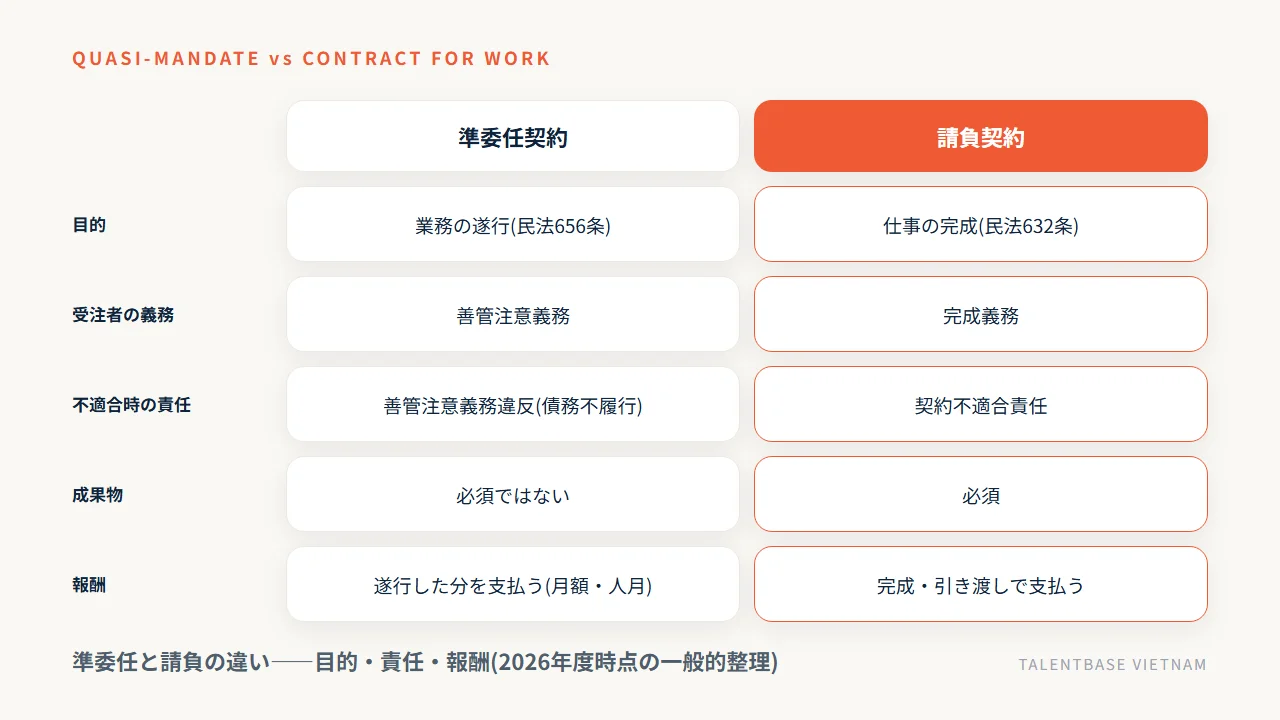
準委任契約は、法律行為でない事務の処理を委託する契約(民法656条)で、「業務を遂行すること」自体が目的です。
請負契約は、仕事を完成させ、その結果に対して報酬を払う契約(民法632条)で、成果物の完成が目的です。
同じ「システム開発を頼む」場面でも、準委任なら「開発業務を行ってもらう」、請負なら「システムを完成させてもらう」という約束の中身が異なります。
この目的の違いが、責任と報酬の違いをすべて決めます。
責任——善管注意義務か、完成責任と契約不適合責任か
準委任の受注者は、民法644条により「委任の本旨に従い、善良な管理者の注意をもって、委任事務を処理する義務」(善管注意義務)を負います。
注意を怠って損害を与えれば債務不履行責任を問われますが、成果物を完成させる義務はありません。
請負の受注者は完成責任を負い、納品物が契約内容に適合しない場合は契約不適合責任(2020年4月施行の改正民法で、瑕疵担保責任から改められた責任)を負います。
発注者は修補・代金減額・損害賠償・解除を求めることができ、法定では不適合を知った時から1年以内の通知が原則です。
項目 | 準委任契約 | 請負契約 |
|---|---|---|
目的 | 業務の遂行 | 仕事の完成 |
受注者の義務 | 善管注意義務 | 完成義務 |
不適合時の責任 | 善管注意義務違反(債務不履行) | 契約不適合責任 |
成果物 | 必須ではない | 必須 |
私自身、ベトナムのIT企業で受託側として契約工程を経験しましたが、「準委任だから責任がない」という理解は誤りです。
善管注意義務は軽い義務ではなく、稼働報告や進捗の説明責任を伴う、というのが実態です。
報酬——発生の基準と支払いの時期
準委任の報酬は、民法648条2項により「委任事務を履行した後でなければ」請求できません。ただし期間によって報酬を定めたときは624条2項が準用されるため、実務では月額や工数(人月)で期間ごとに精算します。
成果物が完成しなくても、遂行した分の報酬は支払う必要があります。委任が履行の中途で終了したときは、既にした履行の割合に応じて報酬を請求できます(民法648条3項)。
請負の報酬は、民法633条により仕事の目的物の引渡しと同時に支払うのが原則で(物の引渡しを要しないときは624条1項を準用)、実務では納品・検収後に一括、または着手金と検収後の分割で支払います。
「完成しなかったら払わなくてよいのが請負、遂行した分は払うのが準委任」と整理すると、報酬の違いは明確です。
業務委託契約との関係——請負・委任・準委任の整理
「業務委託契約という契約類型があると思っていた」——法務を兼任する総務の方から、よく伺う言葉です。
業務委託は法律上の契約類型ではなく、請負・委任・準委任の総称です。
契約書の表題ではなく中身で判断される、という点を最初に押さえてください。
業務委託は法律上の契約類型ではない
民法に「業務委託契約」という類型はありません。
実務で業務委託と呼ばれる契約は、中身によって請負(仕事の完成)・委任(法律行為の委託)・準委任(法律行為でない事務の委託)のいずれかに分類されます。
表題が「業務委託契約書」でも、成果物の完成を約束していれば請負として扱われ、印紙税や責任もそれに従います。
中身を見るときの判断軸は「成果物の完成を求めているか」の1点です。
委任と準委任の違い
委任契約は、契約の締結や訴訟の代理など法律行為を委託する契約(民法643条)で、弁護士や税理士への依頼が典型です。
準委任契約は、法律行為でない事務(開発・コンサルティング・運用など)を委託する契約(民法656条)で、委任の規定が準用されます。
システム開発の文脈で「委任」と言えば、ほぼ準委任を指します。
労働者派遣・SESとの位置づけ
形態 | 契約の性質 | 指揮命令 | 完成責任 |
|---|---|---|---|
請負(受託開発) | 請負契約 | 受注側 | あり |
準委任(SES・ラボ型開発) | 準委任契約 | 受託側 | なし |
労働者派遣 | 労働者派遣契約(労働者派遣法) | 派遣先(発注者) | なし |
SESは一般に準委任(履行割合型)で、派遣との違いは指揮命令権の所在です。請負で頼む「受託開発」という形態そのものは、「受託開発とは」の記事で定義と流れを整理しています。
人材紹介の仕事で日系企業約100社と付き合ってきましたが、この3つを混同した運用が偽装請負の典型です。
契約書の表題より運用の実態が見られる、というのが実情です。
実務で差が出る4つの論点——解除・再委託・印紙税・指揮命令
目的・責任・報酬の違いは理解しやすい一方、実務で損得が分かれるのは解除・再委託・印紙税・指揮命令の4つです。
契約書を読むときに見落としやすい論点で、以下は2026年度時点の一般的な整理です。
中途解約——民法641条と651条
請負では、仕事の完成前であれば注文者(発注者)はいつでも損害を賠償して契約を解除できます(民法641条)。
この損害には受注者が本来得られたはずの利益が含まれうるため、安易な解約は高くつきます。
準委任では、各当事者がいつでも解除できます(民法651条)。
ただし、相手方に不利な時期の解除などでは損害賠償が必要になる場合があり、すでに遂行した分の報酬は支払います。
実務では、どちらの契約でも解約予告期間(たとえば1か月前)を契約で定めるのが一般的です。
再委託の可否
請負では、特約がなければ受注者は再委託(外注)できるのが原則です。
準委任では、受任者は原則として自ら業務を行う必要があり、再委託には委託者の承諾が必要とされます。
オフショア開発では、開発会社がさらに別の会社へ再委託する多重構造が、品質と単価を崩す原因になります。
請負であっても、再委託の可否と範囲を契約で明記するのが安全です。
印紙税——第2号文書と第7号文書
請負契約書は印紙税法の第2号文書(請負に関する契約書)に当たり、契約金額に応じた収入印紙が必要です。国税庁のタックスアンサーNo.7102によれば、記載された契約金額が1万円未満のものは非課税、1万円以上100万円以下は200円、100万円超200万円以下は400円で、契約金額の記載がないものは200円です(確認日2026-09-21)。
準委任契約書は原則として課税文書に当たらず、印紙は不要です。
ただし、営業者間で売買・請負などの複数の取引を継続して行うための基本契約書は第7号文書に当たり、1通につき4,000円の印紙が必要になる場合があります。国税庁のタックスアンサーNo.7104によれば、契約期間が3か月以内で、かつ更新の定めのないものは第7号文書から除かれます(確認日2026-09-21)。
電子契約で締結すれば印紙税はかかりません。
金額は2026年度時点の整理で、税制改正により変わる可能性があります。
指揮命令と偽装請負
請負でも準委任でも、発注者は受注側のエンジニアに直接の指揮命令を行えません。
指揮命令権は受注側の会社にあり、発注者が作業の順序や勤怠を直接指示する運用は、実態として労働者派遣とみなされ偽装請負と判断されるリスクがあります。
判断は契約書の文面ではなく、日々の運用で行われます。
2018年からホーチミンで採用と開発の現場に立ってきましたが、トラブルは契約の名前ではなく「誰が指示しているか」の運用から起こります。
指示は受注側のPMや窓口を通す、という一線を最初に決めておくことが肝心です。
システム開発での使い分け——工程別・開発手法別の判断基準
「では、自社の開発はどちらで契約すべきか」——答えは1つではなく、工程と開発手法で分けるのが実務上の基本です。
判断の分かれ目は、「その時点で完成形を定義できるか」にあります。
工程別の使い分け——要件定義は準委任、実装は請負
工程 | 推奨される契約 | 理由 |
|---|---|---|
企画・要件定義 | 準委任 | 開始時点で成果物を具体的に定義できない |
外部設計・内部設計・実装 | 請負 | 要件が確定し、完成形を定義できる |
結合テスト | 請負 | 実装工程の一部として扱える |
受け入れテスト・運用 | 準委任 | 発注者主導で行い、範囲が動く |
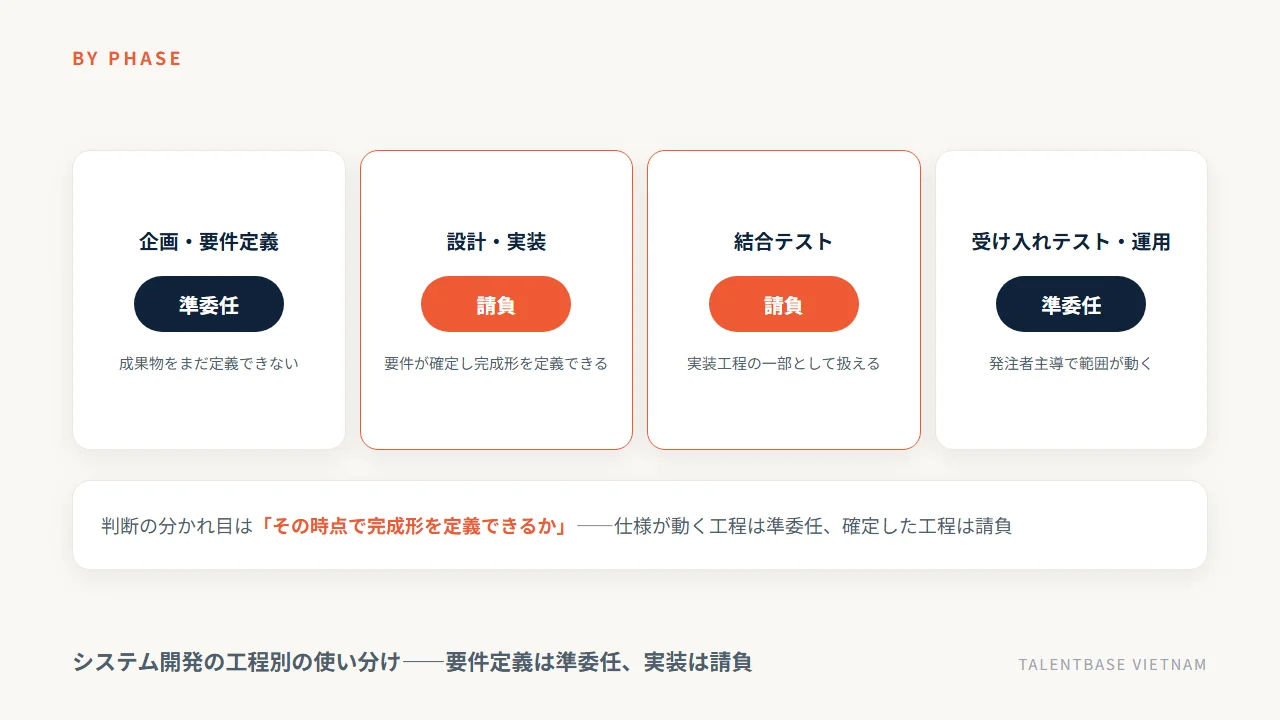
要件定義を請負にすると、「何を作るか」が決まっていない段階で完成を約束させることになり、結果として要件のやり直しが追加費用になります。
前回の外注で要件定義のやり直しに追加費用を払った、という相談は少なくありません。発注前の準備から検収までの進め方は、「システム開発 外注」の記事にまとめています。
工程で契約を分けることは特別な手法ではなく、システム開発の契約実務では標準的な考え方です。
開発手法別——ウォーターフォールは請負、アジャイルは準委任
ウォーターフォール型(要件定義→設計→実装→テストを順に進める)は初期に仕様が固まるため、成果物ベースの請負と相性が良い手法です。
アジャイル型(短いサイクルで機能を追加・改善する)は完成形を最初に固めないため、準委任が用いられる傾向にあります。
AIを使った開発も、性能を事前に約束しにくいため、準委任と相性が良いとされています。
成果完成型準委任という選択肢
改正民法(2020年4月施行)で、準委任には業務の遂行に対価を払う「履行割合型」に加え、成果の引き渡しに対価を払う「成果完成型」(民法648条の2)が明文化されました。
成果完成型は「完成義務は負わないが、報酬は成果の引き渡しに対して払う」形で、請負と履行割合型の中間に位置します。
仕様変更に柔軟でありながら、払い損を抑えたい場合の選択肢です。
ただし、成果の定義を曖昧にすると請負と同じ争いになるため、何をもって成果とするかを契約で具体化する必要があります。
請負型とラボ型を組み合わせる実例
たとえば当社の場合、仕様と納期が明確な案件はプロジェクト単位の請負型開発で受け、設計段階から日本人PMがレビューして検収基準を先に固めます。
逆に、要件が固まりきらない案件や継続開発は、月額固定のラボ型開発(準委任)で専属チームを組み、優先順位の変更に柔軟に対応します。ラボ型の仕組みと費用相場は「ラボ型開発」の記事で解説しています。
マッチングアプリやAIチャットボットのように、まず動くものを作って検証する案件では、後者の形が合うことが多いです。
「固める部分は請負、変える部分はラボ型」と分けることで、追加費用と払い損の両方を抑えられる、というのが当社の実感です。
契約書で確認するチェックリスト
契約類型が決まったら、契約書の条項で運用を固めます。
請負・準委任それぞれで決めておく項目と、海外の開発会社と契約するときの追加確認をまとめます。
請負契約書で決めること
- 成果物の仕様と範囲(要件定義書・設計書を契約の一部にする)
- 検収基準と検収期間、不合格時の手続き
- 契約不適合責任の期間と範囲(修補・減額・損害賠償の上限)
- 変更管理(仕様変更の手続きと費用の扱い)
- 成果物・ソースコードの権利帰属、再委託の可否
- 報酬の支払時期(着手金・中間金・検収後)と印紙の負担
準委任契約書で決めること
- 業務の内容と範囲、体制(人数・役割・責任者)
- 報酬の類型(履行割合型か成果完成型か)と精算方法(月額・人月・時間)
- 稼働報告の形式と頻度(週次の進捗・稼働時間)
- 契約期間・更新・解約予告(たとえば1か月前)
- 指揮命令の経路(指示は受託側の責任者を通す)
- 秘密保持と知的財産の帰属
当社のラボ型開発では、日本人PMまたはブリッジSEが窓口となり、ミスマッチ時は1か月単位のリプレイスメント保証で交代できる条件を契約に含めています。
海外の開発会社と契約するときの追加確認
準拠法と管轄裁判所、契約通貨と為替、支払方法(海外送金の要否)、知的財産の帰属、データの取り扱いを確認します。
当社は日本法人(株式会社TALENTBASE JAPAN)との契約で海外送金が不要な形にしており、国内取引と同じ運用で進められます。
契約の中身をはっきり示せない会社は要注意です。
【FAQ】準委任と請負の違いに関するよくある質問
準委任と請負の違いについて、当社がよくいただく質問に結論から回答します。
個別の契約は専門家に確認のうえ、自社の案件への当てはめは無料相談でもお答えしています。
SESは請負と準委任のどちらですか?
一般に準委任(履行割合型)です。
エンジニアの労働時間の提供に対価を払い、完成責任は負いません。
派遣との違いは、指揮命令権が受託側(SES会社)にある点です。
準委任で成果物が完成しなかった場合、報酬は払うのですか?
履行割合型では、遂行した業務の分の報酬を支払います。
成果完成型では、成果の引き渡しが報酬の条件になります。
請負契約を途中で解約するとどうなりますか?
仕事の完成前であれば、注文者は損害を賠償して解除できます(民法641条)。
受注者が得られたはずの利益を含む賠償が生じうるため、解約条件を契約で決めておくのが安全です。
業務委託契約書に印紙は必要ですか?
中身が請負なら第2号文書として必要です。
準委任なら原則不要ですが、継続的取引の基本契約書は第7号文書(4,000円)に当たる場合があります。
電子契約なら印紙税はかかりません。
請負契約なら発注者が直接指示してもよいですか?
請負でも準委任でも、発注者による直接の指揮命令は偽装請負のリスクがあります。
指示は受注側のPMや責任者を通す運用が原則。
まとめ: 準委任と請負は「完成形を定義できるか」で使い分ける
準委任と請負の違いは、業務の遂行に対価を払うか、仕事の完成に対価を払うかにあります。
この記事の要点は次の3つです。
- 基本の違い:準委任は善管注意義務・遂行に応じた報酬、請負は完成責任と契約不適合責任・完成引き渡しで報酬。業務委託は法律上の類型ではなく、契約書の表題ではなく中身で判断される
- 実務論点:中途解約(民法641条・651条)、再委託の可否、印紙税(第2号文書・第7号文書)、指揮命令(どちらも直接指示は偽装請負のリスク)は契約書で必ず確認する
- 使い分け:要件定義は準委任、実装は請負というように工程と開発手法で分ける。仕様変更に柔軟で払い損を抑えたいなら成果完成型準委任も選択肢
当社では「固める部分は請負型開発、変える部分はラボ型開発(準委任)」という組み合わせで、追加費用と払い損の両方を抑える契約設計をご提案しています。
自社の案件をどう分けるべきかは、工程ごとの要件の確定度を書き出して判断するのが最も早く確実です。
個別の契約は専門家にご確認のうえ、現在の要件と体制をお聞かせください。どの契約でどう分けるか、概算とあわせてお答えします。