「受託と委託は何が違うのか。自分はどちらを使えばいいのか」——開発の外注を初めて担当する方から、こうした質問をよく受けます。契約書を開くと「甲は乙に委託し、乙はこれを受託する」と両方の語が並んでいる。見積書、稟議書、議事録でどちらを使うか迷い、調べ始めると請負・委任・準委任・SESまで出てきて、かえって分からなくなる。
結論から言うと、受託と委託の違いは「立場」だけです。委託は業務を任せる側の行為、受託は引き受ける側の行為で、同じ1本の契約を発注者から見れば委託、受注者から見れば受託と呼んでいるにすぎません。対義語ではなく、視点の違いです。
そして、ここがいちばん大事な点ですが、語だけでは責任の重さは決まりません。責任を決めるのは、その契約の中身が請負なのか、委任なのか、準委任なのかという契約類型のほうです。契約書の表紙が「業務委託契約書」だから安心、という読み方は失敗のもとです。
本記事では、受託と委託の立場の違いと書類での使い分け、混同されやすい8語(外注・アウトソーシング・請負・委任・準委任・派遣・SES・受託開発)を5層に切り分ける表、受託開発という事業の中身と会計での扱い、よくある質問の順に解説します。契約類型そのものの詳細は「業務委託契約とは」の記事に譲り、本記事は語の使い分けに集中します。
私は人材業界の出身で、2018年からホーチミンでベトナムオフショア開発の体制づくりに携わり、約100社の相談に乗ってきました。相談の場では、発注側が「受託していただきたい」と言い、受注側が「委託させていただきます」と返す、立場が入れ替わったやり取りを今でも見かけます。読み終えるころには、自社がどちら側で、どの語をどの書類に書けばよいかが迷わず決まるはずです。
目次
- 受託と委託の違いは「立場」だけ
- 1行で言うと: 委託=任せる側の行為、受託=引き受ける側の行為
- 契約書には「甲は乙に委託し、乙はこれを受託する」と両方が出てくる
- 書類での使い分けと、私が現場で見る取り違え
- 混同されやすい8語を5層に切り分ける
- 8語の切り分け表
- 契約類型を表す語は3つだけ
- 行為・提供形態・場所を表す語
- 受託開発という事業の中身
- 受託開発と自社開発・SaaSの違い
- 受託開発会社の収益は「単価×人数×期間×稼働率」
- 会計での使い分け
- 当社の位置づけ: ラボ型は準委任契約による受託。日本国内法人・日本法準拠
- 受託と委託の違いに関するよくある質問
- Q1. 自社はどちらの語を使えばよいですか?
- Q2. 「委託契約」という契約類型はあるのですか?
- Q3. 受託した側に納品義務はありますか?
- Q4. 受託開発と委託開発は違う手法ですか?
- Q5. 下請法(取適法)では自社はどちら側になりますか?
- まとめ: 語で責任は決まらない
受託と委託の違いは「立場」だけ——同じ契約を、任せる側と引き受ける側から呼んでいる
受託と委託は、意味が反対の言葉ではありません。1本の同じ契約を、発注者の側から呼ぶか、受注者の側から呼ぶかという視点の違いです。ここを最初に押さえておくと、契約書の甲乙も、見積書の表記も、社内の稟議書も迷わず書けます。まずは1行の結論と、当事者の呼び方から確認します。
1行で言うと: 委託=任せる側の行為、受託=引き受ける側の行為
委託とは、自社の業務の一部または全部を、外部の企業や個人に任せることです。受託とは、その依頼を引き受けることを指します。文字のとおり、委託は「委ねて託す」、受託は「託されたものを受ける」という意味で、どちらも同じ取引を指しながら、主語が入れ替わっているだけです。
語 | 誰の行為か | 立場 | その人の呼び名 | 例文 |
|---|---|---|---|---|
委託 | 業務を任せる側(発注者) | 委託する | 委託者 | 当社は、基幹システムの改修をA社に委託しました |
受託 | 業務を引き受ける側(受注者) | 委託される | 受託者 | A社は、基幹システムの改修を当社から受託しました |
言い換えれば、自社が発注する立場なら「委託」、依頼を受ける立場なら「受託」です。バクラクの解説でも、両者は「立場の違いによる用語」と整理されています。反対語のように見えて、同じ1つの取引の表と裏だと考えてください。
契約書には「甲は乙に委託し、乙はこれを受託する」と両方が出てくる——委託者と受託者の呼び方
実際の契約書では、第1条あたりに「甲は乙に対し、次の業務を委託し、乙はこれを受託する」という一文が置かれます。2つの語が同時に出てくるのは、当事者が2人いるからです。ここで甲が委託者、乙が受託者になります。
呼び名は取引の形態によっても変わります。委託者側は発注者・注文者・委任者、受託者側は受注者・請負人・受任者と呼ばれることがあります。どの呼称を使うかは契約類型に引きずられますが、立場そのものは変わりません。
書類 | 発注側(委託者)の書き方 | 受注側(受託者)の書き方 |
|---|---|---|
契約書の前文・第1条 | 甲は乙に委託する | 乙はこれを受託する |
見積書・請求書 | (宛先として)御中。件名は「〜業務委託」 | 件名は「〜業務受託」または自社サービス名 |
社内の稟議書・議事録 | 「A社へ委託する件」 | 「B社より受託する件」 |
会社案内・求人票 | 「開発を外部に委託」 | 「受託開発を手がける」 |
書類での使い分けと、私が現場で見る取り違え
私は2018年からホーチミンで約100社の開発体制の相談に乗ってきましたが、打ち合わせの場でいまでも見かけるのが、発注側の方が「ぜひ受託していただきたい」と言い、受注側が「喜んで委託させていただきます」と返す、立場が入れ替わったやり取りです。口頭であれば笑い話で済みます。
ところが同じ取り違えが書類で起きると、実害が出ます。契約書の甲乙が逆のまま法務チェックに回り、差し戻しで1週間が消える。見積書の件名が「業務受託費」になっていて経理から確認が入る。稟議書で自社が受託者のように書かれ、決裁者に「うちが作るのか」と聞き返される。どれも中身は正しいのに、語の選び方だけで手戻りが発生します。
判断は単純です。お金を払う側なら委託、受け取る側なら受託。この一点だけ確認すれば、書類の表記はそろいます。そのうえで次に確かめるべきなのが、「では、その契約の中身は何か」です。受託と委託という語は立場を表すだけで、責任の重さは何も語っていません。次章では、この点を混同されやすい8語の切り分けとして整理します。
混同されやすい8語を5層に切り分ける——外注・アウトソーシング・請負・委任・準委任・派遣・SES・受託開発
受託と委託の周辺には、外注、アウトソーシング、請負、委任、準委任、派遣、SES、受託開発という語が並んでいます。これらを横一列に並べて比べようとすると混乱します。同じ土俵の言葉ではないからです。どの語が何を表しているのかを5つの層に分けると、比べるべき相手が決まり、迷いが消えます。
8語の切り分け表——その語は何を表しているのか
語 | どの層の言葉か | 意味 | 法的な根拠 | 完成責任 |
|---|---|---|---|---|
委託 / 受託 | 立場 | 業務を任せる側の行為 / 引き受ける側の行為 | 契約類型名ではない(行為の総称) | 語だけでは決まらない |
外注 | 行為 | 業務を社外に出すこと全般。委託とほぼ同義 | なし(一般語) | 語だけでは決まらない |
アウトソーシング | 行為 | 外注のうち、機能や業務プロセスを継続的に外部化する戦略的な言い方 | なし(一般語) | 語だけでは決まらない |
請負 | 契約類型 | 仕事の完成を約束し、成果物に対して報酬を払う契約 | 民法632条 | あり(契約不適合責任も負う) |
委任 | 契約類型 | 法律行為を任せる契約。弁護士への訴訟代理、税理士への申告など | 民法643条 | なし(善管注意義務を負う) |
準委任 | 契約類型 | 法律行為でない事務を任せる契約。設計、運用、保守、テストなど | 民法656条 | なし(善管注意義務を負う) |
派遣 / SES | 提供形態 | 人の稼働を提供する形。派遣は派遣先が指揮命令し、SESは準委任の一種で指揮命令は受注者側に残る | 労働者派遣法 / 民法656条 | 派遣・SESともになし |
受託開発 / オフショア | 事業の呼び名 / 場所 | 他社の要件でシステムを作る事業 / 海外の拠点で開発すること | なし(業界用語) | 契約類型しだい |
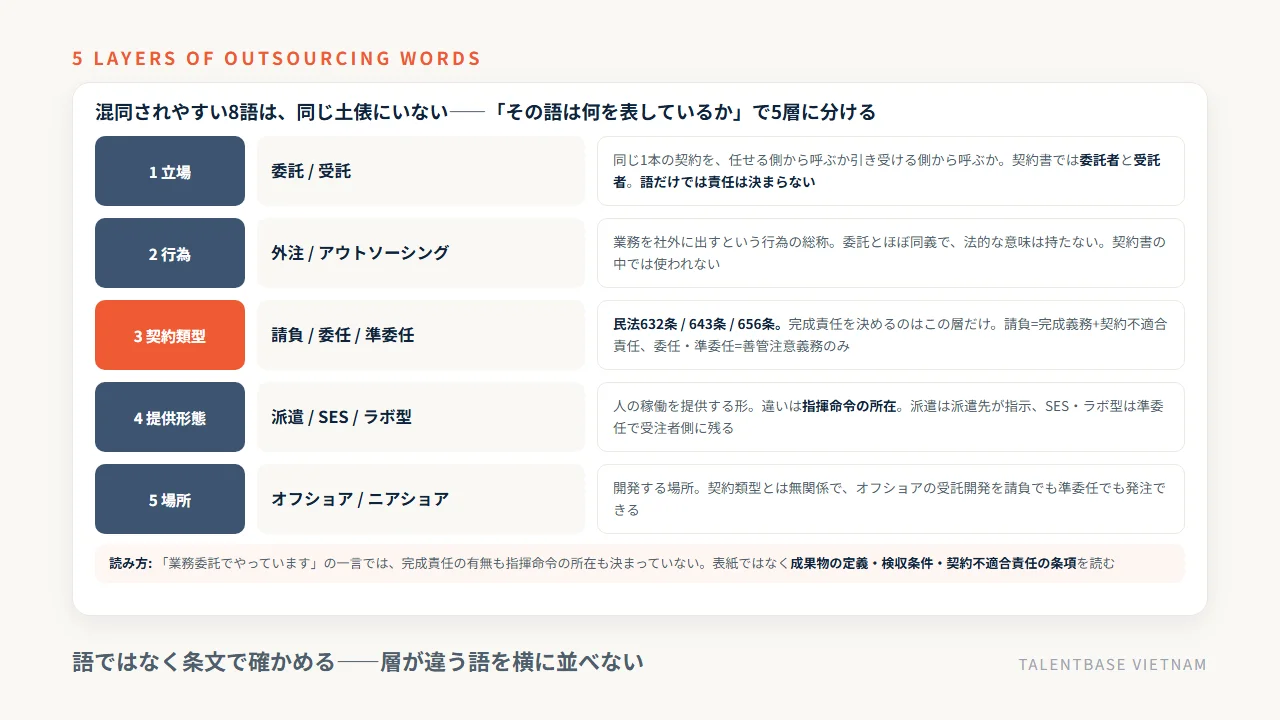
この表で強調したいのは、完成責任の列が「契約類型」の行にしか答えを持っていないという点です。外注しようが、アウトソーシングしようが、受託開発を依頼しようが、完成義務があるかどうかは請負・委任・準委任のどれを選んだかで決まります。
契約類型を表す語は3つだけ——請負・委任・準委任と完成責任
民法が定める契約類型は、請負(632条)、委任(643条)、準委任(656条)の3つです。「委託契約」「受託契約」という名前の契約類型は民法に存在しません。業務委託契約も同じで、法律上の明確な定義がなく、中身は請負か委任か準委任のいずれかとして解釈されます。条文を通して読んでも、民法に「業務委託契約」という類型は置かれていません(e-Gov法令検索で2026-09-21確認)。
3つの違いは1点に集約できます。仕事の完成を約束しているかどうかです。請負は完成を約束するので、成果物が契約の内容に適合しなければ契約不適合責任(かつての瑕疵担保責任)を負います。委任と準委任は完成を約束せず、善良な管理者の注意をもって業務を遂行する義務(善管注意義務)だけを負います。作業に問題がなければ、望んだ結果が出なくても報酬は発生します。
だからこそ、契約書の表紙が「業務委託契約書」だったからといって安心するのは失敗のもとです。当社に持ち込まれる相談でも、表紙は業務委託契約書なのに、条文を読むと「善管注意義務をもって履行する」としか書かれておらず、発注側は完成責任があると思い込んでいた、という取り違えは珍しくありません。確認すべきは表紙ではなく、成果物の定義、検収の条件、契約不適合責任の条項です。契約類型ごとの詳しい比較は「業務委託契約とは」の記事と「準委任 請負 違い」の記事で解説しています。
行為・提供形態・場所を表す語——外注とアウトソーシング、派遣とSES、オフショア
残る語も、層で見れば整理は簡単です。外注とアウトソーシングは、いずれも業務を社外に出すという行為を指す一般語で、委託の言い換えとして使われます。強いて違いを言えば、外注は個別の作業を出すニュアンス、アウトソーシングは機能や業務プロセスをまとめて継続的に外部化するニュアンスがあります。どちらも法的な意味を持たないため、契約書の中では使われません。
派遣とSESは、人の稼働を提供する形態を表します。両者の決定的な違いは指揮命令の所在です。労働者派遣では、雇用契約は派遣元と結びながら、日々の業務指示は派遣先が出します。SESは準委任契約の一種で、エンジニアへの指揮命令は受注者側に残ります。発注側が直接指示を出せば、契約は業務委託でも実態は派遣となり、偽装請負として労働者派遣法の規制対象になります。ここは要注意です。詳しくは「業務委託契約で行ってはいけない行為」の記事で解説しています。
受託開発は事業の呼び名、オフショアやニアショアは開発する場所を表す語です。どちらも契約類型とは無関係で、オフショアの受託開発を請負で発注することも、準委任で発注することもできます。当社が提供しているラボ型開発は、オフショア(ベトナム・ホーチミン)で、準委任契約により、受託する形です。3つの層の語が1つの体制の中に同時に登場している、と考えると分かりやすいはずです。
語を層に分けて見る癖がつくと、相手の説明が曖昧なときにすぐ気づけます。「弊社は業務委託でやっています」という一言では、完成責任があるのかないのか、指揮命令をどちらが出すのかが何も決まっていません。語ではなく条文で確かめる。これが外注の手戻りを減らす最短の道です。
受託開発という事業の中身——自社開発・SaaSとの違い、人月と稼働率、書類と会計での使い分け
ここまでは語の整理でしたが、発注側にとってもう一段実用的なのは、「受託開発という事業はどういう仕組みで儲かっているのか」を知ることです。相手の収益構造が分かると、見積もりの根拠も、契約期間の提案も、増員を勧められる理由も読めるようになります。あわせて、経理が迷いやすい勘定科目の考え方も整理します。
受託開発と自社開発・SaaSの違い——誰の要件か、資産は誰のものか、収益はどう立つか
受託開発とは、開発会社がクライアントから依頼を受け、クライアントの要件を満たすためにシステムやソフトウェアを作る事業です。自社開発は、自社のビジネスニーズに基づいて自社のために作ります。SaaSは自社開発の一形態で、作ったものを多数の顧客に継続課金で提供します。3つの違いは、要件の出どころ、資産の帰属、収益の立ち方の3点に表れます。
比較軸 | 受託開発 | 自社開発 | SaaS |
|---|---|---|---|
要件を決めるのは | クライアント | 自社 | 自社(市場と顧客の声から) |
完成したものの資産 | 原則クライアント(契約の定めによる) | 自社 | 自社 |
収益の立ち方 | 案件ごとに売上が立つ。着手した月から入金が見込める | 直接の売上は立たない(業務効率化などで回収) | 契約期間にわたり継続課金 |
収益の上限 | 人数と期間に比例する(上限がある) | — | 顧客数に比例する(上限がない) |
発注側から見た利点 | 社内にIT部門がなくても作れる。要件を自社の都合で決められる | ノウハウが社内に残る | 初期費用が小さく、すぐ使える |
撤退・方向転換のしやすさ | 契約期間の区切りで調整できる | 投資回収が不透明なまま続く場合がある | 解約すれば止まるが、データ移行の負担が残る |
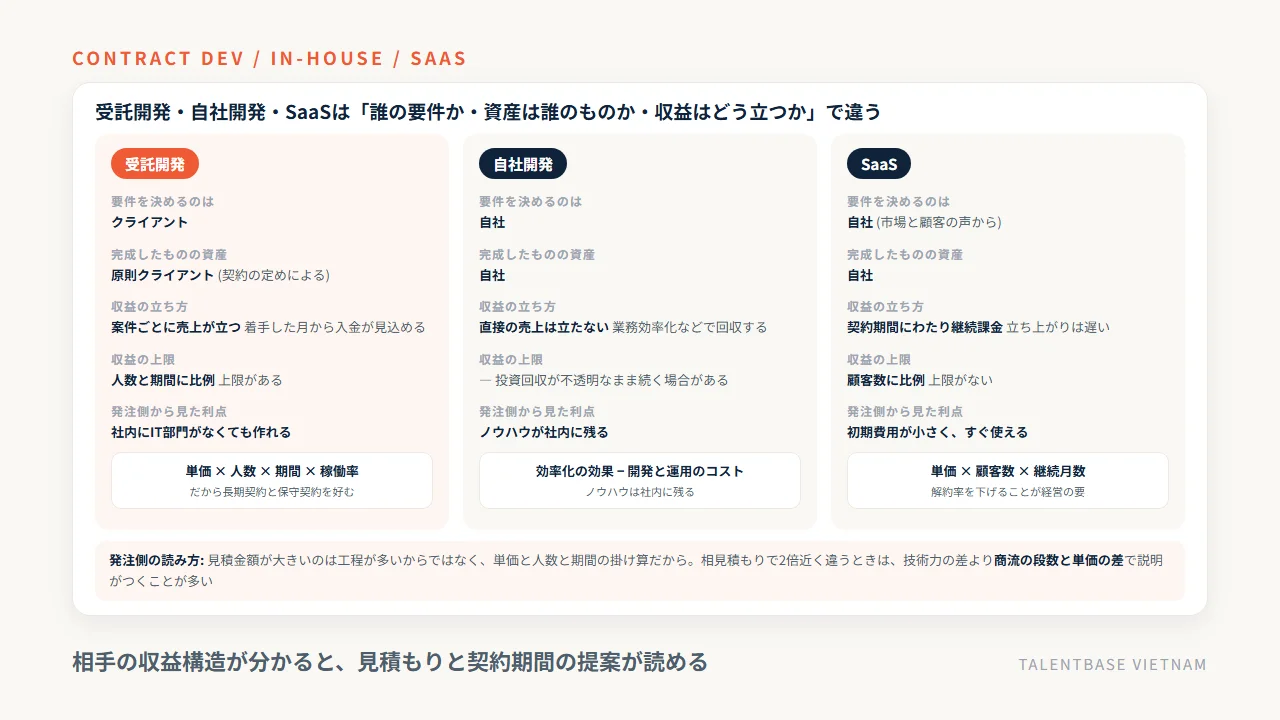
発注側が知っておくと得なのは、受託開発は「上限がある事業」だという点です。売上は人数と期間に比例するため、開発会社にとっては稼働している人数を空けないことが経営の要になります。
受託開発会社の収益は「単価×人数×期間×稼働率」——見積もりの裏側にある構造
受託開発の売上は、突き詰めれば「人月単価×人数×期間」で決まります。ここに、実務上もう1つの変数が掛かります。稼働率です。案件と案件の間に空きが出れば、エンジニアの人件費は出ていくのに売上は立ちません。だから開発会社は、長期の契約や継続的な保守契約を好みます。
この構造が分かると、見積書の読み方が変わります。金額が大きいのは工程が多いからではなく、単価と人数と期間の掛け算だからです。相見積もりで金額が2倍近く違う場合、技術力の差よりも、商流の段数と単価の差で説明がつくことのほうが多いのが実情です。当社が単価を公開しているのも、この掛け算の各要素を発注側が検算できるようにするためです。実務3年目安で1,500USD(約22.5万円)、5年で2,000USD、10年やブリッジSEで3,000USD。円表記は1USD=150円での換算目安です。
会計での使い分け——業務委託費・外注費・外注工賃と、受注側の売上
書類の次は帳簿です。発注側(委託者)が支払う費用は、一般には業務委託費、外注費、外注工賃といった勘定科目で処理されます。この呼び分けは法定ではなく、外部委託費用全般を外注費や外注工賃でまとめる会社もあれば、業務委託契約に基づくものだけを業務委託費として分ける会社もあります。個人事業主の場合、国税庁の所得税青色申告決算書(一般用)に「外注工賃」という科目が設けられており、国税庁は「修理加工などで外部に注文して支払った加工賃など」と説明しています。受注側(受託者)は、受け取った対価を売上高として計上します。企業によっては受託収益といった区分を設けることもあります。
ここで強調したいのは、勘定科目は法律で一律に決まっているものではなく、各社の会計方針と管理の都合で決まる、という点です。源泉徴収の要否や消費税の扱いも、相手が個人か法人か、業務の内容が所得税法204条に該当するかで変わります。社内の表記ルールを決める際は、必ず顧問税理士または監査法人に確認してください。本記事の記載は一般的な考え方の整理であり、個別の税務判断ではありません。
当社の位置づけ: ラボ型は準委任契約による受託。日本国内法人・日本法準拠
当社が提供しているラボ型開発は、準委任契約による受託です。お客様から見れば開発体制の委託、当社から見れば受託であり、同じ1本の契約の呼び方違いにすぎません。契約と支払いは日本国内法人・日本法準拠で、海外送金は不要です。体制は日本人PMやブリッジSEをフロントに置くパターンAを推奨しており、最小構成は日本人PMフロント+2〜3人月で月額約80万円からです。1名から契約でき、開始は最短2週間、増員は約1週間、縮小と交代は1か月単位で調整できます。
品質は仕組みで担保しています。日本人PMによる設計レビュー、Gitプルリクエストによるコードレビューの標準化、リリース前のダブルチェックの3点です。人財は協力会社を介さず、2,000名以上のIT人財データベースから直接アサインしているため、仲介マージンが乗りません。介護記録SaaS「CareViewer」では、日本語対応のブリッジSE1名とフルスタックエンジニア2名の体制で、従来の半分以下のコストで継続開発を進めています。継続的に開発する体制そのものについては「納品のない受託開発」の記事もあわせてご覧ください。
さて、ここまで読んだうえで、自社の案件はどちらでしょうか。要件が確定していて成果物を一括で受け取りたいなら請負の受託、要件が動き続けて体制を確保したいなら準委任の受託です。語ではなく、この問いに答えることが最初の一歩になります。
受託と委託の違いに関するよくある質問
語の使い分けについて、相談の場で繰り返し聞かれる質問を5つにまとめました。社内の表記ルールを決めるときの材料にもお使いください。
Q1. 自社はどちらの語を使えばよいですか?
お金を払う側なら「委託」、受け取る側なら「受託」です。契約書では委託者と受託者、見積書では発注側が「業務委託」、受注側が「業務受託」と書くのが一般的です。1つの書類の中で立場が入れ替わらないよう、冒頭で自社がどちらかを決めてから書き始めてください。
Q2. 「委託契約」という契約類型はあるのですか?
民法にはありません。民法が定めているのは請負(632条)、委任(643条)、準委任(656条)の3つです。委託は業務を外部に任せる行為の総称であり、業務委託契約も法律上の定義を持ちません。実際に結んだ契約が請負なのか準委任なのかは、条文を読んで判断します。
Q3. 受託した側に納品義務はありますか?
受託という語だけでは決まりません。中身が請負であれば仕事を完成させる義務と契約不適合責任を負い、準委任であれば善管注意義務を負うだけで完成義務はありません。「受託したのだから納品されるはず」という思い込みは、契約後のトラブルのもとです。
Q4. 受託開発と委託開発は違う手法ですか?
同じ取引の呼び方違いです。発注側から見れば委託開発、開発会社側から見れば受託開発になります。SES・ラボ型・オフショアも手法や形態を表す語で、契約類型とは別の層の言葉です。ラボ型とSESの比較は「ラボ型開発 SES 違い」の記事で詳しく扱っています。
Q5. 下請法(取適法)では自社はどちら側になりますか?
業務を任せた側が委託事業者(改正前の呼称は親事業者)、引き受けた側が中小受託事業者(同じく下請事業者)にあたります。資本金や従業員数の区分と取引の種類で適用が決まり、該当すると委託側に書面交付や支払期日などの義務が生じます。2026年1月施行の改正により実務の見直しが必要な場面もあるため、自社が委託者であることの自覚と、顧問弁護士・税理士への確認が出発点。
まとめ: 語で責任は決まらない——立場を正しく呼び、次に契約類型を確かめる
受託と委託の違いは立場だけです。委託は業務を任せる側の行為、受託は引き受ける側の行為で、同じ1本の契約を発注者から見るか受注者から見るかの違いにすぎません。お金を払う側なら委託、受け取る側なら受託。契約書では甲が委託者、乙が受託者となり、1つの条文に両方の語が並びます。この一点を決めてから書き始めれば、契約書の甲乙も見積書も稟議書も表記がそろいます。
そのうえで確かめるべきなのが、契約の中身です。民法が定める契約類型は請負(632条)、委任(643条)、準委任(656条)の3つで、「委託契約」という類型は存在しません。外注とアウトソーシングは行為を表す語、派遣とSESは提供形態と指揮命令の所在を表す語、受託開発は事業の呼び名、オフショアは場所を表す語です。完成責任の有無を決めるのは契約類型だけで、表紙が業務委託契約書だからといって完成義務があるとは限りません。会計での扱い(業務委託費・外注費・外注工賃、受注側の売上)は法定ではなく各社の運用で決まるため、社内ルールを固める前に顧問税理士へご確認ください。
発注側として次にすることは、自社の案件が「完成した成果物を受け取りたい」のか「動き続ける要件に体制を張りたい」のかを決めることです。契約類型の詳細は業務委託契約とは、継続的に開発する体制の形は納品のない受託開発もあわせてご覧ください。当社のラボ型開発は準委任契約による受託で、契約と支払いは日本国内法人・日本法準拠、最小構成は日本人PMフロント+2〜3人月で月額約80万円からです。現在の体制と要件をお聞かせいただければ、どの契約形態が合うかの判断と概算見積もりでお答えします。合わない案件にはその旨も率直にお伝えします。