「バリューチェーンの図は書けたのに、そこから何も決まらない」——経営企画や事業企画を担当されている方から、こうした相談をよく受けます。主活動と支援活動の9つの箱に自社の業務名を入れ、きれいな図はできた。けれども役員に見せたら「で、どこに投資してどこを削るのか」と返されて答えられなかった。しかも解説記事によって活動の名前が違い、どれが正しいのかも分からない。名前が有名なフレームワークほど、使い方が具体的に書かれていないのが実情です。
結論から言うと、バリューチェーン分析が分析になるかどうかは、9つの活動に金額と比率を置けるかで決まります。バリューチェーンは Michael E. Porter が『Competitive Advantage: Creating and Sustaining Superior Performance』(The Free Press, 1985)で示した枠組みで、企業を戦略的に意味のある活動へ分解し、価格を高くできる源泉とコストを低くできる源泉を特定するための道具です(2026年9月16日にハーバード・ビジネス・スクール Institute for Strategy and Competitiveness の解説で確認)。言葉を入れただけの図では、どの活動も等しく重要に見えてしまい、順位がつきません。
そしてもう1つ大事なのは、原典が主活動5つ・支援活動4つと明確に区分していることです。日本語の解説では「購買物流」「調達物流」「仕入」のように訳語が揺れていますが、英語の原語まで戻れば対応関係は1対1で確定します。社内資料に書くときは出典と確認日を添えて、どの訳語を使うかを1つに決めてしまえば十分です。名称で迷う時間は、分析にとって本質ではありません。
本記事では、バリューチェーンの定義と出典・マージン・サプライチェーンとの違い、主活動5つと支援活動4つの原典区分と業種別の組み替え方、分析の5ステップとコストを活動へ割り当てる具体的なやり方、金額を全活動に入れた通しの分析例、VRIO分析での強みの確かめ方と分析後に決める4つの打ち手、そして机上論で終わる典型的な失敗、の順に解説します。9活動の一覧表とコスト配賦表は、そのまま自社の科目に置き換えられる形にしました。
私は人材業界の出身で、2018年からホーチミンでベトナムオフショア開発の体制づくりに携わり、約100社の相談に乗ってきました。事業の構造を伺うと、コストが重いのに価値を生んでいない活動として、受注・請求・在庫確認といった「人が手で転記している作業」が繰り返し挙がります。活動別に数字を置いてから動き出した会社は、その後の判断が速い。この記事を読み終えるころには、自社の9活動にコストを割り当て、次に何を決めるかまで見通せるはずです。
目次
- バリューチェーンとは
- 定義と出典——Michael E. Porter が『Competitive Advantage』(1985)で示した枠組み
- マージンと価値システム
- サプライチェーンとの違い
- 何のために使う道具か
- 主活動5つと支援活動4つ
- 9つの活動の一覧表(英語名・日本語名・原典の定義・自社に置き換える問い)
- 日本語の活動名がぶれる理由と、社内で1つに決める方法
- 業種別の組み替え
- バリューチェーン分析の手順
- 手順の全体像(5ステップと、各ステップで残す成果物)
- ステップ2の中身
- 人件費と共通費をどう扱うか
- ステップ3の中身
- コスト×価値の2軸で判定する
- 通しの分析例
- 前提(売上・費用・事業の概要)
- 活動別のコスト配賦表(9活動すべてに金額・売上比・配賦根拠)
- 価値の評価と2軸判定
- 実在企業で見る場合の注意
- 強みが本物かをVRIOで確かめ、分析のあと何を決めるか
- VRIO分析との接続
- 分析のあとに決める4つの打ち手
- 机上論で終わる典型的な失敗5つ
- 見つけた非効率を、仕組みとシステムで解く段階
- 人を増やす前に、転記をなくす
- 当社の体制と費用の目安、向く案件・向かない案件
- バリューチェーン分析に関するよくある質問
- Q1. 製造業以外でも使えますか
- Q2. コストは厳密に割り当てる必要がありますか
- Q3. SWOT分析や3C分析とはどう使い分けますか
- Q4. 競合のバリューチェーンも分析できますか
- Q5. 分析にはどれくらい時間がかかりますか
- まとめ: 9つの活動に分け、コストと価値を数字にし、4つの打ち手から1つ決める
バリューチェーンとは——事業を9つの活動に分けて、価値がどこで生まれているかを見る道具
バリューチェーン(value chain)は、企業が行っている仕事を「戦略的に意味のある活動」の連なりとして捉え、どの活動で顧客にとっての価値が生まれ、どの活動でコストが発生しているかを見るための枠組みです。日本語では価値連鎖と訳されます。部門や組織図で会社を見ると、部門をまたいで走っている仕事の重さが見えません。活動の単位で切り直すことで、はじめて「価格を高くできる源泉」と「コストを低くできる源泉」がどこにあるかを名指しできるようになります。まずは出所と、この枠組みが何を前提にしているかを押さえてください。
定義と出典——Michael E. Porter が『Competitive Advantage』(1985)で示した枠組み
バリューチェーンを提唱したのは、ハーバード・ビジネス・スクールの Michael E. Porter(マイケル・E・ポーター)です。1985年の著書『Competitive Advantage: Creating and Sustaining Superior Performance』(The Free Press, New York。日本語版『競争優位の戦略』)の中で、企業の活動を主活動(primary activities)5つと支援活動(support activities)4つに分けるモデルとして示されました(2026年9月16日、University of Cambridge Institute for Manufacturing の解説ページで書誌情報と各活動の定義を確認)。
Porter が創設に関わったハーバード・ビジネス・スクールの Institute for Strategy and Competitiveness は、バリューチェーンを「競争優位の源泉に焦点を当てるために、企業を戦略的に意味のある活動へ分解するための強力な道具」と説明しています。そして、その源泉を「より高い価格をもたらすか、より低いコストをもたらす具体的な活動」と定義しています(2026年9月16日確認)。つまりこの枠組みが答えようとしている問いは、最初から「どの活動が儲けを生んでいるのか」という一点です。
日本語の解説記事では活動の名称がしばしば揺れますが、英語の原語まで戻れば9つの活動は一意に定まります。名称の詳細は次章の一覧表で扱います。
マージンと価値システム——活動の積み上げと、顧客が払う価格との差
バリューチェーンの図の右端には、三角形の「マージン(margin)」が置かれています。これは、9つの活動に費やしたコストの合計と、顧客が実際に支払う価格との差です。図がただの業務フロー図と違うのはこの部分で、活動はすべてコストを発生させる一方、そのうちのいくつかは顧客が対価を払う理由そのものを作っている、という二面性を明示的に扱います。Institute for Strategy and Competitiveness は、この見方が経営者に「それぞれの活動を単なるコストとしてではなく、完成品やサービスに何らかの価値を足すステップとして見ること」を迫ると述べています(2026年9月16日確認)。
もう1つ押さえておきたいのが価値システム(value system)です。自社のバリューチェーンは、それ単独で完結しているわけではなく、上流の供給者(サプライヤー)と下流の流通チャネルを含む、より大きな連鎖の一部として存在します。原材料メーカーのバリューチェーンの出口が自社の購買物流の入口につながり、自社の出荷物流の出口が卸や小売のバリューチェーンにつながる。自社の活動だけを見て効率化したつもりが、前後の工程に負担を押し付けただけだった、という事態を避けるために、この視点が要ります。
サプライチェーンとの違い——分けるのは「範囲」と「評価軸」の2点
バリューチェーンとサプライチェーンは混同されやすい言葉です。図がどちらも横方向の矢印で描かれるためですが、見ているものは違います。違いは範囲と評価軸の2点に整理できます。
観点 | バリューチェーン | サプライチェーン |
|---|---|---|
見る範囲 | 自社が行う全活動(製造・販売だけでなく、人事・技術開発・全般管理などの支援活動も含む) | 原材料の調達から顧客への引き渡しまでの、モノと情報の流れ(社外の取引先を含む) |
評価軸 | 顧客にとっての価値が、どの活動で生まれているか | 供給の効率。リードタイム、在庫、欠品、物流コスト |
主な問い | どこに投資し、どこを絞るか | どうすれば早く・安く・切らさずに届くか |
分析の出口 | 競争優位の源泉の特定と、資源の再配分 | 供給プロセスの改善と、ムダの削減 |
ざっくり言えば、モノの流れの効率を見るのがサプライチェーン、顧客にとっての価値の生まれ方を見るのがバリューチェーンです。両者は排他的ではなく、サプライチェーンの範囲はバリューチェーンの主活動(購買物流・製造・出荷物流)と大きく重なります。ただし、人事や技術開発といった支援活動はサプライチェーンの外側にあり、そこに競争力の根が生えている会社は少なくありません。この差が、分析の出口を分けます。
何のために使う道具か——「どの活動に投資し、どの活動を絞るか」を決めるため
バリューチェーン分析の出口は、資源の配分を変える意思決定です。どの活動を強化し、どの活動のコストを下げ、どの活動を外に出すか。ここまで到達しない分析は、単なる業務の分類で終わります。逆に言えば、9つの箱に自社の業務名を入れただけで止まっている図は、まだ分析の入口にすら立っていません。
分析を意思決定まで運ぶために必要なものは、実は1つだけです。活動ごとの数字です。次章で9つの活動の中身を確定させたうえで、その数字の作り方に進みます。
主活動5つと支援活動4つ——原典の区分と、自社の業種に合わせた組み替え方
バリューチェーンは、主活動5つと支援活動4つの計9つで構成されます。主活動は製品やサービスが顧客に届くまでの流れを直接作る活動、支援活動はその流れ全体を横断して支える活動です。この2つの区分の役割を先に理解しておくと、自社が製造業でなくても迷わずに組み替えられます。
9つの活動の一覧表(英語名・日本語名・原典の定義・自社に置き換える問い)
以下は、Porter(1985)の区分を University of Cambridge Institute for Manufacturing の解説で確認したものです(2026年9月16日確認)。定義の列は同解説の記述にもとづきます。
区分 | 英語名 | 日本語名(本記事の表記) | 原典の区分での定義 | 自社に置き換えるときの問い |
|---|---|---|---|---|
主活動 | Inbound Logistics | 購買物流 | 供給者との関係を含み、インプットを受け入れ、保管し、社内に行き渡らせるために必要なすべての活動 | 仕入れたもの・借りたものが、使える状態になるまでに何をしているか |
主活動 | Operations | 製造・オペレーション | インプットをアウトプット(製品・サービス)へ変換するために必要なすべての活動 | 顧客に渡すものを、実際に作り出しているのはどの工程か |
主活動 | Outbound Logistics | 出荷物流 | アウトプットを集め、保管し、流通させるために必要なすべての活動 | 作ったものが顧客の手に届くまでに、何を経由しているか |
主活動 | Marketing and Sales | マーケティング・販売 | 買い手に製品・サービスを知らせ、購入を促し、購入を容易にする活動 | 顧客が自社を知り、選び、発注するまでに自社が働きかけていることは何か |
主活動 | Service | サービス | 販売・引き渡しの後も、買い手にとって製品・サービスが有効に機能し続けるようにする活動 | 売ったあとに続けている仕事は何か(保守・サポート・教育) |
支援活動 | Procurement | 調達 | 企業のためのインプット、すなわち資源の取得 | 何を、誰から、どういう条件で買うかを決めているのは誰か |
支援活動 | Technology Development | 技術開発 | インプットをアウトプットへ変換するために用いられる設備、ハードウェア、ソフトウェア、手順、技術的知識 | 自社のやり方そのものを良くするために投じている資源は何か |
支援活動 | Human Resource Management | 人的資源管理 | 採用、雇用、教育、育成、報酬、必要に応じた解雇にかかわるすべての活動 | 人を集め、育て、処遇するために何をしているか |
支援活動 | Firm Infrastructure | 全般管理(インフラストラクチャー) | 企業全体のニーズに応え各部分をつなぐ機能。経理、法務、財務、企画、広報、渉外、品質保証、経営全般など | 事業部をまたいで会社を成り立たせている機能は何か |
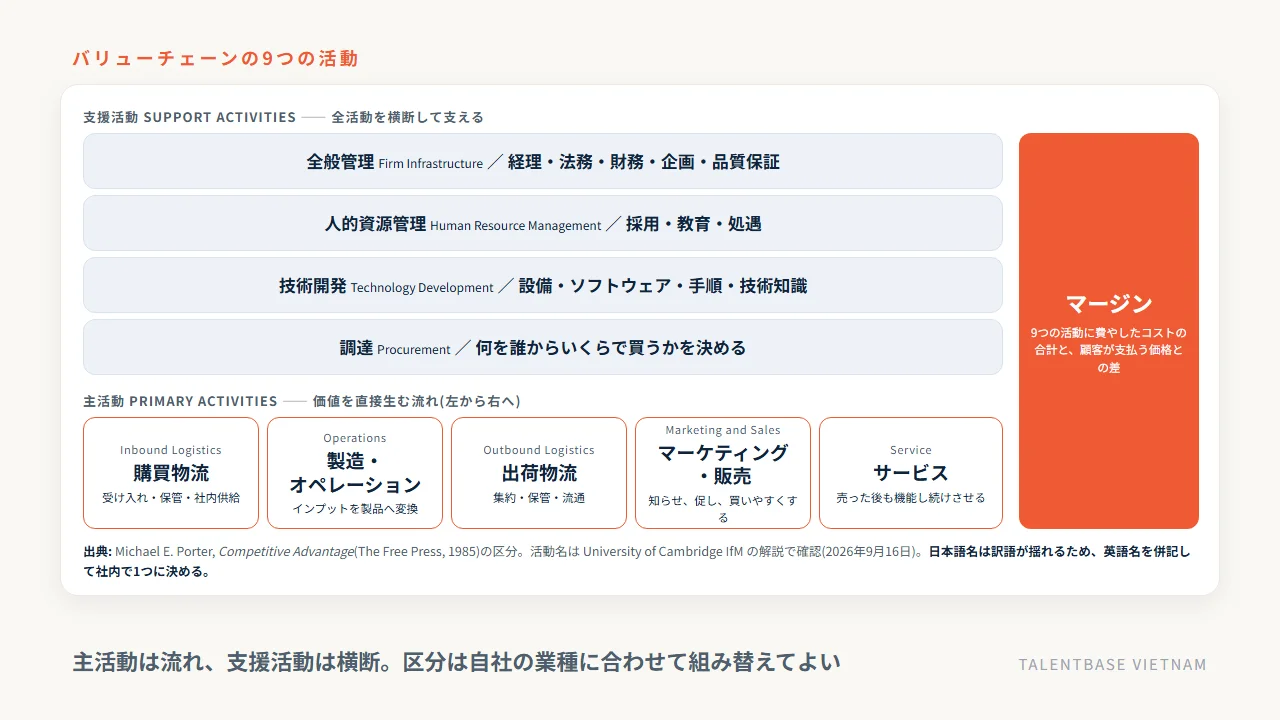
注意したいのは Procurement(調達)と Inbound Logistics(購買物流)の違いです。調達は「何をいくらでどこから買うかを決める」機能そのもので、支援活動です。購買物流は「買ったものを受け入れて社内で使える状態にする」流れで、主活動です。両者を1つにまとめてしまうと、購買条件の交渉力という競争優位の源泉が、倉庫作業の効率の中に埋もれます。ここは分けてください。
日本語の活動名がぶれる理由と、社内で1つに決める方法
日本語の解説記事を何本か読むと、Inbound Logistics が「購買物流」「調達物流」「仕入」「入荷物流」と訳され、Operations が「製造」「オペレーション」「生産」となり、Firm Infrastructure が「全般管理」「企業インフラ」「インフラストラクチャー」と揺れていることに気づきます。これは原典が英語であり、定訳が完全には固まっていないためです。どれかが決定的に間違っているわけではありません。
実務上の対処はひとつです。社内資料には英語名を併記し、日本語名は自社で1つに決めて全社で統一する。そして、出典として原典の書誌情報と、確認に使った資料・確認日を脚注に置く。これで社内の議論から「その言葉は正しいのか」という論点が消えます。名称で迷う時間は、分析にとって本質ではありません。
業種別の組み替え——小売・SaaS・受託開発・サービス業では何が主活動になるか
原典のモデルは製造業を念頭に置いています。そのまま非製造業に当てはめると「出荷物流に書くことがない」という行き詰まりが起きます。Porter の枠組みの本質は9つの名称ではなく、「価値を直接生む流れ」と「それを横断して支える機能」を分ける点にあります。名称は自社の実態に合わせて組み替えてください。
業種 | 購買物流にあたるもの | 製造・オペレーションにあたるもの | 出荷物流にあたるもの | マーケティング・販売 | サービス |
|---|---|---|---|---|---|
小売 | 商品の仕入れ・入荷検品・在庫配置 | 店舗オペレーション、売場づくり、加工・包装 | 店舗への配送、EC出荷、店頭引き渡し | 販促、チラシ・アプリ、価格設定 | 返品対応、会員サポート |
SaaS | 外部APIやクラウド基盤の調達・組み込み | 機能開発、リリース、稼働監視 | プロビジョニング、初期設定、データ移行 | インバウンド獲得、商談、契約 | カスタマーサクセス、問い合わせ対応 |
受託開発 | 要件のヒアリングと要件定義、要員の確保 | 設計・実装・テスト | 納品、環境構築、移行 | 引き合い獲得、提案、見積もり | 保守、改修、運用代行 |
対人サービス業 | 予約受付、スタッフのシフト確保、消耗品調達 | 施術・接客・提供そのもの | 会計、引き渡し、次回予約 | 集客、紹介施策、価格設計 | アフターフォロー、定期連絡 |
支援活動の4つは業種が変わってもほぼ共通で、調達・技術開発・人的資源管理・全般管理のまま使えます。ただしSaaSや受託開発では、技術開発が支援活動でありながら競争力の中心にあることが多く、そのコストの重さと価値の大きさが釣り合っているかを特に丁寧に見る必要があります。
区分が決まったら、次はそこに数字を入れる作業です。ここからが分析の本体になります。
バリューチェーン分析の手順——5ステップと、コストと価値を数字に分解するやり方
ここからが本題です。バリューチェーン分析が分析になるか、業務の分類で終わるかは、活動ごとに金額と比率を置けるかどうかで決まります。「出荷物流が重い」という感覚は、売上比で何%か、9活動の中で何番目かが分かって初めて判断材料になります。数字を置かない限り、どの活動も等しく重要に見えてしまい、投資と削減の順位がつきません。
手順の全体像(5ステップと、各ステップで残す成果物)
分析は次の5ステップで進めます。成果物を決めておくと、途中で止まりません。
ステップ | やること | 残す成果物 | 目安の期間 |
|---|---|---|---|
1 | 自社の活動を主活動5つ・支援活動4つに洗い出す。必要なら主活動をさらに工程へ分解する | 活動一覧(活動名・担当部門・主な業務内容) | 3〜5日 |
2 | 活動ごとにコストを割り当てる | コスト配賦表(活動・金額・売上比・配賦根拠) | 1〜2週間 |
3 | 活動ごとに「顧客が対価を払っている理由」を評価する | 価値評価表(活動・価値の有無と根拠・競合比較) | 1週間 |
4 | コストと価値の2軸で強みと弱みを判定する | 2軸判定表(4象限への割り付け) | 2〜3日 |
5 | 活動ごとに打ち手を1つ決める(強化・削減・再配置・外部化) | 打ち手一覧(活動・打ち手・期限・担当) | 3〜5日 |
全体で1か月から1か月半が現実的な目安です。ステップ2に最も時間がかかりますが、ここを飛ばすと5まで到達できません。
なお、ステップ1で主活動をさらに分解するかは、分析の目的次第です。全社の投資配分を決めたいなら9活動のままで足ります。特定の事業部のコスト構造を直したいなら、その事業部の主活動を5〜10の工程に割って見たほうが、打ち手が具体的になります。
ステップ2の中身——損益計算書の費用科目を活動へ割り当てる
多くの会社で、管理会計は部門別か費目別にしか組まれていません。活動別の数字は最初から存在しないので、既存の数字を組み替えて作ります。手順は次のとおりです。
- 直近1年の損益計算書と販売費及び一般管理費の内訳を用意する。 売上原価の内訳(材料費・労務費・経費)まで開けてください。
- 費目を1行ずつ見て、9つの活動のどれに紐づくかを判定する。 材料費は購買物流、工場の労務費は製造、運送費は出荷物流、広告宣伝費と販売員給与はマーケティング・販売、というように割り当てます。
- 1つの費目が複数の活動にまたがる場合は、配賦基準を決めて按分する。 基準は「人数比」「工数比」「面積比」「取扱数量比」のいずれかで足ります。凝った基準は要りません。
- どうしても割れない費目は「共通」の行に残す。 役員報酬や本社家賃は、無理に9活動へばらまかず共通に置いたほうが、後の判断がぶれません。
- 各活動の金額を売上高で割り、売上比(%)を出す。 これが分析で最も使う数字です。
- 配賦根拠を1行で書き残す。 「運送費全額+物流部人件費(工数比60%)」のように書いておけば、翌年に同じ手順で再現できます。
精度について不安を持つ方が多いのですが、必要な精度は「活動の順位が入れ替わらない程度」です。売上比で15%の活動と3%の活動を取り違えることはまずありません。1回目は概算で切り上げ、打ち手の候補が絞れてから、その活動だけ精緻化すれば十分です。最初から全活動を正確に割ろうとすると、配賦基準の議論だけで数か月が溶けます。これが失敗のもとです。
もう1つ、コストと合わせて資産(設備・在庫・システム)の残高も活動ごとに併記してください。 損益だけを見ていると、在庫を大量に抱えて回転が悪い購買物流や、減価償却が終わった古い設備で回している製造が「軽い活動」に見えてしまいます。金額欄の隣に「その活動に紐づく資産」の列を1本足すだけで、この誤読を防げます。
人件費と共通費をどう扱うか——工数比で割り、割れないものは「共通」のまま残す
活動別コストで最も扱いに困るのが人件費です。1人の営業担当がマーケティング・販売とサービス(既存顧客のフォロー)の両方をやっている、といった状態が普通だからです。
現実的な方法は、部門ごとに代表者数名へ「先月1か月の時間の使い方を、活動区分でざっくり何割ずつか」を聞き、その比率で部門の人件費総額を按分することです。タイムカードや工数管理システムがあればそれを使いますが、なければヒアリングで構いません。ここでも必要な精度は順位が変わらない程度です。
共通費については、次の3つのどれかに分類してください。
- 活動に紐づけられる共通費: 工場全体の光熱費(製造)、物流センターの賃借料(出荷物流)など。該当活動に全額入れる
- 複数活動に紐づく共通費: 本社の情報システム費用など。使用者数比や利用時間比で按分する
- 全社共通として残す費用: 役員報酬、本社家賃、株主総会費用など。全般管理に入れるか、「共通」行に残す
なお、全般管理(Firm Infrastructure)に何でも放り込むと、その活動だけが異常に重く見え、「本社が重い」以上の結論が出なくなります。経理・法務・財務・企画といった機能ごとに内訳を持たせておくと、後で打ち手を考えるときに使えます。
ステップ3の中身——顧客が対価を払っている理由で活動を評価する
コストが出たら、次は価値です。ここで言う価値とは、「その活動があるから顧客が自社を選び、対価を払っている」と言えるかどうかです。社内で重要視されているかではありません。
判定は次の3つの問いで行います。
- その活動をやめたら、顧客は気づくか。 気づかないなら、顧客にとっての価値は生んでいません
- その活動が、競合と比べて明確に優れていると顧客が言えるか。 同等なら、価値は生んでいても差別化はしていません
- その活動があるから、価格を高く設定できているか、あるいは他社より安く提供できているか。 これが Porter の言う「より高い価格か、より低いコスト」に直結する問いです
3つとも「はい」なら競争優位の源泉、1つ目だけ「はい」なら必要だが差別化はしていない活動、すべて「いいえ」なら真っ先に見直す対象です。判定は感覚ではなく、顧客の声・失注理由・解約理由・競合の提示条件といった材料に当ててください。営業の失注記録は、この評価に最も使える社内資料です。
コスト×価値の2軸で判定する——4象限と、それぞれの打ち手
ステップ2の売上比とステップ3の評価を掛け合わせると、9つの活動は4つのグループに分かれます。
価値を生んでいる | 価値を生んでいない | |
|---|---|---|
コストが重い | ①競争優位の中核。投資を維持または増やす。安易な削減が最も危険 | ②最優先の改善対象。仕組み化・自動化・外部化を検討する |
コストが軽い | ③掘り出し物。増やすと効果が大きい可能性がある。人と予算を回す | ④現状維持。手をかけない判断も含めて放置を明示的に選ぶ |
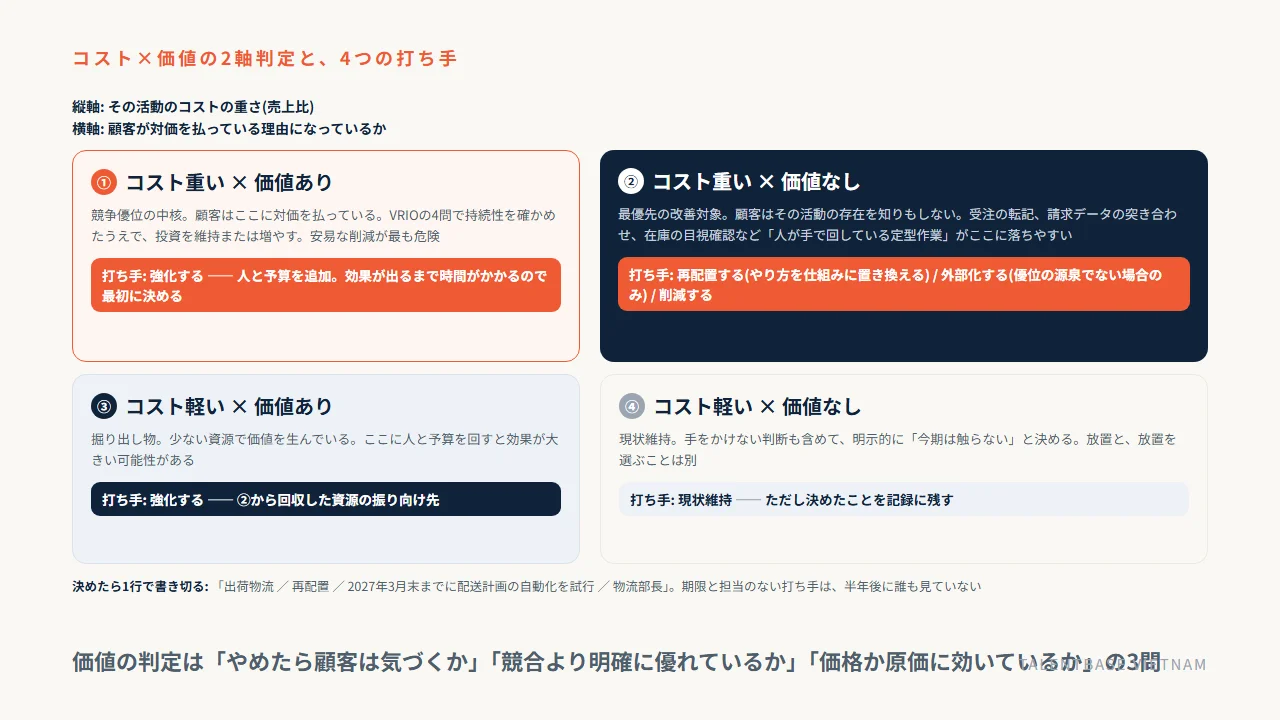
現場感覚として、②に落ちる活動は「人が手で転記している作業」であることが多いというのが実情です。受注内容を基幹システムに打ち直す、請求書を手作業で突き合わせる、在庫を目視で数えてExcelに入れ直す。こうした作業はコストとして確実に重く、顧客はその存在を知りもしません。私は2018年からホーチミンで約100社の開発体制づくりに関わってきましたが、活動別に数字を置いてから相談に来られた会社は、どこから手をつけるかの判断が明らかに速いというのが実感です。
次章では、この手順を架空の会社1社に通しで当てはめ、9活動すべてに金額が入った表がどうなるかを示します。
通しの分析例——中堅の食品製造業(架空)を9つの活動に分解する
手順だけを読んでも、実際の表がどうなるかは想像しにくいものです。ここでは架空の会社を1社立て、ステップ1からステップ4までを通しで実行します。数字はすべて説明のために作ったもので、実在の企業のものではありません。自社の科目に置き換える際のひな形として使ってください。
前提(売上・費用・事業の概要)
- 業種: 調味料・加工食品の製造販売。創業52年、従業員420名、工場2拠点
- 売上高: 180億円(年間)。うちスーパー・量販店向けが70%、外食・業務用が25%、自社ECが5%
- 営業利益: 4.5億円(営業利益率2.5%)
- 特徴: 主力商品は創業以来のレシピを守った調味料で、量販店の棚では中位価格帯。近年は原材料価格の上昇を価格転嫁しきれず、利益率が3年連続で低下している
- 課題認識: 「コストが重いのは分かっているが、どこを削ると売上が落ちるのかが分からない」
活動別のコスト配賦表(9活動すべてに金額・売上比・配賦根拠)
損益計算書の費用科目を9活動に割り当てた結果です。金額の単位は百万円、売上比は売上高180億円に対する比率です。
区分 | 活動 | 金額 | 売上比 | 主な配賦根拠 | 紐づく資産 |
|---|---|---|---|---|---|
主活動 | 購買物流 | 7,200 | 40.0% | 原材料費全額+資材部人件費(工数比80%)+原材料倉庫の賃借料・光熱費 | 原材料在庫 1,100 |
主活動 | 製造・オペレーション | 4,320 | 24.0% | 工場労務費+工場減価償却費+工場光熱費+外注加工費 | 生産設備 5,800 |
主活動 | 出荷物流 | 1,620 | 9.0% | 運送費全額+物流センター賃借料+物流部人件費(工数比100%) | 物流センター・製品在庫 1,900 |
主活動 | マーケティング・販売 | 1,980 | 11.0% | 販売員給与+販売促進費+広告宣伝費+棚割交渉にかかる営業部人件費(工数比70%) | — |
主活動 | サービス | 360 | 2.0% | お客様相談室人件費+クレーム対応費+返品処理費 | — |
支援活動 | 調達 | 180 | 1.0% | 購買部人件費(仕入先選定・価格交渉に係る工数比100%) | — |
支援活動 | 技術開発 | 540 | 3.0% | 商品開発部人件費+試作費+生産技術の設備投資に係る償却 | 研究設備 320 |
支援活動 | 人的資源管理 | 216 | 1.2% | 人事部人件費+採用費+教育研修費 | — |
支援活動 | 全般管理 | 900 | 5.0% | 経理・法務・経営企画・情報システムの人件費+システム利用料+品質保証部人件費 | 基幹システム 260 |
— | 共通(未配賦) | 234 | 1.3% | 役員報酬、本社家賃、株主総会費用など、活動に紐づけられないもの | — |
— | 費用合計 | 17,550 | 97.5% | — | — |
— | マージン(営業利益) | 450 | 2.5% | — | — |
この表を作った時点で、すでにいくつかのことが分かります。購買物流が売上の40.0%と圧倒的に重く、原材料価格の変動がそのまま利益を削っていること。出荷物流(9.0%)がサービス(2.0%)の4.5倍あり、そこに製品在庫19億円がぶら下がっていること。技術開発は3.0%で、商品開発が主力商品の更新に追いついていない可能性があること。
なお、購買物流の中身は原材料費が大半です。ここを「物流の効率化」の話と混ぜると議論が壊れるため、実務では購買物流をさらに「原材料費」「受入・保管作業」の2行に割って見ることを勧めます。この例では原材料費6,850、受入・保管作業350という内訳でした。
価値の評価と2軸判定——どこが強みで、どこが弱みか
次に、各活動について「その活動があるから顧客が対価を払っているか」を3つの問いで評価し、コストと掛け合わせます。
活動 | 売上比 | やめたら顧客は気づくか | 競合より明確に優れているか | 価格か原価に効いているか | 判定 |
|---|---|---|---|---|---|
購買物流 | 40.0% | 気づく(原料の質が味を決める) | 一部優れている(契約農家からの直接調達) | 価格にやや効いている | ①競争優位の中核(ただし価格変動リスクを抱える) |
製造・オペレーション | 24.0% | 気づく | 同等 | 原価にやや不利 | ①だが差別化はしていない。原価改善の余地 |
出荷物流 | 9.0% | 気づかない(量販店の指定条件どおり) | 同等 | 原価に不利 | ②最優先の改善対象 |
マーケティング・販売 | 11.0% | 気づく(棚の確保) | 同等 | 価格に効いていない | ②改善対象。棚割交渉の工数が重い |
サービス | 2.0% | 気づく(問い合わせ対応) | 同等 | 効いていない | ④現状維持 |
調達 | 1.0% | 間接的に気づく | 優れている(直接調達の仕入先開拓) | 原価に効いている | ③掘り出し物。増やす価値がある |
技術開発 | 3.0% | 気づく(新商品) | 劣っている(新商品の投入頻度が低い) | 価格に効いていない | ③投資を増やす対象 |
人的資源管理 | 1.2% | 気づかない | 同等 | 効いていない | ④現状維持 |
全般管理 | 5.0% | 気づかない | 同等 | 原価に不利 | ②改善対象(基幹システムが古く手作業が多い) |
この会社の結論はこうなります。強みは「契約農家からの直接調達」という調達活動にあり、それが購買物流の原料品質を通じて商品価値を作っている。ところが調達に配分されている資源はわずか売上比1.0%で、そこを支えるべき技術開発(3.0%)も競合に劣っている。一方で、顧客が価値を感じていない出荷物流(9.0%)と全般管理(5.0%)に、合わせて売上の14.0%——金額にして25.2億円が投じられている。
打ち手の方向は明確です。②に落ちた活動から資源を回収し、③に落ちた調達と技術開発へ回す。出荷物流の削減効果が売上比1%分あれば1.8億円で、これは現在の営業利益4.5億円の40%に相当します。数字を置くと、こうした比較ができるようになります。
実在企業で見る場合の注意——公開資料で確認できる範囲だけを使う
実在企業を教材にするときは、その企業自身が公開している資料だけを根拠にしてください。業界推測にもとづく「この会社は物流に○%使っているはずだ」という分析は、社内で誰の判断材料にもなりません。
公開情報の範囲で確認できるのは、たとえば「どこまでを自社で持っているか」という活動範囲です。ファーストリテイリングは自社サイトで、ユニクロ事業について「企画、生産、物流、販売を一貫して自社で管理していることが強み」と説明しています。同社の公開情報によれば、2025年8月末時点で国内ユニクロ794店舗・海外ユニクロ1,725店舗を展開し、2025年8月期の売上収益に占めるグローバルのEコマース売上構成比は約15%です(2026年9月16日に同社サイトで確認)。ここから読み取れるのは、主活動のうち製造・出荷物流・販売を外部に委ねずに内部に持つ構造を、同社が競争力の源泉として位置づけている、という事実そのものです。
一方で、その企業が活動別のコストをいくら使っているかは、有価証券報告書のセグメント情報や費目内訳を超えては分かりません。分からないものは書かない。これは分析の精度以前に、資料としての信頼性の問題です。
強みが本物かをVRIOで確かめ、分析のあと何を決めるか——4つの打ち手と、机上論で終わる失敗
2軸判定で「①競争優位の中核」「③掘り出し物」と分類された活動は、この時点ではまだ候補に過ぎません。本当に競争優位と呼べるのか、そしてその優位はどれくらい続くのか。ここを確かめてから資源を動かさないと、数年で真似される活動に大きく投資することになります。
VRIO分析との接続——4つの問いで、強みが持続する優位かを確かめる
VRIO は Jay B. Barney が提示した枠組みです。もとは1991年の論文で示された VRIN(価値・稀少性・模倣困難性・代替困難性)で、1995年の論文「Looking Inside for Competitive Advantage」(Academy of Management Executive 9(4))で、4つ目が「組織(Organization)」に置き換わって VRIO となりました(2026年9月16日確認)。バリューチェーン分析で見つけた強みを、次の4問に順に当てます。
問い | 何を確かめるか | 「いいえ」のときの意味 |
|---|---|---|
Value(経済的価値) | その活動・資源は、機会を活かすか脅威を打ち消すか | 競争劣位。そもそも強みではない |
Rarity(稀少性) | 同じものを持っている競合は少ないか | 競争均衡。持っていて当然の水準 |
Imitability(模倣困難性) | 競合が真似するのに大きなコストや時間がかかるか | 一時的な優位。数年で追いつかれる |
Organization(組織) | その活動を活かせるように、組織・制度・人が整っているか | 宝の持ち腐れ。優位を実現できていない |
4問すべてが「はい」なら持続的競争優位です。前章の架空の食品メーカーで言えば、「契約農家からの直接調達」は Value と Rarity は満たすものの、Organization が怪しい。調達に売上比1.0%しか配分しておらず、開拓を担う人員が実質2名という状態では、その優位を活かし切れていません。この場合の打ち手は「守る」ではなく「組織を整える」です。
この4問は、強みだと信じていたものが実は競争均衡だったと分かる瞬間が最も有益です。VRIO を通さずに投資を決めると、競合も同じことをしている活動に増資してしまいます。要注意です。
分析のあとに決める4つの打ち手——強化・削減・再配置・外部化
分析の出口は、活動ごとに次の4つから1つを選ぶことです。「引き続き注視する」は打ち手ではありません。
- 強化する: 価値を生んでおり、VRIO でも持続性が確認できた活動に、人と予算を追加する。2軸判定の①と③が対象。効果が出るまでの期間が長いので、最初に決める
- 削減する: 顧客が価値を感じておらず、金額が重い活動のコストを落とす。②が対象。ただし単純な人員削減は、翌年に同じ作業が残ったまま人手が足りなくなるだけで終わりがちです
- 再配置する: 活動そのものは残しつつ、やり方や置き場所を変える。手作業を仕組みに置き換える、拠点を統合する、工程の順序を変える。②の中でも「なくせないが今のやり方では重い」活動が対象
- 外部化する: 自社で持つ必然性がない活動を外に出す。②かつ、VRIO の Rarity も Imitability も満たさない活動が対象。ただし外部化してよいのは、競争優位の源泉になっていない活動だけです
優先順位で迷ったら、②に分類され、かつ金額が大きく、かつ「人が手で作業している」活動から着手してください。効果が読みやすく、社内の合意も取りやすい領域です。私が相談を受ける中でも、コストが重いのに価値を生んでいない活動として繰り返し挙がるのは、受注内容の転記、請求データの突き合わせ、在庫の目視確認といった作業です。人を増やす前に、転記をなくす。順番を逆にすると、増えた人がそのまま固定費になります。
決めたら、活動ごとに期限と担当を1行で書いてください。「出荷物流: 再配置 / 2027年3月末までに配送計画の自動化を試行 / 物流部長」。ここまで書いて、分析はようやく終わります。
机上論で終わる典型的な失敗5つ
最後に、バリューチェーン分析が資料で終わってしまうときの典型を挙げます。
- 9つの箱に業務名を入れて終わる。 最も多い失敗です。金額がないので順位がつかず、どの活動も等しく重要に見える。対策は前章のとおり、粗くてよいので売上比を入れることです
- 製造業向けの区分のまま、自社に当てはめようとして止まる。 「出荷物流に書くことがない」で議論が止まる会社は珍しくありません。区分の名称は自社の実態に合わせて組み替えてよい、と最初に宣言しておいてください
- コストを勘で置く。 「だいたい2割くらい」で表を埋めると、後で必ず「その数字の根拠は」と問われ、そこで分析全体の信頼が崩れます。配賦根拠を1行書くだけで防げます
- 競合と比べない。 自社の出荷物流が売上比9.0%だとして、それが重いのかどうかは、同業他社の公開情報や業界統計と並べて初めて分かります。比較対象がない数字は、評価ではなく記述です
- 打ち手に期限と担当をつけない。 「強化する」「効率化する」で終わった資料は、半年後に誰も見ていません。活動ごとに1行、期限と担当まで書き切ってください
もう1点だけ。バリューチェーン分析は自社の内部を見る道具です。市場全体の構造や、自社が市場のどこに位置しているかは、別の道具で見ることになります。事業の全体像を1枚に整理したい場合は「ビジネスモデルキャンバス」の記事も参考になりますが、本記事の範囲は「自社の活動を分解して数字を置くところまで」です。道具を混ぜると、どちらの分析も中途半端になります。
打ち手のうち「再配置」を選んだ活動——とくに人が手で回している作業は、多くの場合システム化・自動化の検討に進みます。次章では、その段階で何が論点になるかを整理します。
見つけた非効率を、仕組みとシステムで解く段階——当社の位置づけと、向く案件・向かない案件
分析で「コストが重いのに価値を生んでいない活動」が特定できたら、次は実行の話になります。削減は一度きりですが、活動そのもののやり方を仕組みに置き換えれば、効果は翌年以降も残ります。ここだけ、当社の事業に触れさせてください。
人を増やす前に、転記をなくす——システム化で解ける非効率の見分け方
システム化で解ける非効率かどうかは、次の3つで見分けられます。
- 同じデータを2回以上入力しているか。 受注内容を紙に書いてから基幹システムに打ち直す、現場の記録をノートからExcelへ転記する。ここは仕組みで消せます
- 判断を伴わない確認作業か。 突き合わせ、集計、転記、督促。ルールが言語化できる作業は自動化の対象です
- 件数が月に数百件以上あるか。 件数が少なければ、システムを作るより人がやったほうが安い。ここは正直に見てください
逆に、社内の合意形成や例外判断を伴う業務は、システム化しても手間が残ります。まず業務の棚卸しと「作らない判断」から入るほうが確実です。「社内システム開発」の記事や「内製か外注か」の記事も合わせて読んでください。市販のワークフロー自動化ツールで足りる範囲なら、開発せずに済むこともあります。
当社の体制と費用の目安、向く案件・向かない案件
当社TALENTBASE VIETNAMは、ベトナム・ホーチミンを拠点に、日本企業向けのラボ型オフショア開発を提供しています。2,000名以上のIT人財データベース(日本語N1〜N2相当を含む)から直接アサインするため、協力会社や紹介経由の仲介マージンが乗りません。公開している単価は、実務3年目安で1,500USD(約22.5万円 / 1USD=150円換算目安)、5年で2,000USD、10年・ブリッジSEで3,000USDです。当社調べで市場相場の約1/2にあたります。最小構成は日本人PMがフロントに立つ形で2〜3人月、月額約80万円からです。
体制はパターンA(日本人PM/ブリッジSE+エンジニア。推奨)とパターンB(エンジニアのみ)の2種類で、1名から編成できます。開始までは最短2週間、増員は約1週間、縮小・交代(リプレイスメント)は1か月単位です。流れは、打ち合わせ→アサイン(約1週間)→候補者面談(約1週間)→開始。契約と支払いは日本国内法人・日本法準拠で、海外送金は不要です。品質面では、日本人PMによる設計レビュー、Gitのプルリクエストによるコードレビューの標準化、リリース前のダブルチェックの3点を標準としています。
実例として、介護記録SaaS「CareViewer」では、現場の記録が紙とExcelに二重入力されていた状態の一本化が要件の中心でした。日本語が話せるブリッジSE1名とフルスタックエンジニア2名の体制で継続開発し、週次で優先順位を判断する運用に落ち着いています。コストは従来の半分以下になりました。ほかに、決済アプリ(Stripe連携・二要素認証・ウォレット・PDF出力)、LLMを組み込んだ24時間対応のAIチャットボット、ATS付きの求人プラットフォーム、ヘッドレスCMSのWebサイトなどを手がけています。
向く案件: 分析で対象業務と優先順位が決まっており、作りながら仕様を詰めていける案件。転記・突き合わせ・集計といった定型作業の置き換え。継続的に改善を回したい社内システム。 向かない案件: 対象業務がまだ絞れておらず、何を作るかが定まっていない段階。数週間で終わる単発の小規模開発(立ち上げコストが見合いません)。要件が完全に固定され、一度納品して終わりでよい案件(請負契約のほうが適しています)。
分析の段階では、まだ発注を決める必要はありません。「この活動を仕組みで置き換えたら、いくらで、どれくらいの期間でできるのか」の当たりがつけば、打ち手の比較ができます。そこまでであれば、概算でお答えできます。
バリューチェーン分析に関するよくある質問
本文では手順と数字の作り方を中心に扱いましたが、実際に社内で進めると、適用範囲や精度、他のフレームワークとの関係といった細かい疑問が必ず出てきます。ここでは、相談の場で繰り返し聞かれる5つに答えます。
Q1. 製造業以外でも使えますか
使えます。ただし、主活動5つの名称をそのまま当てはめようとすると止まります。Porter の区分が製造業を念頭に置いているためです。押さえるべきは名称ではなく、「価値を直接生む流れ」と「それを横断して支える機能」を分けるという考え方のほうです。小売なら仕入・店舗オペレーション・配送・販促・アフターフォロー、SaaSならクラウド基盤の調達・機能開発・初期設定・獲得と商談・カスタマーサクセス、というように自社の実態で並べ直してください。支援活動4つ(調達・技術開発・人的資源管理・全般管理)は、業種が変わってもほぼそのまま使えます。
Q2. コストは厳密に割り当てる必要がありますか
必要ありません。求める精度は「活動の順位が入れ替わらない程度」で十分です。売上比15%の活動と3%の活動を取り違えることはまずないからです。1回目は概算で切り上げ、打ち手の候補が絞れた活動だけを後から精緻化してください。逆に、最初から全活動を正確に割ろうとすると、配賦基準の議論だけで数か月が溶けます。ただし配賦根拠は1行でよいので必ず書き残してください。「その数字の根拠は」と問われたときに答えられないと、分析全体の信頼が崩れます。
Q3. SWOT分析や3C分析とはどう使い分けますか
見る対象が違います。SWOT分析は自社の強み・弱みと外部の機会・脅威を並べる整理の枠、3C分析は顧客・競合・自社という3つの視点から市場を捉える枠で、いずれも「何を見るか」を決める道具です。対してバリューチェーン分析は、自社の内部を活動という単位に分解して数字を置く道具です。実務的な順序としては、バリューチェーン分析で自社の強み・弱みを活動レベルまで特定し、その結果をSWOTのSとWの欄に具体的な言葉で書き込む、という使い方が噛み合います。SWOTのSが「技術力が高い」で止まってしまう会社は、この順序を試してみてください。
Q4. 競合のバリューチェーンも分析できますか
活動の範囲までは分析できますが、活動別のコストは分かりません。競合が何を自社で持ち、何を外部に委ねているかは、その企業の公開資料(自社サイトの事業説明、有価証券報告書のセグメント情報、統合報告書、採用ページの職種構成)からある程度読み取れます。一方で、活動ごとの費用配分は公開されていないのが普通です。推測で数字を置いた競合分析は、社内で誰の判断材料にもなりません。確認できない部分は「不明」と書いたまま進めてください。比較に使うなら、業界団体や公的機関が出している業界平均の費用構成を並べるほうが実用的です。
Q5. 分析にはどれくらい時間がかかりますか
全社を対象にした場合で、1か月から1か月半が現実的な目安です。内訳は、活動の洗い出しに3〜5日、コストの配賦に1〜2週間、価値の評価に1週間、2軸判定に2〜3日、打ち手の決定に3〜5日。最も時間を要するのはコストの配賦で、経理部門の協力が得られるかで所要期間が倍近く変わります。対象を1事業部に絞れば2〜3週間で回せます。なお、決めた打ち手が実行に移るまでを含めるなら、システム化を伴う施策で数か月単位の追加期間。
まとめ: 9つの活動に分け、コストと価値を数字にし、4つの打ち手から1つ決める
バリューチェーン分析は、企業の活動を主活動5つ(購買物流・製造・出荷物流・マーケティング/販売・サービス)と支援活動4つ(調達・技術開発・人的資源管理・全般管理)に分解し、価値がどこで生まれ、コストがどこで発生しているかを見る手法です。Michael E. Porter が『Competitive Advantage』(The Free Press, 1985)で示しました(2026年9月16日に University of Cambridge IfM と Harvard Business School ISC の解説で確認)。日本語の活動名は揺れていますが、英語の原語まで戻れば9つは一意に定まります。社内では1つに決めて、出典と確認日を添えてください。
分析を分類で終わらせないための条件はひとつです。活動ごとに金額と売上比を置くこと。損益計算書の費用科目を9活動へ割り当て、人件費は工数比で按分し、割れないものは共通のまま残す。求める精度は活動の順位が入れ替わらない程度で十分で、配賦根拠を1行書き残せば再現できます。数字が入ったら、コストの重さと「顧客が対価を払っている理由」の2軸で判定し、強みはVRIOの4問で持続性を確かめる。そのうえで活動ごとに強化・削減・再配置・外部化の1つを選び、期限と担当まで書き切る。ここまでが分析です。
打ち手のうち「再配置」を選んだ活動——受注の転記、請求データの突き合わせ、在庫の目視確認のように、人が手で回している定型作業は、仕組みに置き換えると効果が翌年以降も残ります。ただし、まず必要なのは業務の棚卸しと「作らない判断」です。進め方は社内システム開発の進め方、自社で持つか外に出すかの判断軸はシステム開発は内製か外注かにまとめています。当社はホーチミンでラボ型開発を提供しており、1名から、日本人PMをフロントに置く構成で月額約80万円から対応しています。現在の体制と要件をお聞かせいただければ、どの進め方が合うかの判断と概算見積もりでお答えします。合わない案件にはその旨も率直にお伝えします。