「業務委託って、結局どういう意味なんですか」——初めて社外に仕事を出す方からも、これから業務委託で働こうとしている方からも、同じ質問を受けます。同じ言葉なのに、聞いている中身は正反対です。頼む側は「社員を雇うのと何が違うのか」を知りたい。受ける側は「保険も税金も自分持ちで、手取りはいくらになるのか」を知りたい。検索して出てくる記事が噛み合わないのは、この2つが混ざっているからです。
結論から言います。業務委託とは、雇用契約を結ばずに、外部へ仕事を任せる取引のことです。民法に「業務委託契約」という契約の種類はありません。実務でそう呼んでいるだけの総称です。だからこの言葉を扱うときは、先に2つを決めてください。1つは自分の立場(頼む側か、受ける側か)。もう1つは相手(個人か、企業か)。この2つが決まれば、指揮命令をどこに置くか、報酬と税金をどう扱うか、何が得で何が損かは、そこから順に決まっていきます。
逆に、この2つを決めないまま進めると行き違いが起きます。頼む側は「業務委託なら人件費より安く済む」と考え、受ける側は「このまま継続して発注される」と考える。どちらも間違いではないのですが、前提が共有されていません。そのまま3か月が過ぎて、単価と継続性の話でこじれる。私が見てきた中で最も多いつまずき方が、これです。
本記事では、業務委託という言葉の意味と立場の整理、雇用や派遣との違い、個人に頼む場合と企業に頼む場合の実務の差、報酬と税金の扱い、発注側と受注側それぞれのメリットとデメリット、向く仕事と向かない仕事、よくある質問の順に解説します。頼む側の方は3章と5章から、受ける側の方は4章と5章から読んでも意味が通るように書いています。なお、法律や税の記述は一般的な情報であり、法的助言ではありません。個別の判断は専門家にご確認ください。
私は人材業界の出身で、2018年からホーチミンでベトナムオフショア開発の体制づくりに携わり、約100社の相談に乗ってきました。日々扱っているのは、まさに業務委託という形の取引です。読み終えるころには、自分の案件が業務委託に向くのか、誰に頼めばよいのか、何を決めておくべきかが判断できるはずです。
目次
- 業務委託とは
- 法律に「業務委託契約」という類型はない
- 同じ取引を、発注側と受注側が別の名前で呼んでいる
- この記事の読み方
- 「業務委託」と「業務委託契約」の関係
- 雇用・派遣・アルバイトとどこが違うのか
- 4つの任せ方の比較表
- 「時間を売る」のか「仕事の結果を売る」のか
- 契約書の名前ではなく実態で判断される
- 個人に頼む場合と企業に頼む場合
- 個人と企業の比較表
- 個人に頼むときに効く法律
- 企業に頼むときに効く法律
- どちらを選ぶか
- 報酬と税金はどう扱うか
- 報酬の決め方3パターン
- 発注側: 源泉徴収が要る場合と要らない場合、消費税とインボイス、支払期日
- 受注側: 健康保険と年金は自分で、労災は特別加入、確定申告は毎年
- 発注額から手取りまで
- 業務委託のメリットとデメリット
- 発注側のメリット4つとデメリット4つ
- 受注側のメリット4つとデメリット4つ
- 利害がぶつかる3点
- 業務委託が向く仕事・向かない仕事
- 向く仕事・向かない仕事
- 切り分けの3つの問い
- 開発を業務委託で任せる場合
- 業務委託とはに関するよくある質問
- Q1. 「業務委託」と「業務委託契約」は同じ意味ですか?
- Q2. 個人と企業、どちらに頼むべきですか?
- Q3. 業務委託で働くと、社会保険はどうなりますか?
- Q4. 契約書を交わさず、口約束でも契約は成立しますか?
- Q5. 業務委託なのに毎日決まった時間の出社を求められています。問題ありませんか?
- まとめ: 立場と相手を決めてから読む
業務委託とは——雇わずに外部へ仕事を任せる取引の呼び名。まず「立場」と「相手」を決める
業務委託とは、雇用契約を結ばずに、社外の個人や企業へ仕事を任せる取引のことです。デザインの制作、記事の執筆、経理の代行、システムの開発、清掃や配送まで、ほとんどの業務が対象になります。ただしこの言葉は範囲が広く、そのまま調べると発注側の話と受注側の話、個人に頼む話と企業に頼む話が混ざって出てきます。最初に言葉の位置を正し、自分がどこにいるかを決めるところから始めます。
法律に「業務委託契約」という類型はない——実務で使われている総称
意外に思われるかもしれませんが、民法に「業務委託契約」という契約の種類はありません。民法が定めているのは、請負(632条)、委任(643条)、準委任(656条)などの類型です。実務で交わされる「業務委託契約書」は、その中身を見れば請負か準委任のどちらか、あるいは両方が混ざったものになっています。
つまり「業務委託」は、法律用語ではなく、雇用以外の方法で外部に仕事を任せる取引をまとめて呼ぶための実務上の言葉です。ここを押さえておくと、「業務委託契約という契約を結んでおけば安全」という考え方が成り立たないことが分かります。名前ではなく中身で決まる、というのがこの取引の基本です。
なお、以下で触れる法律・税・社会保険の内容は、2026年9月時点の一般的な情報であり、法的助言ではありません。個別の案件については弁護士・税理士・社会保険労務士にご確認ください。
同じ取引を、発注側と受注側が別の名前で呼んでいる
業務委託の分かりにくさの大半は、1つの取引に2つの呼び名があることから来ています。頼む側は「外注」「アウトソーシング」「委託」と呼び、受ける側は「業務委託で働く」「フリーランス」「受託」と呼びます。同じ契約を別の側から見ているだけなのに、検索するとまったく別の記事が出てくるのはこのためです。
見え方 | 発注側(頼む側)から見ると | 受注側(受ける側)から見ると |
|---|---|---|
呼び名 | 外注、アウトソーシング、委託 | 業務委託、受託、フリーランスの仕事 |
主な関心 | 費用、品質、納期、法的リスク | 単価、継続性、税金と保険、働き方の自由 |
決めたいこと | 誰に、何を、いくらで頼むか | 受けるか、いくらで受けるか、何を自分で負担するか |
最大の不安 | 指示を出すと違法になるのではないか | 仕事が途切れたとき、守ってくれるものがない |
適用される主な規律 | フリーランス法、下請法(取適法)、労働者派遣法の潜脱防止 | 所得税・消費税、国民健康保険・国民年金、契約上の責任 |
表の左右で、関心事がほとんど噛み合っていません。この非対称こそが、業務委託をめぐる行き違いの正体です。
この記事の読み方——発注側の方と、受注側の方への道案内
読む順序を先に示します。頼む側の方は、この章のあと「雇用・派遣との違い」(2章)を読み、「個人に頼む場合と企業に頼む場合」(3章)と「メリットとデメリット」(5章)、「向く仕事・向かない仕事」(6章)に進んでください。受ける側の方は、2章のあと「報酬と税金」(4章)と5章を中心に読めば、必要なことはひととおり揃います。
どちらの立場でも、4章の「報酬と税金」は目を通しておくことをおすすめします。源泉徴収や消費税は、双方の認識がずれたまま契約すると、支払いの段階で必ず揉める箇所だからです。
「業務委託」と「業務委託契約」の関係——契約の中身は別の記事に譲る
業務委託が取引の呼び名だとすれば、業務委託契約はそれを書面にしたものです。本記事は前者、つまり働き方・取引形態としての業務委託を扱います。請負と準委任をどう使い分けるか、契約書にどの条項を入れるか、収入印紙は要るか、再委託を認めるかといった契約の中身は、それぞれ独立した論点なので別の記事に譲ります。
契約類型と条項の一覧は「業務委託契約とは」の記事、請負と準委任の法的な区別は「準委任 請負 違い」の記事、契約書のひな形の埋め方は「業務委託契約書 テンプレート」の記事にまとめてあります。この記事を読み終えて「どの契約形式にするか」を決める段階になったら、そちらへ進んでください。
まずは、多くの方が最初に引っかかる「雇用と何が違うのか」から見ていきます。
雇用・派遣・アルバイトとどこが違うのか——分かれ目は「指揮命令」と「時間ではなく仕事に払う」
業務委託と雇用の違いは、突き詰めると1つしかありません。指揮命令を受けるかどうかです。上司の指示に従って働くのが雇用、自分の裁量で仕事を仕上げて納めるのが業務委託。ここが分かれると、報酬の対象、労働時間の扱い、社会保険、辞め方まで、すべてが連鎖して変わります。まず4つの任せ方を並べて、位置関係を掴んでください。
4つの任せ方の比較表——指揮命令・報酬の対象・社会保険・終わり方
日本で人に仕事を任せる方法は、大きく4つに整理できます。雇用(正社員・アルバイト)、労働者派遣、個人への業務委託、企業への業務委託です。
比較軸 | 雇用(正社員・アルバイト) | 労働者派遣 | 業務委託(個人) | 業務委託(企業) |
|---|---|---|---|---|
契約の相手 | 働く本人 | 派遣元会社 | 本人(個人事業主・法人成りを含む) | 相手方の会社 |
指揮命令 | 自社にある | 自社にある(派遣先が指示できる) | ない。本人の裁量 | ない。相手方の会社が自社の人員を管理 |
報酬の対象 | 労働時間 | 労働時間 | 仕事の成果または遂行 | 仕事の成果または遂行 |
労働基準法の保護 | 及ぶ | 及ぶ | 及ばない | 及ばない |
社会保険・雇用保険 | 会社が加入させる | 派遣元が加入させる | 自分で国民健康保険・国民年金に加入 | 相手方の会社が自社の社員に対して負担 |
業務の断り方 | 原則断れない | 原則断れない | 断れる(諾否の自由がある) | 契約範囲外は断れる |
終わり方 | 解雇規制が及ぶ | 派遣契約の期間満了 | 契約に従って終了。継続的な取引は予告が要る | 契約に従って終了 |
主に効く法律 | 労働基準法・労働契約法 | 労働者派遣法 | 民法、フリーランス法 | 民法、下請法(2026年1月から取適法) |
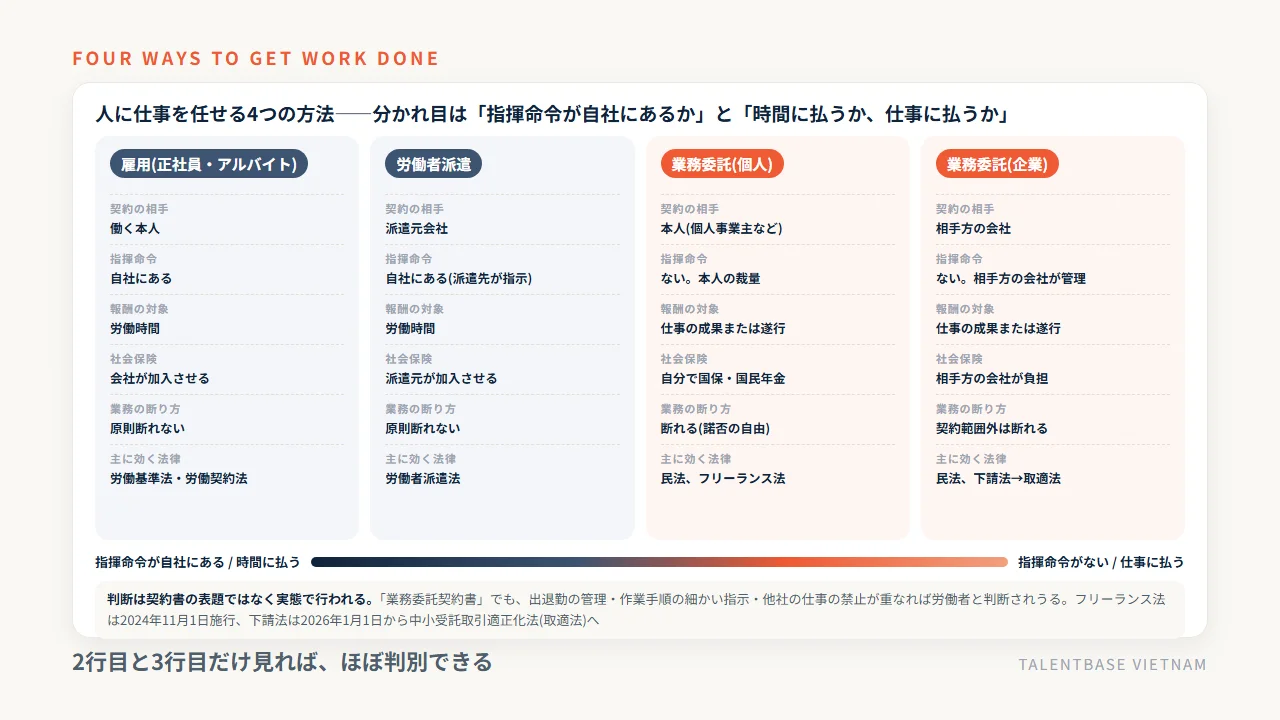
表の2行目と3行目、「指揮命令」と「報酬の対象」だけ見ればほぼ判別できます。指揮命令があって時間に払っていれば雇用か派遣、指揮命令がなくて仕事に払っていれば業務委託です。
「時間を売る」のか「仕事の結果を売る」のか——ここが実務上の分岐点
雇用は時間の取引です。決められた時間そこにいて、指示された業務をこなすことに給与が払われます。成果が出なかった月も給与は発生し、代わりに働く時間や場所は会社が決めます。
業務委託は仕事の取引です。「このサイトを作る」「この記事を10本書く」「このシステムを継続して改善する」といった仕事の単位で報酬が決まり、いつどこで作業するかは受ける側が決めます。だから受ける側は、早く終わらせれば時給換算は上がり、手戻りが多ければ下がります。同時に、体調を崩して手が止まれば収入もゼロになります。
発注側がここを誤解すると、「業務委託にすれば人件費が下がる」という期待だけが残ります。実際には、社会保険料の会社負担分と教育コストは消えますが、その分は単価に乗ってくるのが通常です。単価が社員の人件費より安いなら、それは相手が経費や保険料を自分の取り分から出していることを意味します。安くなったのではなく、負担が移っただけ、というのが実情です。
契約書の名前ではなく実態で判断される——偽装請負と労働者性は別記事へ
ここで必ず押さえてほしいのが、雇用か業務委託かは契約書の表題では決まらない、という点です。「業務委託契約書」という表題であっても、実態として毎日の出退勤を管理し、細かい作業手順を指示し、他社の仕事を受けることを禁じていれば、労働者とみなされる可能性があります。そうなると、未払い残業代や社会保険料の遡及といった負担が発生します。
判断は、仕事の依頼を断れるか、業務の進め方に具体的な指示があるか、勤務場所と時間が拘束されているか、本人の代わりに他の人が作業してもよいか、といった要素を総合して行われます。この判断基準の詳しい整理は「雇用契約と業務委託の違い」の記事に、指揮命令の線引きと偽装請負の類型は「業務委託契約で行ってはいけない行為」の記事にまとめてあります。発注側の方は、契約を結ぶ前に必ずそちらを確認してください。
私が約100社の相談で見てきた限り、ここを軽く扱った案件ほど後で高くつきます。名前ではなく実態、という一点だけは覚えて帰ってください。
個人に頼む場合と企業に頼む場合——同じ「業務委託」でも実務はまったく違う
ここからが、発注側にとって最も実務的な分かれ道です。業務委託という言葉は、フリーランスの個人に頼むことも、開発会社や代行会社に頼むことも、どちらも指します。しかし窓口の作り方、欠員が出たときの担保、責任の取り方、価格の考え方、守るべき法律まで、両者はほとんど別の取引だと考えたほうが実態に合います。総務省統計局の令和4年就業構造基本調査では、本業がフリーランスの人は209万人、有業者の3.1%と初めて基幹統計で把握されました。個人に頼むという選択は、もはや例外ではありません。
個人と企業の比較表——窓口、欠員時の担保、責任の取り方、価格、適用される法律
比較軸 | 個人に頼む(フリーランス・個人事業主) | 企業に頼む(開発会社・代行会社) |
|---|---|---|
窓口 | 本人が唯一の窓口。連絡が取れなければ止まる | 営業・PM・担当者が窓口。担当が変わっても取引は続く |
欠員が出たとき | 代わりがいない。探し直しになる | 会社が別の要員を立てる。契約で交代の条件を決められる |
責任の取り方 | 本人の資力の範囲。損害賠償を求めても実効性が低い場合がある | 法人として負う。保険や体制で担保されることが多い |
価格 | 中間コストがない分、単価は低め | 管理費・間接費が乗る分、単価は高め |
品質の担保 | 本人のスキルに依存。レビューは発注側が行う | 社内レビュー・テスト工程で担保される(会社による) |
情報管理 | 個人の環境に依存。NDAと運用ルールを自分で設計する | 社内規程・ISO/ISMS等で運用されていることが多い |
立ち上がり | 速い。即日〜数日で着手できることもある | 遅め。見積もり・契約・アサインで数週間かかる |
規模の拡張 | 難しい。増やすには人数分だけ探す | 比較的容易。人数や職種を追加できる |
主に効く法律 | フリーランス法(特定受託事業者との取引) | 下請法。2026年1月1日から中小受託取引適正化法(取適法) |
単純化すれば、個人は「速くて安いが細い」、企業は「遅くて高いが太い」。どちらが優れているという話ではなく、案件がどちらを必要としているかの問題です。
個人に頼むときに効く法律——フリーランス法(2024年11月1日施行)の3つの義務
2024年11月1日に、フリーランス・事業者間取引適正化等法(正式名称は特定受託事業者に係る取引の適正化等に関する法律。通称フリーランス法)が施行されました。従業員を使用しない個人などに業務委託をする事業者に、次のような義務が課されています。
- 取引条件の明示: 業務の内容、報酬の額、支払期日などを、書面または電磁的方法で明示する
- 報酬の支払期日: 物品を受け取った日、または役務の提供を受けた日から起算して60日以内のできる限り短い期間内に支払う
- 禁止行為と就業環境の整備: 1か月以上の業務委託では、受領拒否、報酬の減額、返品、買いたたきなどが禁止される。募集情報の的確表示やハラスメント対策の体制整備も求められる
発注側にとって重要なのは、これが「大企業だけの話ではない」ことです。従業員を使用する事業者であれば規模を問わず対象になり得ます。個人に頼むなら、条件を口頭で済ませる運用は今後成り立たない、と考えてください。
企業に頼むときに効く法律——下請法は2026年1月1日から「取適法」へ
企業に業務委託する場合、資本金の大小によっては下請代金支払遅延等防止法(下請法)が適用されます。この法律は2025年の改正により、2026年1月1日から中小受託取引適正化法(略称・取適法)へと名称と内容が変わります。従来の資本金基準に加えて従業員基準(300人・100人)が追加され、適用対象が広がるほか、手形払いが禁止され、協議に応じない一方的な代金決定も禁止されます。
自社が「発注する側」として対象になるかどうかは、2026年に入る前に一度確認しておく価値があります。対象になれば、発注書面の交付や支払期日の設定が義務になります。
どちらを選ぶか——3つの問いで切り分ける
個人と企業のどちらに頼むかは、次の3つで切り分けられます。第1に、その人が抜けたときに事業が止まるか。止まるなら企業に頼み、交代の条件を契約に書いてください。第2に、仕事の量が増減するか。増減するなら、人数を動かせる企業のほうが適応しやすくなります。第3に、扱う情報の機微さはどの程度か。顧客の個人情報や未公開の事業計画を扱うなら、運用規程のある組織を選んだほうが安全です。
当社の場合は、この3つのうち「抜けたときに止まる」と「量が増減する」への答えを体制で用意しています。2,000名以上のIT人財データベース(日本語N1〜N2相当を含む)から直接アサインするため協力会社経由の仲介が入らず、1名からの契約で、増員は約1週間、縮小と交代は1か月単位で調整できます。品質は、日本人PMの設計レビュー、Gitプルリクエストによるコードレビューの標準化、リリース前のダブルチェックという3点で担保しています。
あなたの案件は、抜けても止まらない仕事でしょうか。それとも、止まると困る仕事でしょうか。
報酬と税金はどう扱うか——発注側の源泉徴収・消費税と、受注側の社会保険・確定申告
業務委託の報酬は、給与ではありません。したがって年末調整もなく、健康保険料が天引きされることもなく、通勤手当のような制度もありません。その代わり、発注側には源泉徴収と支払期日の管理が生まれ、受注側には確定申告と保険の自己加入が生まれます。ここは双方の認識がずれたまま契約すると、最初の支払いで必ず揉める場所です。両側から順に見ていきます。
報酬の決め方3パターン——成果に払う、時間に払う、その組み合わせ
報酬の決め方は、実務上おおむね3つに分かれます。
- 成果報酬型: 「サイト1本で50万円」「記事1本で3万円」のように、成果物の単位で決める。完成の定義が明確な仕事に向く
- 稼働報酬型: 「月160時間で60万円」「1人月あたり80万円」のように、稼働の量で決める。終わりが見えない継続的な仕事に向く
- 複合型: 基本料金に、成果や件数に応じた変動分を加える。運用代行や保守で使われる
どれを選ぶかは、仕事の終わりが定義できるかどうかで決まります。定義できるなら成果報酬型、定義できないなら稼働報酬型です。ここで無理に成果報酬型を選ぶと、「どこまでやれば完成か」で揉めることになります。開発の世界で請負と準委任を使い分けるのと同じ考え方で、詳しくは「準委任 請負 違い」の記事にまとめてあります。
発注側: 源泉徴収が要る場合と要らない場合、消費税とインボイス、支払期日
発注側が押さえるべきは3点です。
源泉徴収。 個人に報酬を支払う場合、原稿料、デザイン料、講演料、弁護士や税理士などへの報酬といった一定の範囲では、支払う側が所得税を天引きして国に納める義務があります。税率は支払金額の10.21%で、1回の支払額が100万円を超える部分は20.42%です。たとえば30万円の報酬なら30,630円を差し引いて269,370円を支払い、差し引いた分を納付します。一方、法人に支払う報酬は原則として源泉徴収の対象外です(競馬の賞金など例外はあります)。個人に頼むか企業に頼むかで経理処理が変わるのは、この点が大きく効いています。
消費税とインボイス。 業務委託の報酬は課税取引なので、原則として消費税がかかります。発注側が仕入税額控除を受けるには、原則としてインボイス(適格請求書)の保存が必要です。相手が免税事業者でインボイスを発行できない場合、控除できない分を発注側が負担することになります。だからといって、それを理由に一方的に報酬を減額すると、フリーランス法や独占禁止法の問題になり得ます。契約前に、相手が課税事業者かどうかと、消費税を含む金額か別途かを必ず確認してください。
支払期日。 個人に業務委託する場合、フリーランス法により、成果物を受け取った日から60日以内のできる限り短い期間内に支払期日を設定し、その期日内に支払う義務があります。「月末締め翌々月末払い」のような慣習は、この60日を超える可能性があるため要注意です。
受注側: 健康保険と年金は自分で、労災は特別加入、確定申告は毎年
受注側が押さえるべきも3点です。
社会保険。 業務委託は雇用ではないため、会社の健康保険と厚生年金には入りません。原則として自分で国民健康保険と国民年金に加入し、保険料は全額自己負担になります。会社員時代は保険料の約半分を会社が負担していたので、同じ収入でも手取りが減る感覚になります。法人を設立して自分が役員になれば社会保険に加入できますが、これは別の判断です。
労災。 かつては業務委託で働く人に労災保険が適用されませんでしたが、2024年11月1日から、企業などから業務委託を受けて働くフリーランスが、業種や職種を問わず労災保険の特別加入の対象になりました。特別加入団体を通じて加入し、給付基礎日額は3,500円から25,000円までの16段階から選びます。年間保険料は給付基礎日額の365日分の0.3%です。加入は任意ですが、体を使う仕事や現場に出る仕事をするなら検討の価値があります。
確定申告。 年末調整がないので、毎年自分で確定申告をします。源泉徴収された分は前払いの税金なので、経費を差し引いた結果、納めすぎていれば還付されます。逆に、源泉徴収されない取引が多ければ、申告時にまとめて納税することになります。経費と帳簿を毎月整理しておくかどうかで、翌年2月の負荷がまったく変わります。
発注額から手取りまで——月40万円の場合の見え方
同じ「月40万円」でも、発注側が払う額と受注側の手元に残る額は一致しません。目安として、おおよその流れを並べます。
段階 | 金額の例(月40万円・個人への委託・源泉徴収対象の報酬の場合) | 備考 |
|---|---|---|
1. 契約上の報酬 | 400,000円 | 消費税別か込みかを契約で明記する |
2. 消費税(10%) | +40,000円 | 相手が課税事業者の場合。インボイスの有無を確認 |
3. 源泉徴収 | -40,840円(400,000円×10.21%) | 消費税額が明確に区分されていれば報酬部分のみが対象 |
4. 発注側の支払額 | 399,160円 | 差し引いた源泉所得税は発注側が納付する |
5. 受注側の経費 | -50,000〜100,000円 | 機材、通信、外注、交通費など。案件により大きく変わる |
6. 国民健康保険・国民年金 | -50,000〜80,000円 | 自治体・前年所得により大きく変わる |
7. 手元に残る目安 | 約22万〜28万円 | 所得税・住民税・事業税は確定申告後に精算 |
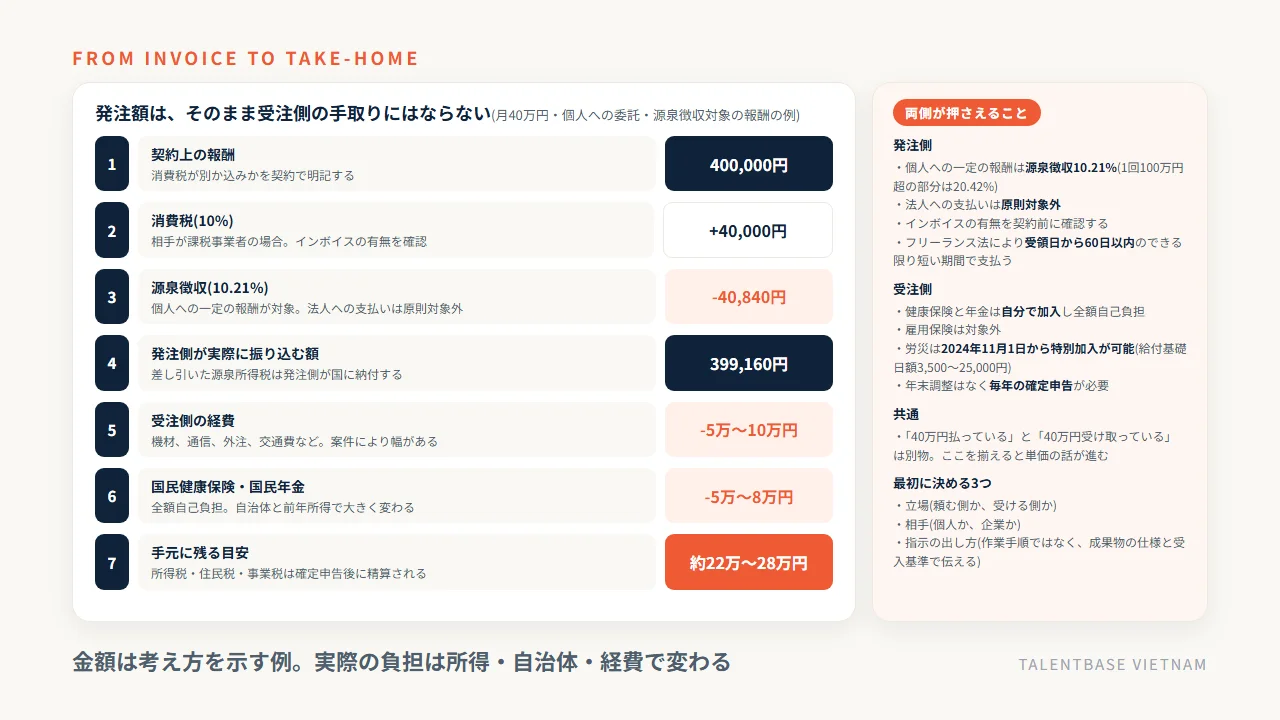
金額はあくまで考え方を示すための例で、実際の負担は所得や自治体、経費の構成で変わります。発注側にとっては、「40万円払っている」のと「相手が40万円受け取っている」のが別物だという理解が、単価の交渉を現実的にします。受注側にとっては、会社員時代の額面と同じ金額で受けると手取りが大きく下がる、という警告になります。
繰り返しになりますが、ここに書いた税と社会保険の扱いは一般的な情報です。実際の処理は税理士や社会保険労務士、所轄の税務署にご確認ください。
業務委託のメリットとデメリット——発注側と受注側、それぞれの損得
業務委託は、雇用にある保護と拘束を両方とも外した取引です。だから得るものと失うものが必ず対になります。片側だけを並べた記事を読むと判断を誤るので、ここでは発注側と受注側の両方を、同じ粒度で並べます。自分の側だけでなく、相手の側の表も読んでおくと、交渉が驚くほど楽になります。
発注側のメリット4つとデメリット4つ
区分 | 内容 | 補足 |
|---|---|---|
メリット1 | 必要な期間だけ、必要な専門性を確保できる | 採用と育成の時間を待たずに着手できる |
メリット2 | 固定費を変動費に変えられる | 社会保険料の会社負担、退職金、教育費が発生しない |
メリット3 | 社内にない技術や視点が入る | 複数社の現場を見てきた人の知見が使える |
メリット4 | 契約期間の設計で、事業の波に合わせられる | 増減の条件を契約に書いておくことが前提 |
デメリット1 | 細かい指示が出せない | 指揮命令をすると偽装請負の問題になる。渡し方の設計が要る |
デメリット2 | ノウハウが社内に残りにくい | ドキュメント化と引き継ぎを契約に含めないと、終了時に空になる |
デメリット3 | 品質と進捗を自分で確かめる必要がある | 特に準委任では完成責任がない。受入基準を決めておく |
デメリット4 | 安くなるとは限らない | 保険料や教育費が単価に乗る。安すぎる見積もりはむしろ危ない |
受注側のメリット4つとデメリット4つ
区分 | 内容 | 補足 |
|---|---|---|
メリット1 | 働く時間と場所を自分で決められる | 成果で評価されるため、進め方の裁量が大きい |
メリット2 | 仕事を選べる | 諾否の自由がある。合わない依頼を断れる |
メリット3 | スキル次第で単価を上げられる | 年功や社内の等級に縛られない |
メリット4 | 複数の取引先を持てる | 1社に依存しない収入構造を作れる |
デメリット1 | 収入が安定しない | 契約終了や体調不良で、翌月の収入がゼロになり得る |
デメリット2 | 社会保険と税金を自分で処理する | 保険料は全額自己負担。確定申告が毎年必要 |
デメリット3 | 労働基準法の保護がない | 最低賃金、残業代、有給休暇、解雇規制のいずれも及ばない |
デメリット4 | 立場が弱くなりやすい | 報酬の遅延や一方的な条件変更が起きやすい。フリーランス法はこれを是正するための法律 |
見比べると、発注側のメリット2(固定費の変動費化)と受注側のデメリット1(収入の不安定)、発注側のメリット1(必要な期間だけ)と受注側のデメリット1は、同じことを別の側から書いたものだと分かります。業務委託のメリットとデメリットは、多くの場合、相手側のデメリットとメリットに対応しています。
利害がぶつかる3点——単価、継続性、指示の出し方
私は人材業界の出身で、2018年からホーチミンで約100社の開発体制を支援してきました。その中で、業務委託の案件がこじれる原因は、だいたい次の3つに集約されます。
単価。 発注側は「社員を雇うより安いはず」と考え、受注側は「保険も税金も自分持ちだから、額面は社員より高くて当然」と考えます。どちらも正しいのですが、比べている土台が違います。会社員の人件費は、額面給与に社会保険料の会社負担、賞与、退職金引当、教育費、オフィス費用が乗ったものです。この総額と業務委託の単価を並べて初めて、比較が成立します。
継続性。 発注側は「必要なときだけ頼める」ことを価値と考え、受注側は「継続して発注される」ことを前提に単価を決めています。ここを言葉にしないまま始めると、3か月目の更新時に必ず衝突します。契約時に、継続の見込みと終了の予告期間を口に出しておくだけで、大半は防げます。
指示の出し方。 発注側は指示を出したいが、出すと偽装請負が疑われる。この板挟みに悩む担当者を何人も見てきました。解決策は単純で、「作業手順への指示」ではなく「成果物の仕様と受入基準」で伝えることです。何時にどこで作業せよ、ではなく、この条件を満たすものをこの期日までに、と書く。これだけで、実務の大半は適法に回ります。
業務委託がうまくいくかどうかは、能力の問題ではなく、この3点を契約前に言葉にしたかどうかで決まります。書かずに始めるのが、いちばんの失敗のもとです。
業務委託が向く仕事・向かない仕事——3つの問いと、開発を任せる場合の当社の位置づけ
最後に、実務的な切り分けです。業務委託に向くかどうかは、人の能力ではなく仕事の性質で決まります。指揮命令なしで回るか、終わりを定義できるか、社内に判断する人がいるか。この3点で、ほとんどの仕事は分類できます。向かない仕事を無理に業務委託にすると、偽装請負の危険を抱えたまま、成果も出ない状態になります。
向く仕事・向かない仕事
向く仕事 | 理由 | 向かない仕事 | 理由 |
|---|---|---|---|
成果物が定義できる制作(Web、デザイン、動画、記事) | 完成の基準を書けるため、指示なしで進む | 手順どおりに人を動かす必要がある現場業務 | 逐次の指揮命令が前提になり、偽装請負になりやすい |
専門性が高く、社内に人がいない業務(税務、法務、翻訳、データ分析) | 裁量に任せたほうが成果が出る | 社内の人事権や決裁権を伴う業務 | 権限を社外に出せない |
継続して手を動かす開発・運用・保守 | 準委任で稼働に払えば、優先順位を都度変えられる | 突発対応が常時発生し、指示が細かく変わる業務 | 仕様を書く余裕がなく、口頭の指示に頼りがちになる |
繁閑の差が大きい業務(キャンペーン、決算期の経理) | 必要な期間だけ確保できる | 未公開の経営情報を常時扱う業務 | 情報管理の設計コストが便益を上回ることがある |
期間限定のプロジェクト(移行、立ち上げ、調査) | 終わりが明確で、契約設計がしやすい | 育成そのものが目的の業務 | ノウハウが社内に残らない |
切り分けの3つの問い——終わりが定義できるか、指示が要るか、続くか
第1の問い、終わりを文章で定義できますか。「この条件を満たせば完了」と書けるなら成果報酬型の業務委託が合います。書けないなら、稼働に払う形を選んでください。
第2の問い、日々の指示が要りますか。要るのであれば、業務委託ではなく雇用や派遣を検討してください。それでも業務委託で進めたいなら、指示の内容を「作業手順」から「成果物の仕様と受入基準」へ翻訳できるかを確かめます。翻訳できないなら、その仕事は向いていません。
第3の問い、その仕事は続きますか。続くなら、都度の発注を繰り返すより、稼働を確保する継続契約のほうが、単価も品質も安定します。続かないなら、単発で成果物を買う形が素直です。
開発を業務委託で任せる場合——当社(TALENTBASE VIETNAM)の位置づけ
当社は、ベトナム・ホーチミンを拠点に、日本企業の開発体制をラボ型で支援しています。契約形態は準委任、つまり成果物の完成ではなく専属チームの稼働に対して費用をいただく形です。契約と支払いは日本国内法人・日本法準拠で、海外送金は不要です。
単価は公開しています。実務3年目安のエンジニアで月1,500USD(1USD=150円換算の目安で約22.5万円)、5年目安で2,000USD、10年目安とブリッジSEで3,000USD。日本人PMをフロントに立てる最小構成(日本人PM+2〜3人月)で、月額約80万円からが目安です。体制は日本人PM/BrSEを入れるパターンAを推奨しており、介護記録SaaSのCareViewerでは日本語対応のブリッジSE1名とフルスタック2名の体制で、週次の優先順位判断を回しながら継続開発しています。
要件が確定した単発の制作であれば、請負で発注できる会社のほうが適しています。合わない案件にはその旨をお伝えしますので、まずは現在の体制と要件をお聞かせください。
業務委託とはに関するよくある質問
業務委託について、発注側と受注側の双方から実際によく受ける質問を5つ挙げます。いずれも一般的な情報であり、個別の案件については専門家にご確認ください。
Q1. 「業務委託」と「業務委託契約」は同じ意味ですか?
指しているものが違います。「業務委託」は、雇用せずに外部へ仕事を任せる取引そのものを指す実務上の呼び名です。「業務委託契約」は、その取引を書面にした契約で、中身は民法上の請負か準委任(またはその混合)になります。民法に「業務委託契約」という独立した類型はありません。契約書の条項や3類型の使い分けは「業務委託契約とは」の記事をご覧ください。
Q2. 個人と企業、どちらに頼むべきですか?
その人が抜けたときに事業が止まるかどうかで決めてください。止まらない仕事、たとえば単発の制作や調査であれば、個人に頼むほうが速くて安く済みます。止まる仕事、たとえば継続的な開発や運用であれば、要員を交代できる企業に頼み、交代の条件と引き継ぎの方法を契約に書いておくべきです。当社は1名からの契約に対応しつつ、増員は約1週間、縮小と交代は1か月単位で調整できる形にしています。
Q3. 業務委託で働くと、社会保険はどうなりますか?
会社の健康保険と厚生年金には入れません。自分で国民健康保険と国民年金に加入し、保険料は全額自己負担になります。雇用保険も対象外です。ただし労災については、2024年11月1日から、企業などから業務委託を受けるフリーランスが業種を問わず特別加入できるようになりました。加入は任意で、特別加入団体を通じて手続きします。
Q4. 契約書を交わさず、口約束でも契約は成立しますか?
民法上は口頭でも成立します。しかし、個人に業務委託する場合はフリーランス法により、業務内容・報酬額・支払期日などを書面または電磁的方法で明示することが義務づけられています。そもそも、揉めたときに条件を証明できなければ意味がありません。メールやチャットでもよいので、必ず記録に残る形で条件を確定させてください。
Q5. 業務委託なのに毎日決まった時間の出社を求められています。問題ありませんか?
実態として指揮命令を受けているのであれば、契約書の表題が「業務委託契約書」であっても労働者と判断される可能性があります。出退勤の管理、作業手順の細かい指示、他社の仕事の禁止、代わりの人を立てられないといった事情が重なるほど、その可能性は高まります。受注側であれば労働局や労働基準監督署への相談、発注側であれば運用の見直しが必要です。判断基準の詳細は「雇用契約と業務委託の違い」の記事、発注側がやってはいけない行為は「業務委託契約で行ってはいけない行為」の記事で確認を。
まとめ: 立場と相手を決めてから読む——業務委託で決めるべきことは3つしかない
業務委託とは、雇用契約を結ばずに外部へ仕事を任せる取引の呼び名です。民法に「業務委託契約」という類型はなく、中身は請負か準委任になります。雇用との分かれ目は指揮命令の有無で、そこから「時間ではなく仕事に払う」「社会保険は自分で入る」「業務を断れる」といった違いが派生します。そして判断は契約書の表題ではなく実態で行われます。
決めるべきことは3つです。1つ目は立場。頼む側なら源泉徴収・消費税・支払期日の管理が、受ける側なら国民健康保険・国民年金・確定申告が発生します。2つ目は相手。個人に頼めばフリーランス法(2024年11月1日施行)が効き、速くて安い代わりに欠員で止まります。企業に頼めば下請法(2026年1月1日から中小受託取引適正化法)の世界になり、単価は上がる代わりに体制で担保されます。3つ目は指示の出し方。作業手順ではなく、成果物の仕様と受入基準で伝える。この翻訳ができない仕事は、そもそも業務委託に向いていません。
契約の中身をこれから詰める方は業務委託契約とは、雇用との線引きを実務レベルで確かめたい方は雇用契約と業務委託契約の違いもあわせてご覧ください。当社は開発を準委任(ラボ型)で受託しており、実務3年目安1,500USD(1USD=150円換算の目安で約22.5万円)から単価を公開し、日本国内法人・日本法準拠で契約しています。現在の体制と要件をお聞かせいただければ、業務委託で外に出すべきか、社内で持つべきかの判断と、概算見積もりでお答えします。合わない案件にはその旨も率直にお伝えします。